Cartões e compras · Artigo
Melhor cartão de crédito em 2026: ranking por perfil, com critérios
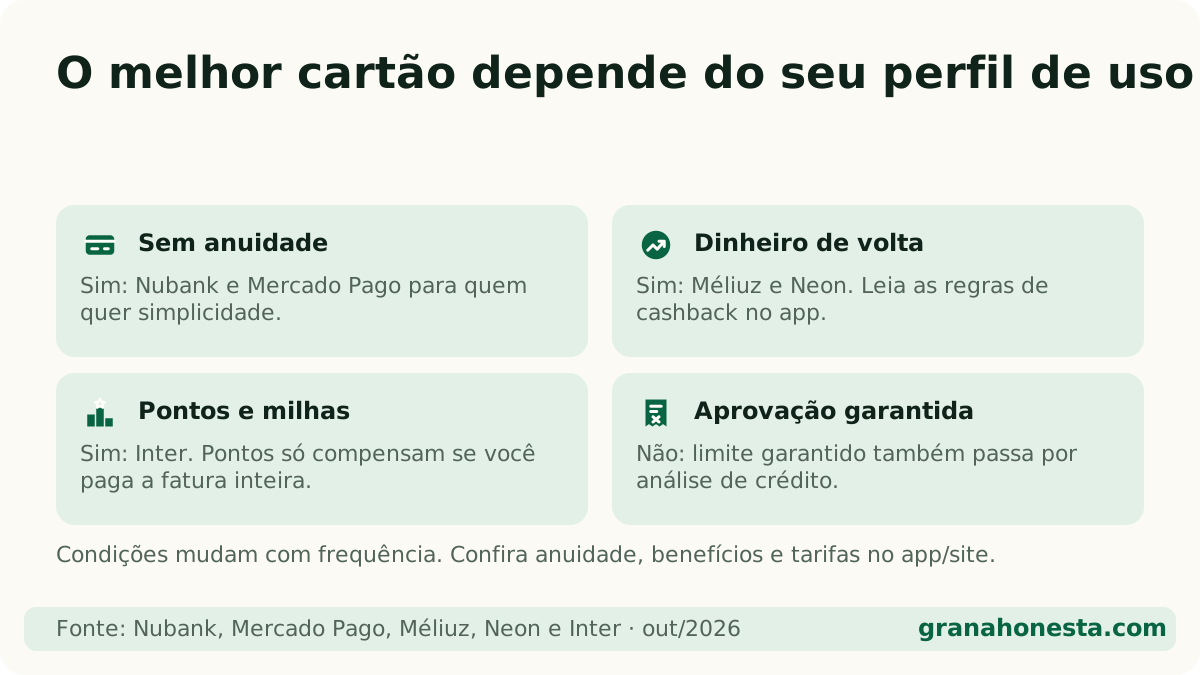
Resposta direta: Não existe um melhor cartão para todos. Em 24/10/2026, confirmamos nos sites oficiais: Nubank e Mercado Pago para quem quer só não pagar anuidade; Méliuz e Neon para cashback; Inter para pontos que viram milhas; e as opções com limite garantido de Nubank, Inter e Neon para quem tem pouco crédito.
Neste artigo (7 partes)
Procurar o melhor cartão de crédito é procurar o melhor cartão para o seu jeito de usar. Quem paga tudo em dia ganha com cashback e pontos. Quem às vezes deixa sobrar fatura precisa olhar primeiro para os juros. E quem tem pouco histórico precisa de um cartão que aprove.
Por isso, este ranking não dá nota: ele separa os cartões por perfil, com as condições que lemos no site oficial de cada emissor.
Como este ranking foi feito?
Data da consulta: 24/10/2026. Os critérios:
- Só entram cartões com condições confirmadas no site oficial do emissor (anuidade, benefício e exigências), com a página citada nas fontes.
- Anuidade: só entram cartões que o site apresenta como sem anuidade. Cartões com anuidade condicionada a gasto ou investimento ficaram de fora.
- Benefício: cashback ou pontos, como o emissor descreve.
- Exigência: conta no banco, análise de crédito, renda ou investimento.
- Juros do rotativo: taxa média da instituição no Banco Central (02 a 08/10/2026), quando foi possível identificar a instituição. É o custo do pior cenário: não pagar a fatura inteira.
Não damos nota nem pontuação. Dentro de cada perfil, a ordem segue a menor taxa média de rotativo no Banco Central, quando disponível.
Não temos parceria comercial com os emissores citados; confira as condições no app/site antes de pedir.
Qual o melhor cartão para quem só quer não pagar anuidade?
| Cartão | Anuidade | Rotativo (BC) | O que o site oficial informa |
|---|---|---|---|
| Nubank | Zero | 12,41% a.m. | “Completo e sem anuidade”; pedido sujeito a análise |
| C6 Bank (C6 e C6 Platinum) | Zero | 16,11% a.m. | Pontos que não expiram e anuidade zero (sujeito a análise) |
| Mercado Pago | Zero | 18,01% a.m. | Anuidade zero no cartão físico e virtual, sem taxa de emissão |
Se você usa pouco o cartão e quer simplicidade, estes resolvem. A comparação completa, com Inter e Neon, está no ranking de cartão de crédito sem anuidade. O C6 Bank aparece lá, mas não aqui, porque o site dele bloqueou a nossa consulta em 24/10/2026.
Qual o melhor cartão com cashback?
| Cartão | Anuidade | Rotativo (BC) | Cashback, segundo o site |
|---|---|---|---|
| Méliuz | Zero, sem gasto mínimo | não identificado | Até 2%; 2% em compras online iniciadas pelo Méliuz |
| Neon | Zero | 21,05% a.m. | Cashback em compras acima de R$ 1 no crédito (percentual não informado na página) |
Faça a conta antes. Cashback de 1% sobre R$ 500 por mês dá R$ 5 por mês, ou R$ 60 por ano. É bom, mas um único mês no rotativo com R$ 500 a 15,71% custa cerca de R$ 78,55 de juros, mais que um ano desse cashback. Entenda melhor em cashback: quanto volta de verdade e simule com a calculadora de porcentagem.
O percentual do Méliuz é “até 2%”: a taxa cheia vale para compras online iniciadas pela plataforma. Leia as regras no app.
Qual o melhor cartão para pontos e milhas?
| Cartão | Anuidade | Rotativo (BC) | Pontos Inter Loop | Exigência, segundo o site |
|---|---|---|---|---|
| Inter Gold | Zero | 16,13% a.m. | 1 ponto a cada R$ 10 | Conta gratuita, maior de 18 anos, CPF válido e análise |
| Inter Platinum | Zero | 16,13% a.m. | 1 ponto a cada R$ 5 | Salário de R$ 6 mil ou mais via portabilidade por 3 meses, ou gasto médio de cerca de R$ 5 mil em 4 faturas seguidas |
Os pontos podem ser trocados por milhas, cashback na conta, descontos na fatura, investimentos e outros, segundo o Inter. A taxa de rotativo é a da instituição (BANCO INTER), não de cada cartão.
Pontos só compensam para quem paga a fatura inteira. Exemplo hipotético: gastando R$ 500 por mês no Inter Gold, você junta 50 pontos por mês, 600 por ano. Antes de mudar seus hábitos para “ganhar pontos”, veja quanto eles valem na troca, dentro do app.
Qual o melhor cartão para quem tem pouco crédito ou está negativado?
Para quem tem nome sujo ou pouco histórico, a saída mais comum é o cartão com limite garantido: você guarda um valor, e ele vira limite. Confirmamos no site oficial:
| Opção | Como funciona, segundo o site | Rotativo da instituição (BC) |
|---|---|---|
| Nubank — Nu Limite Garantido | Depósito na Caixinha Nu Limite Garantido, que vira limite e garantia da fatura (até R$ 5 mil) | 12,41% a.m. |
| Inter — CDB Mais Limite | O valor aplicado continua investido e vira limite no cartão | 16,13% a.m. |
| C6 Bank — Limite Garantido | O valor investido no CDB do C6 Bank aumenta o limite do cartão (até R$ 200 mil, segundo o site) | 16,11% a.m. |
| Neon — Viracrédito | O dinheiro guardado no CDB Neon pode virar limite no cartão | 21,05% a.m. |
Os sites não prometem aprovação para negativados, e nós também não: o pedido passa por análise. O dinheiro fica preso como garantia. Para comparar outras saídas, como cartão consignado e pré-pago, leia cartão de crédito para negativado.
Como escolher entre esses cartões?
- Às vezes sobra fatura? Priorize o menor rotativo e trate isso como alerta. Entenda o custo em rotativo do cartão.
- Paga tudo sempre? Escolha entre cashback (dinheiro na mão, simples) e pontos (vale mais para quem viaja e acompanha as trocas).
- Já tem conta num desses bancos? Pedir onde você já movimenta costuma facilitar a análise.
- Quer mais limite? Veja o que pesa na decisão em limite do cartão.
- Sabe ler a fatura? Fechamento, vencimento e mínimo estão explicados em fatura do cartão.
Quem ficou de fora e por quê?
Cartões de grandes bancos e cartões premium (com anuidade ou isenção condicionada) ficaram fora porque não se encaixam no critério de anuidade zero sem condição, ou porque não conseguimos ler as condições no site oficial na data da consulta. Ficar de fora não significa que sejam ruins: se você gasta muito e usa salas VIP, seguros e milhas, um cartão premium pode valer a pena. Faça a conta da anuidade contra o benefício.
Condições mudam com frequência. Antes de pedir qualquer cartão, confira no app ou no site do emissor a anuidade, o programa de benefícios e a tabela de tarifas. E desconfie de quem promete “cartão aprovado na hora” mediante pagamento antecipado.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual é o melhor cartão de crédito?
Depende de como você usa. Se paga a fatura inteira, compare benefícios (cashback ou pontos). Se às vezes sobra fatura, priorize juros menores no rotativo. Neste ranking, separamos as opções por perfil, todas com condições lidas no site oficial em 24/10/2026.
Qual cartão dá mais cashback?
Entre os que confirmamos, o Méliuz anuncia até 2% de cashback, sendo 2% em compras online iniciadas pelo Méliuz, sem anuidade e sem gasto mínimo. A Neon anuncia cashback em compras acima de R$ 1 no crédito, sem informar o percentual na página que lemos.
Qual cartão sem anuidade dá pontos?
O Inter Gold não tem anuidade e dá 1 ponto Inter Loop a cada R$ 10 gastos no crédito, segundo o site do Inter. Os pontos podem virar milhas, cashback e outros benefícios.
Existe cartão fácil de aprovar?
Nenhum cartão de crédito tem aprovação garantida. As opções com limite garantido, em que você guarda um valor que vira limite, tendem a ser mais acessíveis, mas ainda passam por análise.
Vocês ganham comissão por estes cartões?
Não. Não temos parceria comercial com os emissores citados. Se um dia houver, ela será sinalizada no texto.
Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Continue lendo
Fontes oficiais
- C6 Bank — Cartão de crédito ↗ · verificado em 24 de outubro de 2026
- Nubank — Cartão de crédito ↗ · verificado em 24 de outubro de 2026
- Mercado Pago — Cartão de crédito tem anuidade? ↗ · verificado em 24 de outubro de 2026
- Méliuz — Cartão de crédito ↗ · verificado em 24 de outubro de 2026
- Neon — Cartão de crédito ↗ · verificado em 24 de outubro de 2026
- Inter — Cartões e Inter Loop ↗ · verificado em 24 de outubro de 2026
- Banco Central — Taxas de juros por instituição, cartão rotativo, 02 a 08/10/2026 ↗ · verificado em 24 de outubro de 2026