Cartões e compras · Artigo
Rotativo do cartão: quanto custa de verdade e como sair
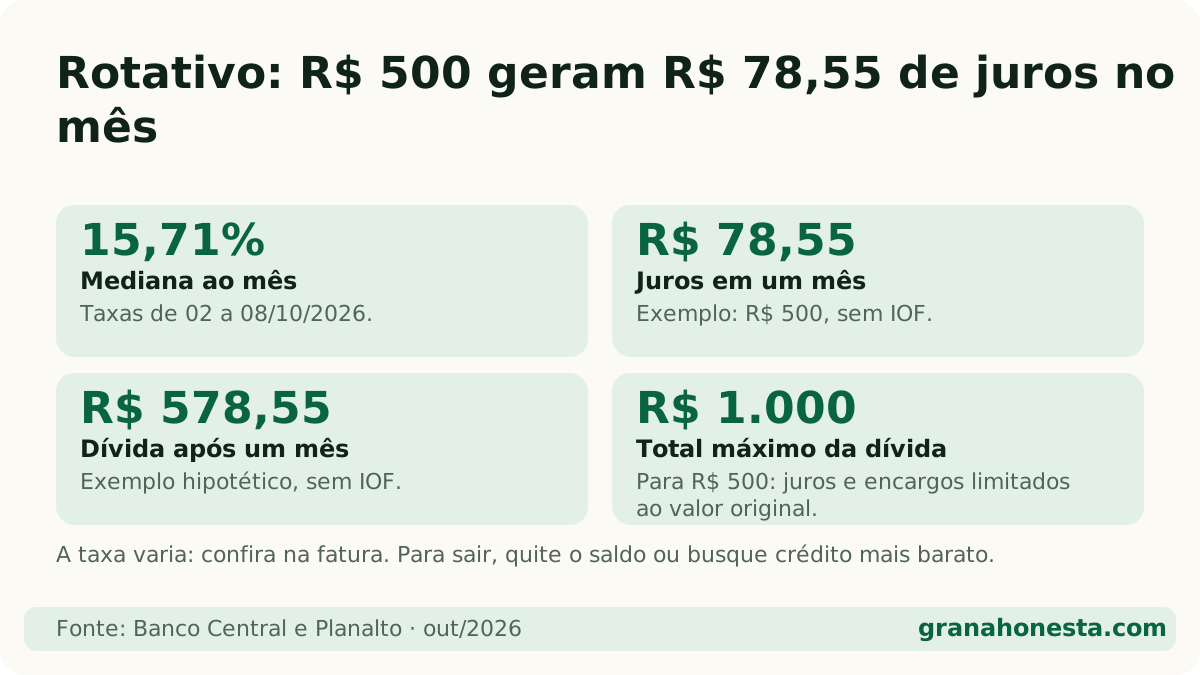
Resposta direta: O rotativo é o empréstimo automático que o banco faz quando você não paga a fatura inteira. Na semana de 02 a 08/10/2026, a mediana das taxas informadas ao Banco Central foi de 15,71% ao mês. Com R$ 500 no rotativo, isso dá R$ 78,55 de juros em um mês. Pela lei, juros e encargos não podem passar de 100% da dívida.
Neste artigo (6 partes)
O rotativo do cartão é um empréstimo que você faz sem perceber: quando a fatura não é paga inteira, o banco financia automaticamente o que faltou, com juros. É uma das formas de crédito mais caras do Brasil. A boa notícia é que existem regras que limitam o estrago e caminhos para sair.
O que é o rotativo do cartão?
Você entra no rotativo quando paga qualquer valor menor que o total da fatura, inclusive o pagamento mínimo. A diferença vira dívida e paga juros no mês seguinte, além de IOF (o imposto sobre operações financeiras).
Ele não depende de contrato novo nem de pedido seu: está previsto no contrato do cartão. Por isso é tão comum entrar sem notar.
Quanto custa o rotativo hoje?
Os bancos informam ao Banco Central a taxa média que cobram. Na semana de 02 a 08/10/2026 (dados abertos do BC, pessoa física, rotativo total prefixado, consulta em 24/10/2026):
| Referência | Taxa média ao mês |
|---|---|
| Mediana das 64 instituições | 15,71% |
| Caixa | 12,16% |
| Nubank (NU FINANCEIRA) | 12,41% |
| Banco do Brasil | 12,73% |
| Bradesco | 13,10% |
| Itaú Unibanco | 14,09% |
| Santander | 15,98% |
| Crefisa | 21,55% |
Esses números são médias. A taxa que você paga depende do seu perfil e aparece na própria fatura, junto com o CET (Custo Efetivo Total). Confira sempre no app.
Quanto vira uma dívida de R$ 500 no rotativo?
Exemplo hipotético, com a mediana de 15,71% ao mês e sem IOF:
- Juros do 1º mês: R$ 500 × 15,71% = R$ 78,55
- Dívida depois de 1 mês: R$ 500 + R$ 78,55 = R$ 578,55
Se esses juros continuassem caindo sobre juros, mês após mês, a conta ficaria assim:
| Meses | Dívida (sem teto) |
|---|---|
| 1 | R$ 578,55 |
| 2 | R$ 669,44 |
| 3 | R$ 774,61 |
| 4 | R$ 896,30 |
| 5 | R$ 1.037,11 |
Em um ano, a taxa de 15,71% ao mês equivale a cerca de 476% ao ano. É por isso que existem as duas regras da próxima seção: sem elas, uma dívida pequena dobraria em menos de cinco meses.
Que regras protegem quem caiu no rotativo?
1. Rotativo por no máximo um mês. A Resolução CMN 4.549/2017 diz que o saldo da fatura só pode ficar no rotativo até o vencimento da fatura seguinte. Depois disso, o banco pode transformar o saldo em parcelamento, que precisa ter condições mais vantajosas que as do rotativo, inclusive nos juros.
2. Teto de 100%. A Lei 14.690/2023 (art. 28) determina que o total de juros e encargos do rotativo e do parcelamento da fatura não pode passar do valor original da dívida. No exemplo:
- Dívida original: R$ 500
- Máximo de juros e encargos: R$ 500
- Total máximo que pode ser cobrado: R$ 1.000
O teto evita a dívida infinita, mas pagar o dobro ainda é muito caro. O melhor é sair antes.
3. Avisos obrigatórios. Pela Resolução BCB 96/2021, o banco deve avisar de graça, por canais eletrônicos, sobre o vencimento (com pelo menos 2 dias de antecedência), sobre as consequências do não pagamento e sobre o início de um parcelamento do saldo.
Como sair do rotativo?
Um passo a passo que funciona para a maioria:
- Pare de usar o cartão por um tempo, ou use só o que cabe no total da próxima fatura.
- Pague o máximo que puder da fatura, não só o mínimo.
- Compare o parcelamento da fatura com outras opções. Na mesma semana de outubro de 2026, a mediana do cartão parcelado no BC foi de 8,41% ao mês, abaixo do rotativo.
- Veja se um crédito mais barato resolve. Um empréstimo pessoal ou consignado com CET menor pode quitar o cartão. Simule no simulador de empréstimo pessoal.
- Negocie. O guia como renegociar dívida mostra o que pedir ao banco.
Para ver quando a dívida acaba e quanto você paga de juros, use o plano para sair do vermelho.
Como evitar cair no rotativo de novo?
- Pague o total da fatura, sempre que possível. Entenda as datas em fatura do cartão.
- Ajuste o limite ao seu orçamento. Você pode pedir para reduzir o limite a qualquer momento, e o banco tem até 2 dias úteis para atender, pela Resolução BCB 96/2021. Mais sobre isso em limite do cartão.
- Monte uma pequena reserva para os meses difíceis. A calculadora de reserva de emergência ajuda a definir a meta.
Cair no rotativo não é falta de caráter: acontece com muita gente num mês apertado. O importante é sair rápido, porque ali o tempo joga contra você.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual é a taxa do rotativo do cartão hoje?
Varia por banco. Na semana de 02 a 08/10/2026, a mediana das taxas médias do rotativo informadas ao Banco Central foi de 15,71% ao mês, e entre bancos conhecidos houve médias de 12,16% (Caixa) a 21,55% (Crefisa). A sua taxa aparece na fatura.
Os juros do rotativo têm limite?
Têm. Pela Lei 14.690/2023, o total de juros e encargos do rotativo e do parcelamento da fatura não pode passar do valor original da dívida. Uma dívida de R$ 500 chega, no máximo, a R$ 1.000.
Posso ficar meses no rotativo?
Não. Pela Resolução CMN 4.549/2017, o rotativo só vale até o vencimento da fatura seguinte. Depois, o saldo pode ser parcelado em condições mais vantajosas que as do rotativo.
Pagar o mínimo me tira do rotativo?
Não. Pagar o mínimo evita a inadimplência, mas o que fica sem pagar entra no rotativo e paga juros. A forma de sair é pagar o saldo ou trocar por um crédito mais barato.
Vale pegar empréstimo para quitar o rotativo?
Pode valer, se o CET do empréstimo for bem menor que o do rotativo e a parcela couber no orçamento. Compare o custo total antes e evite voltar a usar o cartão no mesmo ritmo.
Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
Continue lendo
Fontes oficiais
- Banco Central — Taxas de juros por instituição, cartão rotativo total, 02 a 08/10/2026 (dados abertos) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 14.690/2023, art. 28 ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução CMN 4.549/2017 ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução BCB 96/2021 ↗ · verificado em 24 de outubro de 2026