Trabalho e salário · Artigo
Como calcular férias
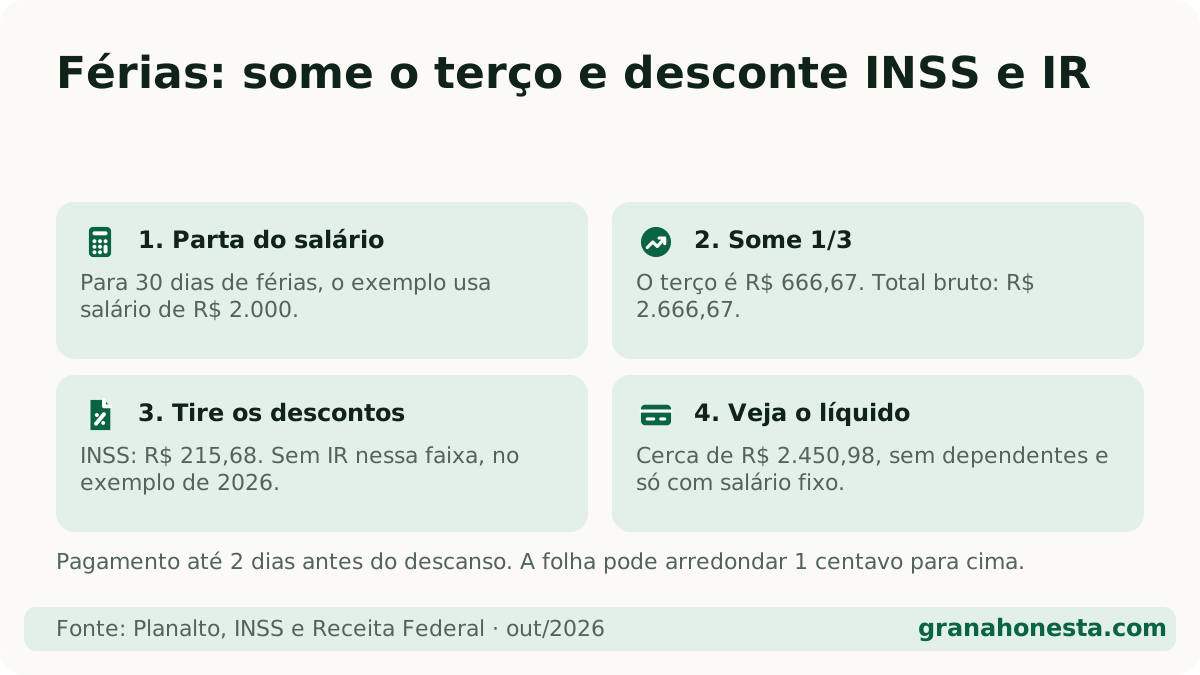
Resposta direta: Para calcular férias, pegue o salário, some 1/3 dele (o terço constitucional) e desconte INSS e, se houver, Imposto de Renda. Com salário de R$ 2.000, as férias brutas de 30 dias dão R$ 2.666,67 e o líquido fica em cerca de R$ 2.450,98. O pagamento deve sair até 2 dias antes de você começar a descansar.
Neste artigo (7 partes)
Calcular férias é mais simples do que parece: você recebe o seu salário do mês de descanso mais um terço dele, e desse total saem o INSS e, dependendo da faixa, o Imposto de Renda. Com salário de R$ 2.000, as férias de 30 dias dão R$ 2.666,67 brutos e cerca de R$ 2.450,98 líquidos.
Vamos por partes, sem pressa.
Qual é a fórmula das férias?
férias brutas = (salário ÷ 30 × dias de férias) + 1/3 desse valor
férias líquidas = férias brutas − INSS − IR
Esse “1/3 a mais” é o terço constitucional: um adicional garantido pela Constituição (art. 7º, XVII) para que você tenha um dinheiro extra no descanso. Ele não é um favor da empresa: é obrigatório.
Se você recebe adicionais de forma habitual (horas extras, comissões, adicional noturno), a média deles entra junto com o salário fixo. Os exemplos abaixo usam só o salário fixo.
Como fica o cálculo com salário de R$ 2.000?
Imagine 30 dias de férias, salário de R$ 2.000, sem dependentes.
- Salário das férias: R$ 2.000 ÷ 30 × 30 = R$ 2.000,00
- Terço constitucional: R$ 2.000 ÷ 3 = R$ 666,67
- Férias brutas: R$ 2.000 + R$ 666,67 = R$ 2.666,67
- INSS 2026 (progressivo):
- até R$ 1.621,00 × 7,5% = R$ 121,58
- de R$ 1.621,01 a R$ 2.666,67 → R$ 1.045,67 × 9% = R$ 94,11
- total: R$ 215,68 (a soma exata dá R$ 215,685; a folha pode arredondar 1 centavo para cima)
- Imposto de Renda: zero. Com a redução da Lei 15.270/2025, rendimento tributável de até R$ 5.000 no mês fica sem IR em 2026.
- Férias líquidas: R$ 2.666,67 − R$ 215,68 = R$ 2.450,98
A conta do INSS é “progressiva”: cada pedaço do valor paga a alíquota da sua faixa. A explicação completa está na tabela INSS 2026.
E se eu vender 10 dias de férias?
Vender férias tem um nome técnico: abono pecuniário. A CLT (art. 143) deixa você converter 1/3 das férias em dinheiro: em 30 dias, isso dá 10 dias vendidos e 20 de descanso. É uma escolha sua, não da empresa, mas tem prazo: o pedido deve ser feito até 15 dias antes do fim do período aquisitivo (os 12 meses de trabalho que dão direito às férias).
O detalhe que faz diferença no bolso: pelo art. 144 da CLT, o abono não integra a remuneração para a previdência, ou seja, não tem INSS.
Mesmo exemplo, salário de R$ 2.000, vendendo 10 dias:
- 20 dias de férias: R$ 2.000 ÷ 30 × 20 = R$ 1.333,33
- 1/3 dos 20 dias: R$ 444,44
- Base com INSS: R$ 1.333,33 + R$ 444,44 = R$ 1.777,78
- INSS: R$ 121,58 + (R$ 156,78 × 9% = R$ 14,11) = R$ 135,68
- Abono (10 dias vendidos + o 1/3 deles): R$ 666,67 + R$ 222,22 = R$ 888,89
- Total líquido: R$ 1.777,78 − R$ 135,68 + R$ 888,89 = R$ 2.530,98
Ou seja: vendendo 10 dias, entram cerca de R$ 80 a mais, e você descansa 10 dias a menos. Se compensa, só você sabe. Descanso também é dinheiro bem gasto.
Faltas reduzem os dias de férias?
Sim, as faltas sem justificativa no período aquisitivo. A regra está no art. 130 da CLT:
| Faltas no período aquisitivo | Dias de férias |
|---|---|
| até 5 | 30 dias |
| de 6 a 14 | 24 dias |
| de 15 a 23 | 18 dias |
| de 24 a 32 | 12 dias |
Com 8 faltas e salário de R$ 2.000, por exemplo: R$ 2.000 ÷ 30 × 24 = R$ 1.600, mais o terço de R$ 533,33, dá R$ 2.133,33 brutos.
Faltas justificadas por lei (como atestado médico aceito) não entram nessa contagem. E a CLT proíbe a empresa de simplesmente “descontar” faltas dos dias de férias fora dessa tabela.
Quando o dinheiro das férias tem que cair?
Pelo art. 145 da CLT, o pagamento das férias, e do abono se você vendeu dias, deve ser feito até 2 dias antes do início do descanso. Ou seja: você sai de férias com o dinheiro já na conta.
Um cuidado de quem já passou por isso: como o salário do mês das férias é pago adiantado, o próximo contracheque costuma vir menor (só com os dias trabalhados depois da volta). Não é erro. Vale se planejar para esse mês mais “magro”.
Quais descontos aparecem nas férias?
- INSS: sobre as férias gozadas + o terço, pela tabela progressiva de 2026 (de 7,5% a 14%, com teto em R$ 8.475,55).
- Imposto de Renda: em base própria. Em 2026, com a redução criada pela Lei 15.270/2025, o imposto zera para rendimento tributável de até R$ 5.000 no mês e diminui aos poucos até R$ 7.350.
- Abono pecuniário: sem INSS (art. 144 da CLT).
Deixe a calculadora fazer a conta
Para conferir o seu caso, com dependentes e venda de dias, use a calculadora de férias: ela mostra o bruto, o terço, o abono e cada desconto separado. Se você está saindo do emprego, as férias vencidas e proporcionais entram na calculadora de rescisão. E para comparar com o mês normal, tem a calculadora de salário líquido.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quanto recebo de férias com salário de R$ 2.000?
Nas férias de 30 dias, você recebe R$ 2.000 de salário mais R$ 666,67 de terço constitucional, total de R$ 2.666,67 bruto. Descontando o INSS de 2026 (R$ 215,68) e sem Imposto de Renda nessa faixa, o líquido fica em cerca de R$ 2.450,98.
Vender 10 dias de férias vale a pena?
Em dinheiro, você recebe um pouco mais, porque o abono pecuniário (os 10 dias vendidos) não entra na base do INSS. No exemplo de R$ 2.000, o líquido sobe de cerca de R$ 2.450,98 para R$ 2.530,98. Em troca, você descansa 20 dias em vez de 30. A venda é um direito seu: precisa ser pedida até 15 dias antes de terminar o período aquisitivo.
Faltas diminuem as férias?
Sim, as faltas sem justificativa. Até 5 faltas no período aquisitivo, você mantém os 30 dias. De 6 a 14 faltas, cai para 24 dias; de 15 a 23, para 18 dias; de 24 a 32, para 12 dias. A empresa não pode simplesmente descontar faltas do período de férias.
Quando a empresa tem que pagar as férias?
Até 2 dias antes do início das férias, segundo o artigo 145 da CLT. Isso vale também para o abono, se você vendeu dias.
Tem desconto de Imposto de Renda nas férias?
Pode ter. As férias mais o terço entram numa base própria de IR. Em 2026, com a redução da Lei 15.270/2025, quem tem rendimento tributável de até R$ 5.000 no mês fica com imposto zero. Acima disso, o IR aparece, com redução parcial até R$ 7.350.
Leia também sobre o assunto
- Hora extra: quanto vale e como calcular →
- Quanto ganha um enfermeiro em 2026 →
- Rescisão: o que você recebe em cada tipo de demissão →
- Salário líquido 2026: como calcular →
- Salário mínimo 2027: valor previsto e o que muda →
- Tabela INSS 2026: alíquotas, faixas e quanto é descontado do salário →
- Vale a pena ser PJ? O que a proposta não conta →
Fontes oficiais
- Planalto — CLT (Decreto-Lei 5.452/1943), arts. 130, 143, 144 e 145 ↗ · verificado em 24 de outubro de 2026
- Planalto — Constituição Federal, art. 7º, XVII ↗ · verificado em 24 de outubro de 2026
- INSS — Tabela de contribuição mensal 2026 ↗ · verificado em 24 de outubro de 2026
- Receita Federal — Tributação de 2026 (tabelas do IR) ↗ · verificado em 24 de outubro de 2026