Cartões e compras · Artigo
À vista ou parcelado na Black Friday? A conta antes de comprar
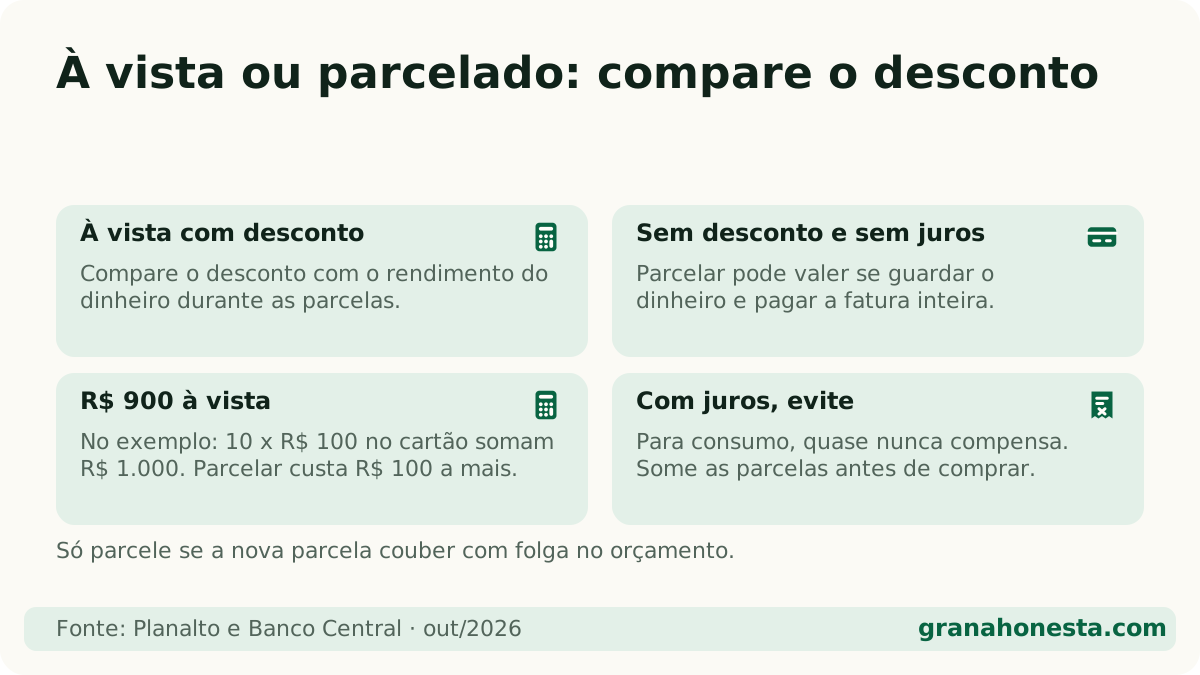
Resposta direta: Se a loja dá desconto à vista, compare esse desconto com o quanto o dinheiro renderia guardado durante as parcelas. Em geral, desconto acima de alguns pontos percentuais vence. Se não há desconto e o parcelado é mesmo sem juros, parcelar pode valer, desde que caiba no orçamento.
Neste artigo (7 partes)
A pergunta “à vista ou parcelado?” volta com força toda Black Friday, que em 2026 cai em 27 de novembro. A resposta não é de opinião, é de conta. E a conta é mais simples do que parece.
Para fazer com os seus números, use a calculadora à vista ou parcelado. Se ainda vai escolher um cartão, veja o ranking de cartão de crédito sem anuidade. E, para calcular descontos rapidamente, a calculadora de porcentagem.
Parcelado sem juros é mesmo sem juros?
Nem sempre. Se a loja oferece um preço menor para pagar à vista, o preço parcelado é, na prática, mais caro. Essa diferença funciona como juros embutidos, mesmo que a etiqueta diga “sem juros”.
Exemplo:
| Opção | Valor |
|---|---|
| À vista no Pix | R$ 900 |
| 10x “sem juros” no cartão | 10 x R$ 100 = R$ 1.000 |
Os R$ 100 a mais são o preço de parcelar. Pela lei, a loja precisa informar o preço à vista e o total a prazo (Código de Defesa do Consumidor, art. 52), justamente para você poder comparar.
Como saber se compensa pagar à vista ou parcelar?
A regra é comparar duas coisas:
- O desconto à vista (em %).
- Quanto o dinheiro renderia guardado enquanto você paga as parcelas.
Se você parcela, o dinheiro fica aplicado e rende um pouco a cada mês. Se paga à vista, ganha o desconto na hora. Ganha a opção que deixa mais dinheiro no seu bolso no final.
Na prática:
- Tem desconto à vista razoável (por exemplo, 5% ou mais em poucas parcelas)? À vista costuma vencer, porque o rendimento de poucos meses dificilmente chega lá.
- Não tem desconto nenhum e o parcelado é igual ao à vista? Parcelar e deixar o dinheiro rendendo é levemente melhor, se você realmente guardar o dinheiro e pagar todas as faturas inteiras.
- Parcelado com juros? Quase nunca compensa para consumo. O cartão parcelado teve mediana de 8,41% ao mês no Banco Central (02 a 08/10/2026).
A calculadora à vista ou parcelado faz essa comparação com o rendimento do dinheiro no período.
Qual o risco escondido de parcelar?
O risco não é a compra em si, é a soma. Dez parcelas de R$ 50 parecem leves, mas cinco compras assim viram R$ 250 por mês na fatura por quase um ano. Se um mês apertar e você pagar só parte da fatura, entra no rotativo, os juros que o banco cobra sobre o que ficou sem pagar. É a dívida mais cara do país.
A lei limita o estrago: desde 2024, os juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida (Lei 14.690/2023). Mesmo assim, uma dívida de R$ 1.000 pode chegar a R$ 2.000. Não é proteção, é teto.
Antes de parcelar, olhe:
- O total de parcelas que já estão na sua fatura dos próximos meses.
- Se a nova parcela cabe com folga, e não só “cabe”.
- Se você tem reserva para um imprevisto.
Como se preparar para a Black Friday 2026?
Dicas que o Procon repete todo ano, e que funcionam:
- Pesquise o preço antes. Anote hoje o valor do que quer comprar ou use sites de histórico de preço. Assim você percebe a “metade do dobro”.
- Desconfie de site sem CNPJ, sem endereço ou com preço bom demais. Confira o CNPJ e a reputação antes de pagar.
- Prefira pagar com cartão em loja que você não conhece, porque é mais fácil contestar do que um Pix.
- Lembre do direito de arrependimento: em compras pela internet ou telefone, você tem 7 dias para desistir, contados do recebimento (CDC, art. 49).
- Faça uma lista e um teto. O que não está na lista espera a próxima promoção.
- Calcule o desconto real com a calculadora de porcentagem: de R$ 1.200 por R$ 960 são 20% de desconto, não “quase metade”.
E Pix parcelado ou cashback na Black Friday?
- Pix parcelado é crédito com juros, com outro nome. Se a loja aceita cartão sem juros, não faz sentido pagar juros ao banco. Entenda em Pix parcelado.
- Cashback ajuda, mas devolve pouco: 1% de R$ 500 são R$ 5. Ele nunca deve ser o motivo da compra. Veja a conta em cashback.
Já parcelou demais?
Se as parcelas já estão apertando, pare de criar novas e organize as contas com o plano para sair do vermelho. Pedir o parcelamento da fatura antes de cair no rotativo costuma sair mais barato, mas peça o CET e compare.
Resumo
- Com desconto à vista: compare o desconto com o rendimento do dinheiro. Na maioria das vezes, à vista vence.
- Sem desconto, sem juros: parcelar pode valer, se couber no orçamento e você pagar a fatura inteira.
- Com juros: para consumo, quase nunca vale.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quando é a Black Friday 2026?
Em 27 de novembro de 2026, a última sexta-feira de novembro. Muitas lojas começam as ofertas dias antes e estendem pelo fim de semana.
Parcelado sem juros é sempre melhor?
Não. Se a loja dá desconto para pagar à vista, o parcelado "sem juros" na verdade embute a diferença. Compare o desconto com o rendimento do dinheiro no período.
Posso devolver uma compra da Black Friday feita pela internet?
Sim. Em compras fora da loja física, o Código de Defesa do Consumidor garante 7 dias para desistir, contados do recebimento, com devolução do valor pago.
Quantas parcelas posso ter ao mesmo tempo?
Não há número certo, mas some todas as parcelas que já estão na fatura antes de criar outra. Se a soma aperta o mês, não parcele.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Fontes oficiais
- Planalto — Código de Defesa do Consumidor (Lei 8.078/1990) ↗ · verificado em 23 de outubro de 2026
- Planalto — Lei 14.690/2023 ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026