Casa e carro · Artigo
Financiamento de carro: como funciona e quanto custa
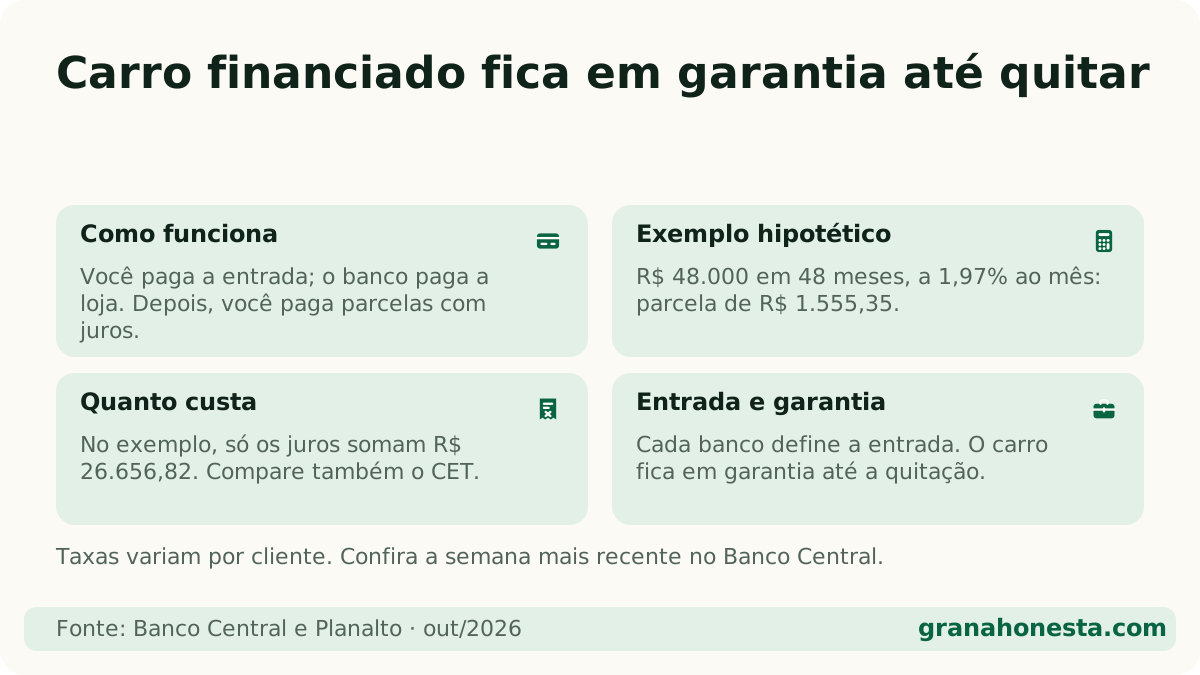
Resposta direta: No financiamento de carro, você dá uma entrada e o banco paga o resto à loja; você devolve em parcelas com juros, e o carro fica alienado ao banco até a quitação. Na semana de 2 a 8/10/2026, os juros variaram de 0,61% a 3,43% ao mês entre as instituições do ranking do Banco Central. Com R$ 48.000 financiados em 48 meses a 1,97% ao mês, a parcela fica em R$ 1.555,35 e os juros somam R$ 26.656,82.
Neste artigo (8 partes)
Financiar um carro é pegar um empréstimo com destino certo: você dá uma parte do preço (a entrada), o banco paga o resto à loja, e você devolve esse dinheiro em parcelas mensais com juros. Até a última parcela, o carro fica em garantia do banco.
O que mais pesa no bolso são três escolhas: quanto você dá de entrada, em quantos meses paga e qual taxa consegue. Vamos ver cada uma com números.
Como funciona o financiamento de carro?
O tipo mais comum é o CDC veicular (Crédito Direto ao Consumidor): um empréstimo feito por banco, financeira ou banco da própria montadora, quase sempre oferecido dentro da concessionária ou da loja.
O caminho costuma ser este:
- Você escolhe o carro e pede a simulação.
- O banco analisa seu crédito (renda, score, dívidas).
- Aprovado, você paga a entrada e assina o contrato.
- O banco paga a loja, e o carro sai no seu nome com alienação fiduciária registrada no documento.
- Você paga as parcelas. Quitou tudo, a alienação é baixada.
O que é alienação fiduciária?
É o nome da garantia. Pelo Código Civil (art. 1.361), na propriedade fiduciária o devedor transfere ao credor a propriedade de um bem móvel como garantia, e no caso de veículo isso fica registrado no órgão de trânsito.
Traduzindo: você usa o carro normalmente, mas, no papel, ele está “preso” ao banco até a quitação. Se a dívida vencer e não for paga, o credor deve vender o carro, usar o dinheiro para cobrir a dívida e as despesas de cobrança e entregar a você o que sobrar (art. 1.364).
Por isso a taxa do financiamento de carro costuma ser menor do que a de um empréstimo pessoal: o banco tem o carro como garantia.
Quanto estão os juros do financiamento de carro?
O Banco Central publica, toda semana, a taxa média de cada instituição em cada tipo de crédito, já com os encargos incluídos. Na modalidade “Aquisição de veículos – prefixado”, pessoa física, no período de 2 a 8 de outubro de 2026:
| Instituição (exemplos do ranking) | Ao mês | Ao ano |
|---|---|---|
| Menor taxa do ranking (banco de montadora) | 0,61% | 7,62% |
| Caixa Econômica Federal | 1,01% | 12,84% |
| Banco do Brasil | 1,06% | 13,46% |
| Bradesco | 1,70% | 22,35% |
| Santander (financeira) | 1,85% | 24,64% |
| Itaú Unibanco | 1,97% | 26,39% |
| Banco Pan | 2,84% | 40,00% |
| Maior taxa do ranking | 3,43% | 49,89% |
Foram 40 instituições no ranking dessa semana. Dois cuidados:
- Essas taxas são médias dos contratos já fechados. O próprio Banco Central avisa que a taxa varia de cliente para cliente, conforme cadastro, entrada e garantias.
- Bancos de montadora às vezes têm taxa baixíssima porque a montadora subsidia a venda de alguns modelos. Vale para aquele carro, naquela promoção.
Para consultar a semana mais recente, abra a página Taxas de juros do Banco Central, clique em “Aquisição de veículos” e escolha o período. O passo a passo está no guia taxa de juros: como comparar.
Quanto fica a parcela de um carro de R$ 60.000?
Vamos a um exemplo hipotético: carro de R$ 60.000, entrada de 20% (R$ 12.000), valor financiado de R$ 48.000, taxa de 1,97% ao mês (perto do meio do ranking) e parcelas fixas pela Tabela Price.
A fórmula da parcela fixa é:
parcela = valor × taxa ÷ (1 − (1 + taxa)^−meses)Com 48 meses: R$ 48.000 × 0,0197 ÷ (1 − 1,0197^−48) = R$ 1.555,35 por mês.
Agora veja o efeito do prazo, com o mesmo valor e a mesma taxa:
| Prazo | Parcela | Total pago | Só de juros |
|---|---|---|---|
| 36 meses | R$ 1.874,12 | R$ 67.468,17 | R$ 19.468,17 |
| 48 meses | R$ 1.555,35 | R$ 74.656,82 | R$ 26.656,82 |
| 60 meses | R$ 1.370,85 | R$ 82.251,04 | R$ 34.251,04 |
Esticar de 36 para 60 meses baixa a parcela em cerca de R$ 500, mas faz você pagar R$ 14.782,87 a mais de juros.
E o efeito da taxa: com 48 meses a 1,01% ao mês, a parcela cai para R$ 1.266,85 e os juros para R$ 12.808,99. É menos da metade dos juros do exemplo a 1,97%. Pesquisar banco vale dinheiro de verdade.
Faça a sua conta no simulador de financiamento de veículo.
Quanto devo dar de entrada?
Quanto mais, melhor, desde que você não zere a sua reserva de emergência. No mesmo carro de R$ 60.000, a 1,97% ao mês em 48 meses:
- Entrada de 10% (R$ 6.000): financia R$ 54.000, parcela de R$ 1.749,77, juros de R$ 29.988,92.
- Entrada de 20% (R$ 12.000): financia R$ 48.000, parcela de R$ 1.555,35, juros de R$ 26.656,82.
Os R$ 6.000 a mais de entrada economizaram R$ 3.332,10 de juros. Não há entrada mínima definida em lei: cada banco define a sua, e alguns aceitam financiar quase tudo, o que encarece bastante a conta.
Que custos vêm além dos juros?
A taxa de juros não é o preço todo. No contrato podem entrar:
- IOF: imposto sobre o crédito. Para pessoa física, o Decreto 6.306/2007 prevê 0,0082% ao dia (contado até 365 dias) mais 0,38% de adicional. No máximo, isso dá cerca de 3,37% do valor financiado: em R$ 48.000, até uns R$ 1.619. Normalmente ele é embutido no financiamento.
- Tarifa de cadastro e registro do contrato no órgão de trânsito.
- Seguros oferecidos junto (prestamista, por exemplo). Leia se são opcionais antes de aceitar.
Para enxergar tudo junto, existe o CET (Custo Efetivo Total). Pela Resolução CMN 4.881/2020, ele é a taxa que reúne juros, tarifas, tributos, seguros e outras despesas da operação, e o banco é obrigado a informá-lo. Ao comparar duas propostas, compare o CET, não só a taxa. A explicação completa está em o que é CET.
Financiar, consórcio ou juntar dinheiro?
Depende da pressa:
- Financiamento: carro na hora, mas você paga juros.
- Consórcio: sem juros, com taxa de administração, mas você só recebe quando for sorteado ou der lance. Veja a comparação em consórcio ou financiamento.
- Juntar e comprar à vista: o mais barato, e ainda dá poder de negociação no preço.
Lembre também que o carro tem custos fixos todo ano, como seguro, manutenção e IPVA. Dá para estimar o imposto na calculadora de IPVA. Se a moto resolve o seu caso, veja o guia de financiamento de moto.
Como não errar no financiamento?
- Peça a proposta por escrito com CET mensal e anual, valor total e número de parcelas.
- Simule em pelo menos três lugares: concessionária, seu banco e um banco digital.
- Deixe a parcela caber com folga no orçamento: carro também gasta com combustível, seguro e manutenção.
- Recuse seguros e serviços que você não pediu.
- Se sobrar dinheiro no futuro, adiantar parcelas reduz os juros, porque os juros futuros saem da conta.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual a entrada mínima para financiar um carro?
Não existe uma entrada mínima fixada em lei: cada banco define a sua, conforme o seu perfil e o carro. O que vale saber é que entrada maior reduz o valor financiado, a parcela e os juros totais. No exemplo deste guia, subir a entrada de 10% para 20% de um carro de R$ 60.000 economiza R$ 3.332,10 só de juros.
Qual o banco com menor juros para financiar carro?
Muda toda semana. No ranking do Banco Central de 2 a 8/10/2026, as menores taxas para aquisição de veículos por pessoa física foram de bancos de montadoras (0,61% e 0,64% ao mês), e entre os bancos de varejo a Caixa apareceu com 1,01% e o Banco do Brasil com 1,06%. São médias dos contratos fechados: a sua proposta pode ser diferente.
Tem IOF no financiamento de carro?
Tem. Para pessoa física, o IOF de crédito é de 0,0082% ao dia (contado até 365 dias) mais uma alíquota adicional de 0,38%. Na prática, fica em no máximo cerca de 3,37% do valor financiado, e costuma ser somado ao financiamento.
Posso vender o carro financiado?
Enquanto houver alienação fiduciária, o carro está em garantia do banco e não pode ser vendido livremente. O caminho é quitar o saldo (com desconto dos juros futuros) ou fazer a transferência da dívida com a concordância do banco.
O que acontece se eu atrasar as parcelas?
Você paga multa e juros de atraso, pode ser negativado e, se a dívida não for paga, o banco pode retomar o carro. Pelo Código Civil, o credor vende o bem, usa o dinheiro para quitar a dívida e as despesas e devolve a você o que sobrar.
Leia também sobre o assunto
- Consórcio ou financiamento: qual sai mais barato? →
- Consórcio: como funciona a contemplação →
- Financiamento de moto: como funciona e quanto custa →
- Minha Casa Minha Vida 2026: faixas, renda e subsídio →
- Simulador Caixa: como simular o financiamento e ler o resultado →
- Tabela Price: como funciona, com exemplo mês a mês →
- Tabela SAC: como funciona a amortização constante →
Continue lendo
Fontes oficiais
- Banco Central — Taxas de juros por modalidade e instituição ↗ · verificado em 24 de outubro de 2026
- Banco Central — API de taxas de juros diárias por início de período (2 a 8/10/2026) ↗ · verificado em 24 de outubro de 2026
- Planalto — Decreto 6.306/2007 (Regulamento do IOF), art. 7º ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução CMN 4.881/2020 (Custo Efetivo Total) ↗ · verificado em 24 de outubro de 2026
- Planalto — Código Civil, arts. 1.361 a 1.364 (propriedade fiduciária) ↗ · verificado em 24 de outubro de 2026