Dívidas e crédito · Artigo
Taxa de juros: como comparar propostas sem cair em pegadinha
Resposta direta: Para comparar taxas de juros, coloque todas no mesmo período e use juros compostos: 2% ao mês equivalem a 26,82% ao ano, e não a 24%. Depois compare o CET, que inclui tarifas, impostos e seguros. A taxa média de cada banco, por tipo de crédito, está na página Taxas de juros do Banco Central, atualizada toda semana.
Neste artigo (6 partes)
Comparar taxa de juros parece fácil: a menor ganha. O problema é que uma proposta fala em “% ao mês”, outra em “% ao ano”, e uma terceira esconde tarifas que não aparecem na taxa. Para comparar de verdade, você precisa de três passos: mesmo período, juros compostos e CET.
Por que não dá para comparar taxa ao mês com taxa ao ano?
Porque são réguas diferentes. “1,9% ao mês” e “25% ao ano” podem parecer coisas distintas, mas talvez sejam quase o mesmo custo. Antes de comparar, converta tudo para o mesmo período: ou tudo ao mês, ou tudo ao ano.
E a conversão não é uma simples multiplicação por 12. É aí que entram os juros compostos.
Como converter taxa ao mês em taxa ao ano?
Crédito no Brasil é cobrado em juros compostos: os juros de um mês entram na dívida e, no mês seguinte, também pagam juros. É o famoso “juros sobre juros”.
A fórmula de conversão é:
taxa anual = (1 + taxa mensal)^12 − 1
taxa mensal = (1 + taxa anual)^(1/12) − 1
Exemplo: 2% ao mês em taxa anual
- Some 1 à taxa: 1 + 0,02 = 1,02
- Eleve a 12 (os 12 meses): 1,02^12 = 1,2682
- Tire 1: 1,2682 − 1 = 0,2682
- Resultado: 26,82% ao ano
Se você multiplicasse 2% × 12, chegaria a 24%, quase 3 pontos a menos. Numa dívida de R$ 1.000 parada por um ano a 2% ao mês, o saldo vira R$ 1.268,24, e não R$ 1.240.
O caminho inverso funciona igual: 12% ao ano equivalem a cerca de 0,95% ao mês, e não a 1%.
Quer ver os juros compostos trabalhando mês a mês? Use a calculadora de juros compostos. Ela mostra o efeito pelo lado do investimento, mas a matemática da dívida é a mesma. A explicação completa está em juros compostos.
O que é o CET e por que ele vale mais que a taxa?
A taxa de juros é só uma parte do preço. Um empréstimo também pode ter IOF (imposto), tarifa de cadastro, seguro e outras despesas.
O CET (Custo Efetivo Total) junta tudo isso numa taxa só. Pela Resolução CMN 4.881/2020, ele deve considerar juros, tarifas, tributos, seguros e outras despesas ligadas à operação, e o banco tem de informá-lo na oferta e no contrato, ao mês e ao ano.
Exemplo simples: a proposta A tem juros de 1,8% ao mês e CET de 2,3%; a proposta B tem juros de 1,9% e CET de 2,1%. A B parece mais cara pela taxa, mas é mais barata de verdade, porque cobra menos extras. Saiba mais em o que é CET.
Onde vejo a taxa de juros de cada banco?
O Banco Central publica, toda semana, a taxa média de cada instituição em cada tipo de crédito, já com os encargos, em ordem da menor para a maior. É grátis e não precisa de cadastro:
- Acesse bcb.gov.br/estatisticas/txjuros (página “Taxas de juros”).
- Escolha Pessoa física e o tipo de crédito: crédito pessoal não consignado, consignado INSS, aquisição de veículos, cheque especial, cartão rotativo e outros.
- Escolha o período (a semana).
- Veja a lista com a taxa ao mês e ao ano de cada banco.
Para ter uma ideia do tamanho das diferenças, veja os extremos de algumas modalidades de pessoa física na semana de 2 a 8 de outubro de 2026:
| Tipo de crédito | Menor taxa | Maior taxa |
|---|---|---|
| Consignado INSS | 1,50% ao mês | 2,16% ao mês |
| Aquisição de veículos | 0,61% ao mês | 3,43% ao mês |
| Cheque especial | 2,18% ao mês | 8,57% ao mês |
| Cartão de crédito rotativo | 0,04% ao mês | 24,99% ao mês |
Dois cuidados ao usar o ranking:
- São médias dos contratos já fechados. O Banco Central avisa que a taxa muda de cliente para cliente, conforme cadastro, entrada e garantias.
- Instituições com pouquíssimos contratos podem aparecer com taxa muito baixa ou muito alta. Olhe também os grandes bancos e o seu próprio.
Como comparar duas propostas na prática?
Use esta ordem:
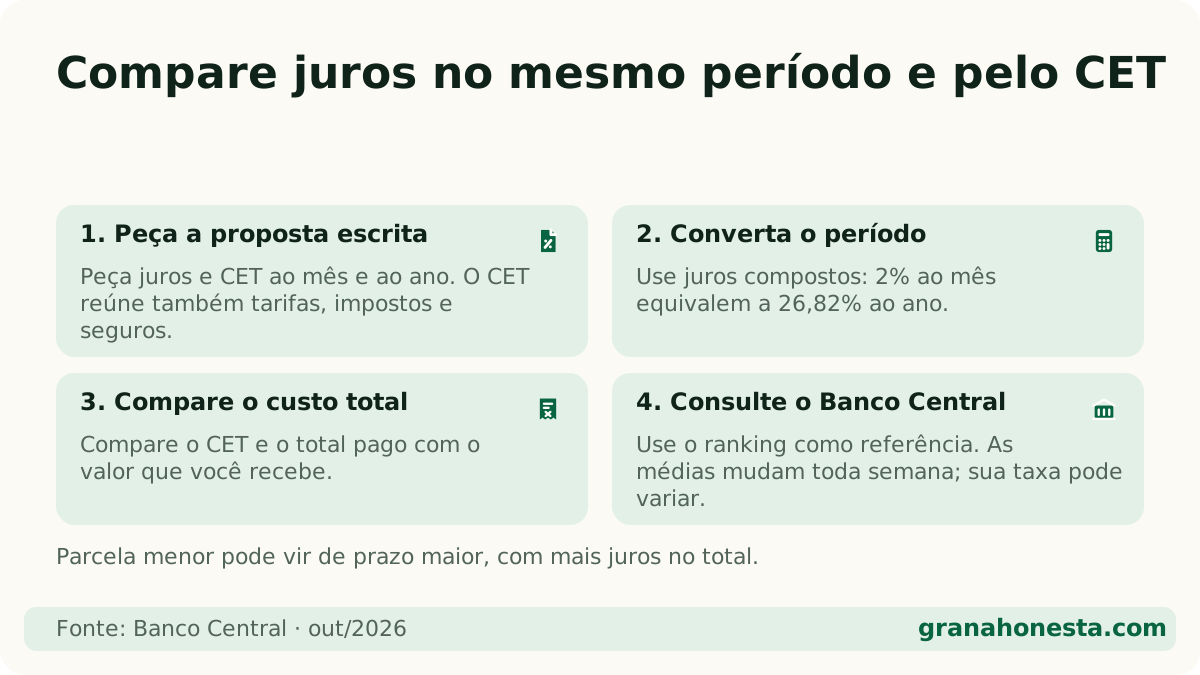
- Peça por escrito a taxa de juros e o CET, ao mês e ao ano.
- Converta tudo para o mesmo período, com a fórmula de juros compostos.
- Compare o CET, não a taxa nem a parcela.
- Compare o total pago (parcela × número de parcelas) com o valor que você recebe.
- Confira o ranking do Banco Central: se a proposta está muito acima da média do seu banco, negocie ou procure outro.
Uma parcela menor nem sempre é um negócio melhor: muitas vezes ela só vem de um prazo maior, com mais juros no total. Para testar, use o simulador de empréstimo pessoal ou, no caso de carro e moto, o simulador de financiamento de veículo.
Qual crédito costuma ter juros menores?
Em geral, quanto mais garantia o banco tem, menor a taxa. O consignado (parcela descontada do salário ou do benefício) e o financiamento de veículo (o bem fica em garantia) costumam ficar bem abaixo do cheque especial e do rotativo do cartão, como mostra a tabela acima.
Se você está pagando cheque especial ou rotativo, trocar essa dívida por uma mais barata pode economizar muito. Veja os caminhos em como sair das dívidas e em empréstimo consignado.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quanto é 2% ao mês em taxa anual?
26,82% ao ano. A conta é (1 + 0,02) elevado a 12, menos 1. Multiplicar 2% por 12 dá 24%, que é menos do que você paga de verdade, porque os juros de cada mês também rendem juros.
Como transformar taxa anual em mensal?
Faça o caminho inverso: (1 + taxa anual) elevado a 1/12, menos 1. Por exemplo, 12% ao ano equivalem a cerca de 0,95% ao mês, e não a 1%.
O que é mais importante: taxa de juros ou CET?
O CET. A taxa de juros é só uma parte do custo. O CET (Custo Efetivo Total) junta juros, tarifas, impostos e seguros numa taxa só, e o banco é obrigado a informá-lo. Entre duas propostas, a de menor CET é a mais barata.
Onde vejo a taxa de juros de cada banco?
Na página Taxas de juros do Banco Central (bcb.gov.br/estatisticas/txjuros). Você escolhe a modalidade, como empréstimo pessoal ou aquisição de veículos, e vê as instituições em ordem da menor para a maior taxa média, ao mês e ao ano.
A taxa do ranking do Banco Central é a que eu vou pagar?
Não necessariamente. É a média dos contratos fechados pelo banco naquele período. A sua taxa depende do seu cadastro, da entrada e das garantias. Use o ranking como referência para negociar e para saber se uma proposta está fora da curva.
Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Cartão consignado: o que é e quando ele vira armadilha →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
Fontes oficiais
- Banco Central — Taxas de juros por modalidade e instituição ↗ · verificado em 24 de outubro de 2026
- Banco Central — API de taxas de juros diárias por início de período (2 a 8/10/2026) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução CMN 4.881/2020 (Custo Efetivo Total) ↗ · verificado em 24 de outubro de 2026