Dívidas e crédito · Artigo
Consignado INSS: margem, juros e como contratar com segurança
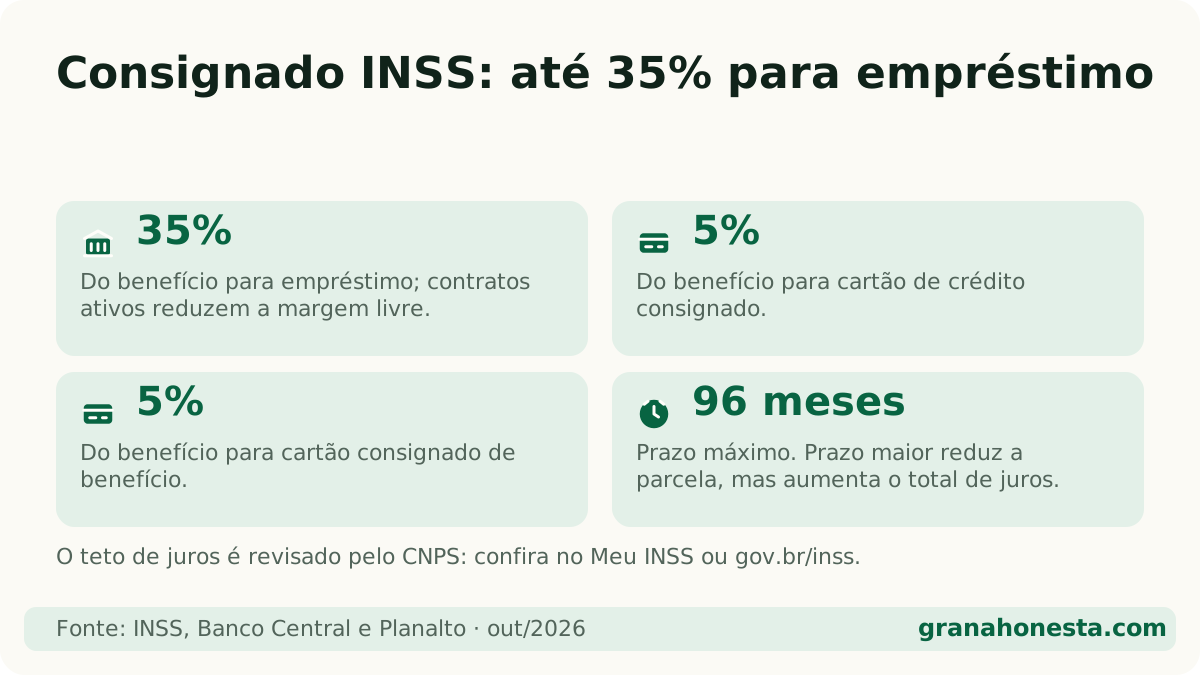
Resposta direta: O consignado INSS é o empréstimo com parcela descontada da aposentadoria ou pensão. A margem é de até 35% do benefício para empréstimo, mais 5% para cada cartão consignado, com prazo de até 96 meses. Os juros têm teto definido pelo CNPS, e contratos e taxas podem ser conferidos no Meu INSS.
Neste artigo (6 partes)
Para aposentados e pensionistas, o consignado INSS costuma ser o crédito mais barato disponível, inclusive para quem está com o nome sujo. Mas ele também é o alvo preferido de golpistas e de vendas empurradas. Saber a margem, o teto de juros e onde conferir tudo é o que separa um bom negócio de uma dor de cabeça de oito anos.
Se você está avaliando outras saídas, veja o guia de empréstimo para negativado. Para simular parcelas, use o simulador de empréstimo pessoal. E tenha à mão o acesso ao Meu INSS, onde tudo pode ser conferido.
Qual é a margem do consignado INSS?
A margem consignável é o pedaço máximo do benefício que pode ser descontado com parcelas. No INSS, pela Lei 10.820/2003 e pela Instrução Normativa PRES/INSS 138/2022, ela é de até 45%, dividida assim:
| Uso | Limite do benefício |
|---|---|
| Empréstimo consignado | 35% |
| Cartão de crédito consignado | 5% |
| Cartão consignado de benefício | 5% |
Exemplo: com benefício de R$ 2.000, a parcela de empréstimo pode chegar a R$ 700. Se você já tem contratos, só a parte que sobrou está livre.
Qual o prazo máximo do consignado INSS?
Desde 2025, o prazo máximo é de 96 meses (oito anos). Antes eram 84. Prazo maior deixa a parcela menor, mas aumenta o total pago em juros. Use o prazo mais curto que couber no orçamento.
Quanto custam os juros do consignado INSS?
Existe um teto de juros fixado pelo Conselho Nacional de Previdência Social (CNPS). Nenhum banco pode cobrar acima dele. O CNPS revisa esse teto de tempos em tempos, então confira o valor vigente no site gov.br/inss ou no Meu INSS antes de assinar.
Na prática, o que os bancos cobram fica perto do teto ou um pouco abaixo. Na semana de 02 a 08/10/2026, segundo o Banco Central, a mediana das taxas médias foi de 1,78% ao mês, com instituições entre 1,50% e 2,16%. Algumas das menores médias:
| Instituição | Taxa média ao mês |
|---|---|
| Nu Financeira | 1,50% |
| Banco Safra | 1,55% |
| Banco Inter | 1,59% |
| Itaú Unibanco | 1,77% |
| Banco do Brasil | 1,83% |
| Caixa | 1,84% |
São médias praticadas por cada instituição naquela semana. A taxa oferecida a você pode ser diferente. Compare sempre o CET, explicado em o que é CET, e confira no app ou site do banco e no ranking do BC.
Como conferir contratos e juros no Meu INSS?
O Meu INSS tem o Extrato de empréstimos, que mostra:
- todos os contratos ativos e o banco de cada um;
- valor da parcela e quantidade de parcelas;
- a taxa de juros de cada contrato;
- a margem que ainda está livre.
Se não sabe entrar, o passo a passo está em como acessar o Meu INSS. Vale olhar esse extrato de vez em quando, mesmo sem querer empréstimo: é assim que se descobre contrato feito sem autorização.
Como proteger o benefício contra empréstimo indevido?
Também pelo Meu INSS, dá para bloquear o benefício para consignado. Com o bloqueio, nenhum banco consegue averbar (registrar) contrato novo. Quando quiser contratar, você mesmo desbloqueia no aplicativo.
Outros cuidados:
- Não aceite ofertas por telefone ou WhatsApp. Contato oferecendo consignado é golpe comum, às vezes com seus dados verdadeiros.
- Nunca pague nada para liberar o crédito. Nenhum banco sério cobra taxa antecipada.
- Confira a instituição em Encontre uma instituição, do Banco Central.
- Recuse o cartão consignado se só queria o empréstimo. Ele ocupa margem e tem lógica de cartão de crédito.
- Não entregue documentos nem senha a intermediários.
Quando o consignado INSS vale a pena?
Faz sentido para trocar dívida cara por barata: rotativo do cartão (mediana de 15,71% ao mês na mesma semana) ou cheque especial (8,12%). Não faz sentido para consumo, nem para emprestar a parentes, uma situação muito comum que deixa o aposentado com a parcela por anos.
Antes de assinar, monte o orçamento no sair do vermelho e veja se, com o desconto, o benefício ainda cobre remédio, comida e contas. Se a dívida que você quer quitar pode ser negociada direto, compare em como renegociar dívida.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual o valor máximo da parcela do consignado INSS?
A parcela de empréstimo pode chegar a 35% do benefício. Somando os dois cartões consignados, o desconto total pode chegar a 45%. Se já houver contratos, só sobra a margem que ainda está livre.
Qual o teto de juros do consignado INSS hoje?
O teto é fixado pelo Conselho Nacional de Previdência Social e revisado periodicamente. Confira o valor vigente no site gov.br/inss ou no Meu INSS antes de contratar.
Aposentado negativado pode fazer consignado?
Pode. Como a parcela é descontada do benefício, o nome sujo pesa menos. A aprovação depende da margem livre e da análise do banco.
Recebi um depósito de empréstimo que não pedi. O que faço?
Não use o dinheiro. Confira o contrato no Extrato de empréstimos do Meu INSS, procure o banco pelos canais oficiais para devolver e registre reclamação. Contratação sem autorização é irregular.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Cartão consignado: o que é e quando ele vira armadilha →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
- Simulador de empréstimo: como comparar propostas pelo CET →
Fontes oficiais
- INSS — Margem do empréstimo consignado está atualizada ↗ · verificado em 23 de outubro de 2026
- INSS — Como conferir a taxa de juros do consignado no Meu INSS ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026
- Planalto — Lei 10.820/2003 ↗ · verificado em 23 de outubro de 2026