Dívidas e crédito · Artigo
Simulador de empréstimo: como comparar propostas pelo CET
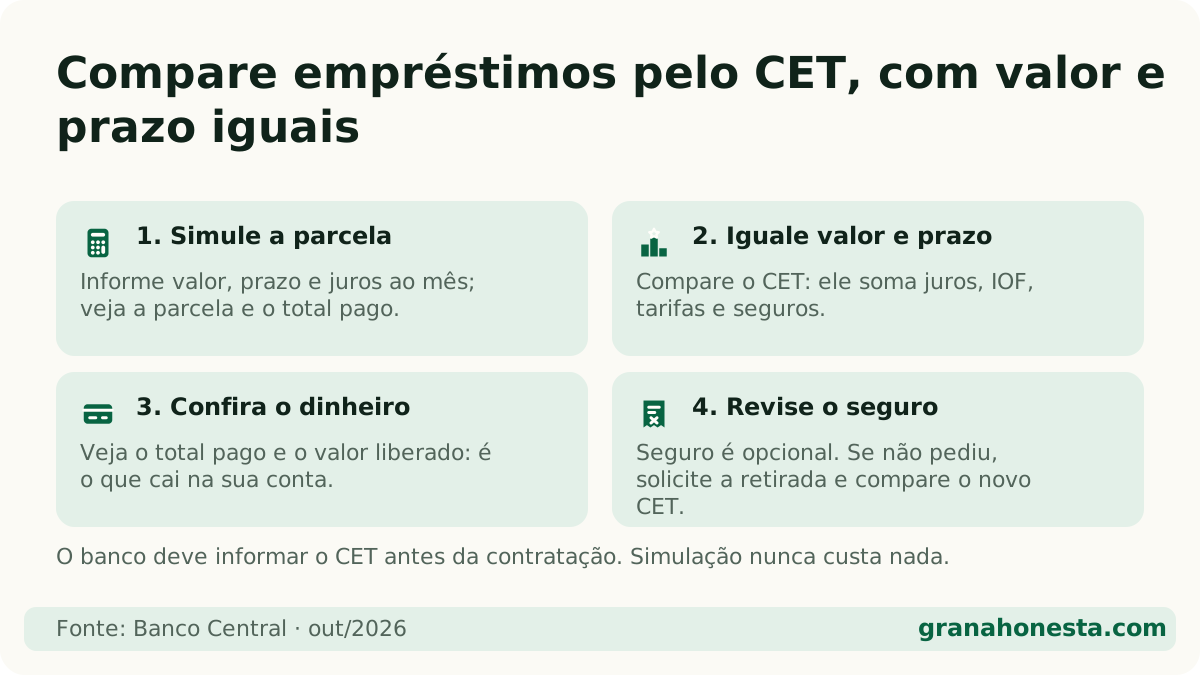
Resposta direta: Para simular empréstimo, informe valor, prazo e taxa no simulador e veja a parcela e o total pago. Na hora de comparar propostas reais, use o CET, que soma juros, IOF, tarifas e seguros. A proposta mais barata é a de menor CET para o mesmo valor e prazo, não a de menor parcela.
Neste artigo (5 partes)
Um simulador de empréstimo responde a primeira pergunta: quanto vou pagar por mês? Mas a pergunta que realmente protege seu bolso é outra: quanto esse empréstimo custa no total, com tudo incluído? Aqui você aprende a fazer as duas contas e a ler uma proposta linha por linha.
Faça a simulação no nosso simulador de empréstimo pessoal. Se estiver negativado, veja antes as opções em empréstimo para negativado. E guarde este conceito: o CET é o número que manda.
Como simular um empréstimo?
No simulador, você informa três coisas:
- Valor que precisa;
- Prazo, em meses;
- Taxa de juros ao mês. Se não sabe qual usar, comece pelas taxas médias do Banco Central em empréstimo pessoal mais barato.
O resultado mostra a parcela e o total pago. Exemplo com R$ 3.000 em 12 meses, só com juros:
| Taxa ao mês | Parcela aproximada | Total pago |
|---|---|---|
| 1,78% (mediana consignado INSS) | R$ 280 | R$ 3.358 |
| 5,95% (mediana crédito pessoal) | R$ 357 | R$ 4.282 |
As medianas são das taxas médias informadas ao Banco Central na semana de 02 a 08/10/2026. A mesma necessidade pode custar quase R$ 1.000 a mais dependendo do tipo de crédito.
Se você já tem um empréstimo e pensa em trocar por outro, use o simulador de refinanciamento.
Como ler uma proposta de empréstimo?
Toda proposta séria traz estes itens. Veja o que cada um quer dizer:
| Item | O que é | No que prestar atenção |
|---|---|---|
| Valor liberado | O que cai na sua conta | Pode ser menor que o valor contratado, se custos forem descontados |
| Valor financiado | Valor liberado + custos financiados | É sobre ele que os juros incidem |
| Parcela | Quanto sai por mês | Precisa caber no orçamento com folga |
| Prazo | Número de parcelas | Mais longo = parcela menor, total maior |
| Juros ao mês | O preço do dinheiro | Não é o custo total |
| CET | Custo Efetivo Total, ao mês e ao ano | É o número para comparar propostas |
| IOF | Imposto federal sobre o crédito | Entra no CET |
| Seguro prestamista | Seguro que quita a dívida em casos como morte | Opcional; muitas vezes vem embutido |
| Tarifas | Cadastro e outras cobranças permitidas | Entram no CET |
O CET soma juros, IOF, tarifas e seguros. O banco é obrigado a informá-lo antes da contratação, pela Resolução CMN 3.517/2007.
Como comparar duas propostas?
Siga esta ordem:
- Mesmo valor e mesmo prazo. Senão a comparação engana.
- Compare o CET, não a taxa de juros.
- Olhe o total pago (parcela × número de parcelas).
- Confira o valor liberado. Uma proposta com juros baixos pode liberar menos dinheiro.
- Procure seguro embutido. Se não pediu, peça para retirar e compare o novo CET.
Exemplo: o banco A oferece 3,5% ao mês de juros e CET de 4,1%. O banco B oferece 3,8% de juros e CET de 3,9%. O B é mais barato, mesmo com juros maiores, porque o A tem mais custos escondidos.
Que erros evitar na simulação?
- Olhar só a parcela. “Cabe no bolso” não quer dizer “é barato”.
- Esticar o prazo ao máximo. Use o menor prazo que caiba.
- Aceitar a primeira proposta. Peça pelo menos três.
- Esquecer o seguro. Ele pode subir bem o CET.
- Pedir proposta formal em muitos lugares ao mesmo tempo. As consultas ao CPF podem pesar no score.
Quando a simulação mostra que é melhor não pegar?
Se a parcela compromete o básico, se o empréstimo é para consumo ou se a dívida que você quer quitar é mais barata que ele, a resposta honesta é não pegar. Às vezes, negociar direto com o credor sai muito mais barato: veja como renegociar dívida. E se o aperto é todo mês, o plano do sair do vermelho ajuda a descobrir onde está o furo.
Por fim: simulação nunca custa nada. Se alguém pedir pagamento para “liberar” a proposta, é golpe.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Simular empréstimo afeta o score?
Uma simulação no nosso simulador não envolve seu CPF, então não afeta nada. Já pedir proposta formal em vários bancos ao mesmo tempo pode gerar consultas ao CPF, que em excesso podem pesar no score.
O banco é obrigado a mostrar o CET?
Sim. Pela Resolução CMN 3.517/2007, a instituição deve informar o Custo Efetivo Total antes da contratação. Se não mostrar, peça por escrito.
Posso recusar o seguro do empréstimo?
Sim. O seguro prestamista é opcional e não pode ser condição para liberar o crédito. Se ele aparecer na proposta sem você pedir, peça para retirar e compare o novo CET.
Parcela menor é sempre melhor?
Não. Parcela menor costuma vir de prazo maior, o que aumenta o total pago. Compare o CET e o valor total, e escolha o menor prazo que caiba no orçamento.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Cartão consignado: o que é e quando ele vira armadilha →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
Fontes oficiais
- Banco Central — Resolução CMN 3.517/2007 (CET) ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026