Dívidas e crédito · Guia completo
Empréstimo para negativado: onde existe e quanto custa de verdade
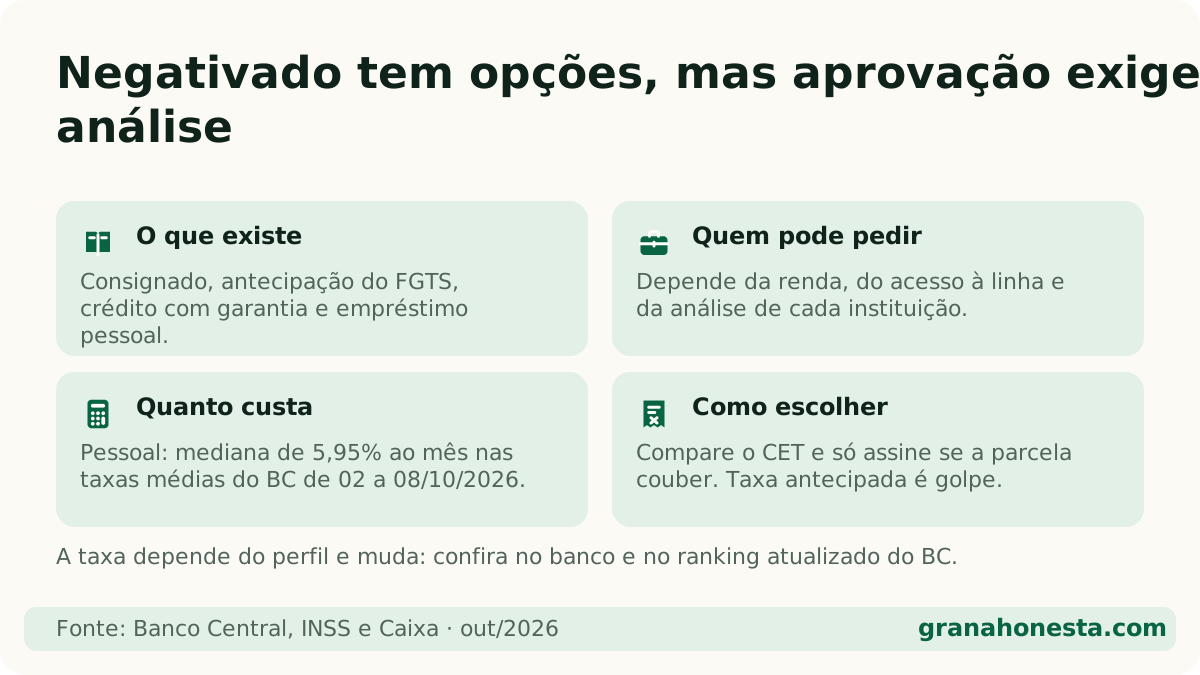
Resposta direta: Existe empréstimo para negativado, mas nenhum banco é obrigado a aprovar. As opções mais baratas são as que têm desconto na fonte ou garantia: consignado, antecipação do FGTS e crédito com imóvel ou veículo. Sem isso, sobra o empréstimo pessoal, com juros médios perto de 6% ao mês. Taxa antecipada para liberar crédito é golpe.
Neste artigo (7 partes)
- Negativado consegue empréstimo?
- Quais tipos de empréstimo aceitam negativado?
- Quanto custa um empréstimo para negativado na prática?
- Quando NÃO vale pegar empréstimo?
- Como saber se o empréstimo para negativado é golpe?
- Como aumentar a chance de aprovação estando negativado?
- Qual opção escolher no meu caso?
Quando o nome está sujo e a conta não fecha, a busca por empréstimo para negativado vira quase um reflexo. E ela existe, sim. Mas não do jeito que os anúncios prometem. Aqui você vai ver onde o crédito realmente aparece, quanto ele custa com números do Banco Central e, tão importante quanto, quando é melhor não pegar.
Antes de tudo, dois atalhos úteis: calcule a parcela de qualquer proposta no simulador de empréstimo pessoal e, se a dívida já está grande, comece pelo plano do sair do vermelho. Se você ainda não sabe por que está negativado, o guia sobre nome sujo explica.
Negativado consegue empréstimo?
Consegue, mas ninguém é obrigado a emprestar. Cada banco ou financeira olha seu score, renda, dívidas atuais e política interna. Com o nome negativado, o risco que o banco enxerga sobe, e ele reage de duas formas:
- pede uma segurança extra: desconto direto no salário ou benefício, saldo do FGTS ou um bem como garantia;
- ou cobra juros bem mais altos, para compensar o risco do calote.
Por isso o empréstimo para negativado se divide em dois mundos: o crédito com segurança (mais barato e mais fácil de aprovar) e o empréstimo pessoal comum (mais caro e mais difícil).
Quais tipos de empréstimo aceitam negativado?
| Tipo | Por que aceita negativado | Mediana de juros (BC, 02 a 08/10/2026) |
|---|---|---|
| Consignado INSS | Parcela sai direto do benefício | 1,78% ao mês |
| Consignado servidor público | Parcela sai direto do salário | 1,82% ao mês |
| Consignado CLT (Crédito do Trabalhador) | Parcela sai da folha via eSocial | 3,28% ao mês |
| Antecipação do saque-aniversário do FGTS | Paga com o próprio FGTS | Não entra nessa tabela do BC |
| Com garantia de veículo ou imóvel | O bem fica como garantia | Veículos: 1,74% (aquisição) |
| Crédito pessoal não consignado | Aprova quem aceita o risco, cobrando caro | 5,95% ao mês |
Os números são as medianas das taxas médias informadas pelas instituições ao Banco Central em operações prefixadas para pessoa física. Ou seja: metade das instituições cobrou mais que isso, metade cobrou menos. A taxa oferecida a você depende do seu perfil.
Consignado: o mais barato, se você tiver acesso
No consignado, a parcela é descontada antes de o dinheiro chegar na sua mão, direto da aposentadoria, pensão ou salário. Como o risco de calote cai muito, o banco olha menos para o score. Têm acesso aposentados e pensionistas do INSS, servidores públicos e trabalhadores com carteira assinada.
Há um limite chamado margem consignável: o pedaço máximo da sua renda que pode ficar comprometido com parcelas. Veja os detalhes em empréstimo consignado e, para aposentados, em consignado INSS.
Antecipação do FGTS: dinheiro rápido, com regra nova
Quem aderiu ao saque-aniversário pode adiantar parcelas futuras do FGTS. O banco recebe direto da Caixa, então o nome sujo pesa pouco. Mas há um custo escondido: se você for demitido, não saca o saldo, só a multa. E a regra muda em 1º de novembro de 2026, com limite menor. Explicamos tudo em antecipação do saque-aniversário e você confere seu saldo na calculadora do FGTS.
Com garantia: juros menores, risco maior
Dar o carro quitado ou um imóvel como garantia derruba os juros, porque o banco tem como recuperar o dinheiro. O outro lado: se as parcelas atrasarem, você pode perder o bem. Veja como funciona em empréstimo com garantia e simule no simulador de refinanciamento.
Empréstimo pessoal: a opção mais cara
Sem desconto em folha nem garantia, sobra o empréstimo pessoal. A mediana foi de 5,95% ao mês, mas a variação entre instituições é enorme: de pouco mais de 1% até mais de 21% ao mês na mesma semana. Quem está negativado tende a receber ofertas da parte de cima dessa faixa. O ranking completo está em empréstimo pessoal mais barato.
Quanto custa um empréstimo para negativado na prática?
Diferença de 2% ou 6% ao mês parece pequena. Não é. Veja um exemplo de R$ 5.000 em 12 parcelas, só com juros (sem IOF, tarifas ou seguro, que aumentam a conta):
| Taxa mensal | Referência | Parcela aproximada | Total pago |
|---|---|---|---|
| 1,78% | Mediana do consignado INSS | R$ 466 | R$ 5.597 |
| 5,95% | Mediana do crédito pessoal | R$ 595 | R$ 7.137 |
| 8,12% | Mediana do cheque especial | R$ 668 | R$ 8.012 |
Com a mesma necessidade de R$ 5.000, a diferença entre o consignado e o pessoal passa de R$ 1.500. E isso usando a mediana: uma financeira que cobre 15% ao mês faria a conta explodir. Teste o seu caso no simulador de empréstimo pessoal.
O número que importa na proposta é o CET (Custo Efetivo Total), que soma juros, IOF, tarifas e seguros. O banco é obrigado a informar o CET antes de você assinar. Entenda em o que é CET e aprenda a comparar ofertas em simulador de empréstimo.
Quando NÃO vale pegar empréstimo?
Honestidade primeiro: às vezes o empréstimo piora o problema. Pense duas vezes se for para:
- Pagar uma dívida mais barata que o empréstimo. Trocar um financiamento a 2% ao mês por um pessoal a 6% é perder dinheiro.
- Consumo que pode esperar: viagem, celular novo, festa.
- Cobrir o mês sem mudar nada no orçamento. Se a renda não cobre os gastos fixos, a parcela só empurra o buraco para frente.
- Quitar dívida que você pode renegociar direto. Credores costumam dar descontos grandes em dívida atrasada, e mutirões como o Desenrola já ofereceram condições bem melhores do que qualquer empréstimo para negativado.
Por outro lado, trocar dívida cara por barata pode fazer sentido: sair do rotativo do cartão (mediana de 15,71% ao mês) ou do cheque especial (8,12%) para um consignado a menos de 2% é um bom negócio, desde que você não volte a usar o limite. O passo a passo está em como sair das dívidas e como renegociar dívida.
Como saber se o empréstimo para negativado é golpe?
Gente apertada é o alvo favorito de golpistas. Os sinais mais comuns:
- Pedem dinheiro antes de liberar. “Taxa de cadastro”, “seguro”, “IOF antecipado”, “taxa de liberação”. Ninguém sério cobra nada antecipado. Os custos são descontados do valor liberado e aparecem no CET.
- “Aprovação garantida para negativado, sem consulta.” Instituição de verdade analisa o pedido antes.
- Contato por WhatsApp oferecendo consignado. É um dos golpes mais comuns, muitas vezes usando nome e logotipo de banco conhecido.
- Empresa que você não acha no Banco Central. Consulte em Encontre uma instituição, no site do BC. Correspondentes bancários também devem dizer qual banco representam.
- Pressa. “Só hoje”, “última vaga”, “vai perder a aprovação”.
Se já pagou algo, registre boletim de ocorrência, avise seu banco e guarde os comprovantes. Mais detalhes em empréstimo online.
Como aumentar a chance de aprovação estando negativado?
Não há truque, mas há caminhos práticos:
- Comece pelo banco onde você recebe salário ou benefício. Ele conhece sua renda.
- Veja se tem acesso a consignado (INSS, servidor ou carteira assinada) antes de buscar o pessoal.
- Confira suas dívidas no Registrato, do Banco Central, que mostra o que está no seu nome no sistema financeiro.
- Evite pedir em dez lugares ao mesmo tempo. Muitas consultas ao CPF em pouco tempo podem derrubar a nota. Entenda em qual score é bom.
- Peça só o valor necessário, com uma parcela que caiba sem apertar o essencial.
E, em paralelo, trabalhe para sair da lista de negativados: o guia como limpar o nome mostra como negociar.
Qual opção escolher no meu caso?
Um roteiro simples:
| Sua situação | Primeira opção a avaliar |
|---|---|
| Aposentado ou pensionista do INSS | Consignado INSS |
| Servidor público | Consignado |
| Carteira assinada | Crédito do Trabalhador (consignado CLT) |
| Tem saque-aniversário e precisa de pouco | Antecipação do FGTS |
| Tem carro quitado ou imóvel | Empréstimo com garantia |
| Nenhuma das anteriores | Pessoal, comparando o CET em simulador de empréstimo |
Seja qual for o caminho, a regra é a mesma: compare o CET, desconfie de facilidade demais e só assine se a parcela couber no orçamento. Estar negativado não é motivo de vergonha, mas é motivo para não aceitar a primeira oferta que aparecer.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Negativado consegue empréstimo pessoal?
Pode conseguir, mas é mais difícil e mais caro. Cada instituição tem sua política. Com nome sujo, as chances são maiores em linhas com desconto em folha ou garantia, como consignado, antecipação do FGTS e crédito com imóvel ou veículo.
Existe empréstimo para negativado com aprovação garantida?
Não. Nenhuma instituição séria garante aprovação antes de analisar seu pedido. Promessa de aprovação garantida para negativado, sem consulta, é um dos sinais mais comuns de golpe.
Preciso pagar alguma taxa para liberar o empréstimo?
Não. Empresas sérias descontam custos do próprio valor liberado e mostram tudo no CET. Pedido de Pix, boleto ou depósito antes de receber o dinheiro é golpe.
Empréstimo para negativado tira o nome do Serasa?
Só se você usar o dinheiro para quitar ou fazer acordo da dívida negativada. Mas, antes de pegar crédito para isso, compare com a renegociação direta com o credor, que muitas vezes sai mais barata.
Qual o empréstimo mais barato para negativado?
Em geral, o consignado do INSS ou de servidor público, com taxas medianas perto de 1,8% ao mês na semana de 02 a 08/10/2026, segundo o Banco Central. Mas só tem acesso quem recebe benefício ou salário com desconto em folha.
Todos os artigos deste guia
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Cartão consignado: o que é e quando ele vira armadilha →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
- Simulador de empréstimo: como comparar propostas pelo CET →
- Taxa de juros: como comparar propostas sem cair em pegadinha →
Continue lendo
Fontes oficiais
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026
- Banco Central — Dados abertos ↗ · verificado em 23 de outubro de 2026
- Banco Central — Encontre uma instituição ↗ · verificado em 23 de outubro de 2026
- INSS — Margem do empréstimo consignado ↗ · verificado em 23 de outubro de 2026
- Caixa — Antecipação do saque-aniversário FGTS ↗ · verificado em 23 de outubro de 2026