Casa e carro · Artigo
Consórcio ou financiamento: qual sai mais barato?
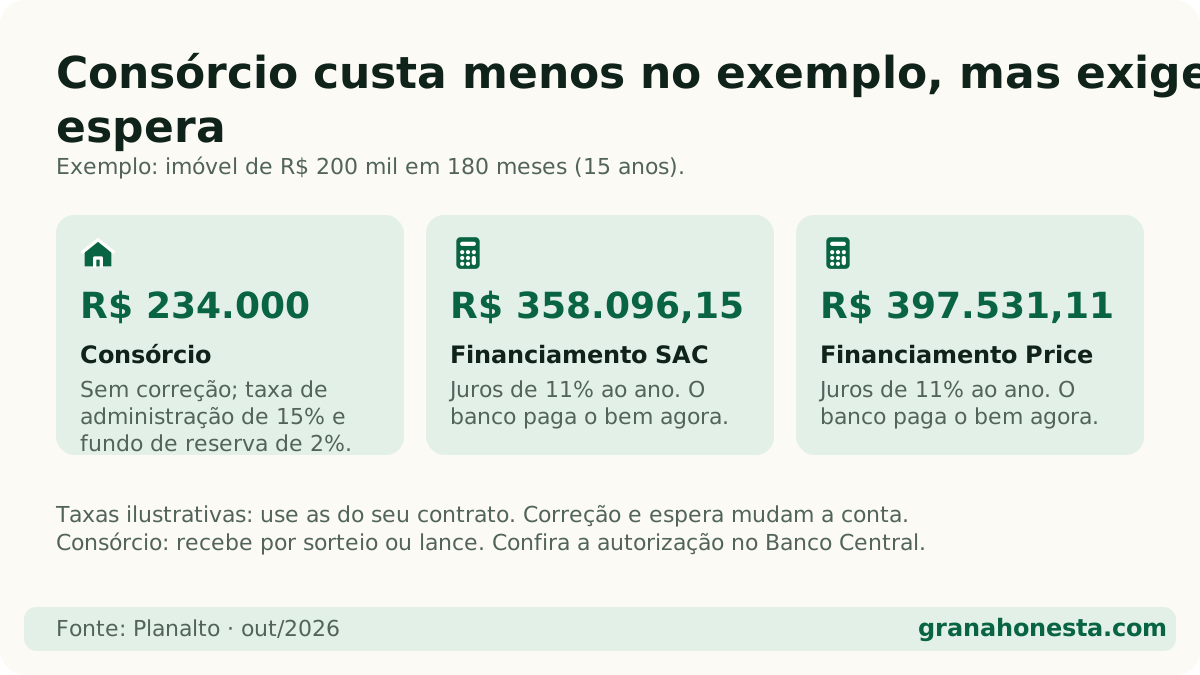
Resposta direta: O consórcio costuma sair mais barato no total, porque não tem juros: você paga a carta de crédito mais uma taxa de administração. Num exemplo de R$ 200 mil em 15 anos, o consórcio soma R$ 234 mil contra cerca de R$ 358 mil a R$ 398 mil no financiamento. Em troca, no consórcio você só recebe o bem quando é sorteado ou dá lance, e pode esperar anos.
Neste artigo (7 partes)
Na conta pura, o consórcio costuma sair mais barato que o financiamento, porque não cobra juros. Mas ele tem um preço que não aparece na planilha: a espera. No financiamento você leva o bem hoje e paga juros por isso; no consórcio você paga menos, mas só recebe quando for sorteado ou der um lance.
Vamos ver como cada um funciona e fazer a conta com números.
Como funciona o consórcio?
Pela Lei 11.795/2008, consórcio é um grupo de pessoas que junta dinheiro todo mês para que, aos poucos, todas comprem um bem (casa, carro, moto). É um “autofinanciamento”: ninguém empresta dinheiro a você, o grupo se financia.
Todo mês, uma ou mais pessoas são contempladas, ou seja, recebem a carta de crédito (o valor para comprar o bem). A contemplação acontece de dois jeitos:
- Sorteio: sorte pura.
- Lance: você oferece adiantar uma parte das parcelas; o maior lance, conforme as regras do contrato, leva.
Quem é contemplado continua pagando as parcelas até o fim do grupo.
Quanto custa um consórcio?
A sua parcela soma três coisas (art. 27 da lei):
- Fundo comum: o pedaço que vira a carta de crédito.
- Taxa de administração: a remuneração da administradora por montar e cuidar do grupo. É o “preço” do consórcio.
- Outras cobranças previstas no contrato, como fundo de reserva (uma poupança do grupo para cobrir quem atrasa, por exemplo) e seguro.
Além disso, a carta de crédito e as parcelas costumam ser corrigidas todo ano por um índice: o INCC (inflação da construção) no consórcio de imóvel, ou outro índice definido no contrato. Isso protege o poder de compra da carta, mas faz a parcela subir.
Como funciona o financiamento?
No financiamento, o banco paga o bem agora e você devolve aos poucos, com juros. Os sistemas mais comuns são a SAC (parcela começa alta e vai caindo) e a Price (parcela igual do início ao fim).
Para comparar propostas, olhe o CET (Custo Efetivo Total): é a taxa que soma juros, seguros e tarifas, o custo de verdade do empréstimo. Veja o que é CET.
Consórcio ou financiamento: qual sai mais barato no exemplo?
Imagine um imóvel de R$ 200 mil pago em 180 meses (15 anos).
Atenção: as taxas abaixo são exemplos para mostrar a conta. Cada consórcio e cada banco tem as suas; use as do contrato que você recebeu.
Consórcio (taxa de administração de 15% e fundo de reserva de 2% sobre o crédito, sem correção para simplificar):
- Taxas: 15% + 2% = 17% de R$ 200.000 = R$ 34.000
- Total pago: R$ 200.000 + R$ 34.000 = R$ 234.000
- Parcela: R$ 234.000 ÷ 180 = R$ 1.300 por mês
Financiamento (juros de 11% ao ano, o que dá cerca de 0,873% ao mês):
| Sistema | Primeira parcela | Última parcela | Total pago |
|---|---|---|---|
| Price | R$ 2.208,51 | R$ 2.208,51 | R$ 397.531,11 |
| SAC | R$ 2.858,03 | R$ 1.120,82 | R$ 358.096,15 |
Na Price, a conta foi: parcela = 200.000 × 0,008735 ÷ (1 − 1,008735^−180) ≈ R$ 2.208,51; vezes 180 = R$ 397.531,11. Ou seja, quase R$ 200 mil só de juros. No consórcio, o “custo extra” foi R$ 34 mil.
E a correção e a espera?
Duas coisas mudam essa comparação:
- Correção: se a parcela do consórcio subir 5% ao ano, o total pago chega a cerca de R$ 336.626 em 15 anos. Mas a carta também cresce junto (no 5º ano, valeria uns R$ 255 mil), então o seu poder de compra acompanha o preço dos imóveis.
- Espera: se você for contemplado só no 5º ano e pagar R$ 1.000 de aluguel nesse tempo, são R$ 60.000 de aluguel que o financiamento evitaria.
Quer fazer com os seus números? Simule no simulador de financiamento imobiliário, compare SAC e Price e veja se compensa alugar ou financiar. Para carro, use o simulador de financiamento de veículo.
Consórcio vale a pena?
Vale a pena se você pode esperar. Ele combina com quem:
- não tem pressa (está planejando a troca do carro ou a compra da casa para daqui a alguns anos);
- tem disciplina para pagar todo mês sem ver o bem;
- quer fugir dos juros e aceita a incerteza da data.
O financiamento faz mais sentido quando:
- você precisa do bem agora (sair do aluguel, carro para trabalhar);
- consegue uma taxa baixa, como no Minha Casa Minha Vida;
- tem entrada boa, o que reduz bastante os juros.
O que conferir antes de assinar um consórcio?
- A administradora é autorizada pelo Banco Central? Pela lei, é o Banco Central que autoriza e fiscaliza o sistema de consórcios.
- Taxa de administração total e como ela é cobrada (diluída ou antecipada).
- Fundo de reserva e seguro: quanto são e para que servem.
- Índice de correção da carta e das parcelas.
- Regras do lance: se aceita lance embutido (usar parte da própria carta) e como é o desempate.
- O que acontece se você desistir: a lei prevê a devolução para o excluído, mas pelas regras do grupo, não na hora.
Resumo
- Consórcio não tem juros, mas tem taxa de administração, fundo de reserva e correção.
- No exemplo de R$ 200 mil, o consórcio custou R$ 234 mil; o financiamento, de R$ 358 mil (SAC) a R$ 398 mil (Price).
- O custo do consórcio é a espera: até ser contemplado, você não tem o bem.
- Compare sempre o CET do financiamento com o custo total do consórcio, usando as taxas do seu contrato.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Consórcio tem juros?
Não. No lugar dos juros, a administradora cobra a taxa de administração, prevista na Lei 11.795/2008, e pode haver fundo de reserva e seguro. A carta de crédito e as parcelas também costumam ser corrigidas por um índice, como o INCC no consórcio de imóvel.
Consórcio vale a pena?
Vale para quem pode esperar e não tem pressa do bem. Se você precisa da casa ou do carro agora, o financiamento resolve na hora, mas custa mais caro no total. Lembre que, enquanto espera, você continua pagando aluguel ou transporte.
Como funciona o lance no consórcio?
O lance é uma oferta para adiantar parcelas e ser contemplado antes. Quem oferece o maior lance, conforme as regras do contrato, recebe a carta de crédito naquele mês. O sorteio é a outra forma de contemplação.
Quem fiscaliza o consórcio?
O Banco Central. Pela Lei 11.795/2008, ele autoriza o funcionamento das administradoras e fiscaliza o sistema. Antes de assinar, confira se a administradora é autorizada pelo Banco Central.
Posso usar a carta de crédito para quitar um financiamento?
Pode, se o contrato permitir. A Lei 11.795/2008 autoriza o contemplado a usar o crédito para quitar um financiamento em seu nome, conforme as condições previstas.
Leia também sobre o assunto
- Consórcio: como funciona a contemplação →
- Financiamento de carro: como funciona e quanto custa →
- Financiamento de moto: como funciona e quanto custa →
- Minha Casa Minha Vida 2026: faixas, renda e subsídio →
- Simulador Caixa: como simular o financiamento e ler o resultado →
- Tabela Price: como funciona, com exemplo mês a mês →
- Tabela SAC: como funciona a amortização constante →
Fontes oficiais
- Planalto — Lei 11.795/2008 (Sistema de Consórcio) ↗ · verificado em 24 de outubro de 2026