Dívidas e crédito · Guia completo
Como limpar o nome: o passo a passo para sair da negativação
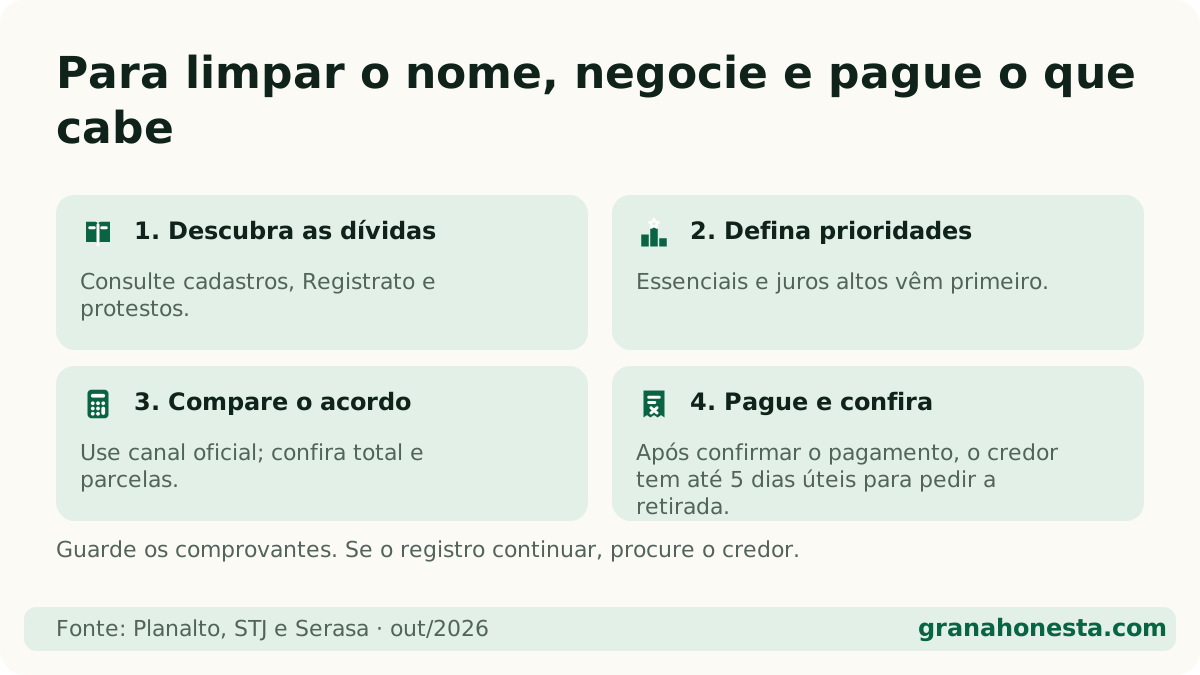
Resposta direta: Para limpar o nome, descubra quais dívidas estão negativadas, negocie direto com o credor ou em canais oficiais como o Serasa Limpa Nome, confira o total do acordo e pague só o que cabe no orçamento. Depois do pagamento, o credor tem até 5 dias úteis para pedir a retirada do registro.
Neste artigo (10 partes)
- O que é ter o nome negativado?
- Passo 1: como descobrir o que você deve?
- Passo 2: qual dívida pagar primeiro?
- Passo 3: onde negociar com segurança?
- Passo 4: quanto custa de verdade o acordo?
- Quando NÃO vale a pena fechar o acordo?
- Passo 5: depois de pagar, como confirmar que o nome saiu?
- Como não cair em golpe ao limpar o nome?
- E depois que o nome ficar limpo?
- Resumo: o caminho em uma frase
Ficar com o nome negativado trava crédito, cartão e às vezes até o aluguel — e quase sempre vem acompanhado de vergonha que ninguém merece carregar. A boa notícia: limpar o nome tem um caminho claro, e ele não passa por pagar ninguém para “sumir” com a dívida. Neste guia você vê o passo a passo, quanto custa de verdade um acordo e quando é melhor esperar.
Se você ainda não sabe o tamanho do problema, comece entendendo o que significa ter o nome sujo. Para ver quanto tempo uma dívida leva para acabar e quanto ela custa de juros, use a calculadora Sair do vermelho. E, como nome e score andam juntos, vale ler também o guia do score de crédito.
O que é ter o nome negativado?
Ter o nome negativado (ou “nome sujo”) significa que um credor — banco, loja, operadora, financeira — registrou uma dívida sua em atraso num cadastro de inadimplentes, como Serasa, SPC Brasil ou Boa Vista. Esses cadastros são consultados por empresas antes de liberar crédito.
Algumas regras protegem você:
- Aviso antes: o credor só pode negativar depois de você ser notificado por escrito (CDC, art. 43, §2º). Quem envia essa notificação é o próprio cadastro (Súmula 359 do STJ).
- Prazo máximo: o registro pode ficar no máximo 5 anos (CDC, art. 43, §1º).
- Saída depois de pagar: quitada a dívida, o credor tem 5 dias úteis para pedir a retirada (Súmula 548 do STJ).
Há ainda o protesto em cartório, um registro diferente, feito em cartório e não num birô de crédito. Ele tem regras próprias — veja como consultar e tirar um protesto.
Passo 1: como descobrir o que você deve?
Antes de negociar, faça uma lista. Muita gente paga a dívida errada (ou a menor) e continua negativada por causa de outra.
- Consulte o CPF nos cadastros. Serasa, SPC e Boa Vista têm consulta gratuita pelo CPF. Veja o passo a passo em como consultar CPF e dívidas e a diferença entre os birôs em SPC e Serasa.
- Consulte o Registrato do Banco Central. Ele mostra todas as dívidas com bancos e financeiras, inclusive as que não estão negativadas. Veja como usar o Registrato.
- Consulte protestos. A consulta na CENPROT é gratuita.
Para cada dívida, anote: credor, valor original, data de vencimento, valor atualizado e se está negativada. A data de vencimento importa por dois motivos: dívidas antigas podem estar perto de caducar, e algumas podem entrar no Desenrola.
Passo 2: qual dívida pagar primeiro?
Nem toda dívida merece o mesmo dinheiro. Uma ordem que costuma fazer sentido:
| Prioridade | Tipo de dívida | Por quê |
|---|---|---|
| 1ª | Contas essenciais (aluguel, luz, água, gás) | Atraso pode virar corte ou despejo |
| 2ª | Juros mais altos (rotativo do cartão, cheque especial) | Crescem mais rápido que qualquer outra |
| 3ª | Dívidas com garantia (financiamento de carro, consignado) | Risco de perder o bem |
| 4ª | Dívidas antigas já negativadas | Já não crescem tanto e costumam ter mais desconto |
Rotativo do cartão e cheque especial estão entre os juros mais altos do mercado. Se você está pagando uma delas, ela costuma vir antes de uma dívida velha com a loja. O roteiro completo para montar essa ordem está em como sair das dívidas.
Passo 3: onde negociar com segurança?
Você tem três caminhos oficiais:
- Direto com o credor: app, site, agência ou central do banco/loja. É onde muitas vezes aparecem condições para dívidas recentes.
- Serasa Limpa Nome: plataforma da Serasa onde credores parceiros oferecem acordos com desconto. Pago o acordo, o nome sai em até 5 dias úteis após a confirmação.
- Outras plataformas de credores, como o Acordo Certo, e feirões de negociação organizados por órgãos públicos.
Em qualquer um deles, use só o app ou o site oficial, digitado por você — nunca um link recebido por SMS ou WhatsApp.
Passo 4: quanto custa de verdade o acordo?
O desconto em destaque (“90% off!”) é só metade da história. Compare sempre:
- Saldo da dívida hoje × total que você vai pagar no acordo (parcela × número de parcelas + entrada).
- Juros do parcelamento: acordo parcelado quase sempre tem juros. Peça o CET — o custo efetivo total, que soma juros, tarifas e encargos. Entenda em o que é CET.
Um exemplo simples: dívida de R$ 3.000 com oferta de R$ 1.200 à vista ou 12 × R$ 150. À vista, você paga R$ 1.200. Parcelado, paga R$ 1.800 — R$ 600 a mais. O parcelamento pode valer a pena se você não tem os R$ 1.200, mas é preciso saber o preço dessa escolha. Simule o seu caso na calculadora Sair do vermelho.
Os detalhes do que perguntar antes de aceitar estão em como renegociar dívida.
Quando NÃO vale a pena fechar o acordo?
Honestidade: às vezes, fechar o acordo agora é pior do que esperar.
- Quando a parcela não cabe. Acordo quebrado faz a dívida voltar, muitas vezes sem o desconto, e o nome pode ser negativado de novo. Melhor um acordo menor que você cumpre do que um grande que você abandona.
- Quando falta para o essencial. Se o dinheiro do acordo vai deixar o aluguel ou a comida descobertos, você está trocando uma dívida por outra.
- Quando você pega um empréstimo caro para pagar. Trocar dívida por empréstimo só faz sentido se os juros forem menores e a parcela couber. Compare no simulador de empréstimo pessoal ou, se você tem um bem, no simulador de refinanciamento.
- Quando a dívida está para caducar e você não tem como pagar sem apertar o básico. A decisão é sua — entenda o que muda em dívida caduca.
Passo 5: depois de pagar, como confirmar que o nome saiu?
- Guarde tudo: termo do acordo, boletos e comprovantes.
- Espere até 5 dias úteis após a confirmação do pagamento.
- Consulte o CPF de novo nos cadastros.
- Se não saiu, procure o credor com o comprovante. Persistindo, registre reclamação no consumidor.gov.br ou no Procon.
Se a dívida era um protesto, o pagamento sozinho não basta: é preciso pedir o cancelamento no cartório. Veja protesto em cartório.
Como não cair em golpe ao limpar o nome?
Golpistas adoram quem está desesperado para sair da negativação. Os mais comuns:
- Boleto falso de “acordo”: chega por SMS, e-mail ou WhatsApp com desconto imperdível. Antes de pagar, confira se o beneficiário do boleto é o credor (ou a empresa oficial de cobrança dele). Se aparecer nome de pessoa física ou empresa desconhecida, não pague.
- “Limpa nome por liminar”: empresas cobram taxa prometendo tirar seu nome do cadastro por ação coletiva, sem pagar a dívida. Isso não apaga a dívida e, quando o registro some, costuma voltar.
- Taxa para limpar o nome ou “reservar vaga” no Desenrola: nenhum programa oficial cobra para você participar.
Regra de ouro: ninguém precisa ser pago para limpar o seu nome. Você negocia com o credor, de graça, em canais oficiais.
E depois que o nome ficar limpo?
Limpar o nome é o começo. Para não voltar:
- Monte uma reserva de emergência, mesmo pequena — é ela que evita o próximo atraso. Calcule a sua na calculadora de reserva de emergência.
- Pague as contas em dia e evite rotativo e cheque especial.
- Acompanhe o score: veja como aumentar o score, como consultar o score grátis e qual score é considerado bom.
Resumo: o caminho em uma frase
Descubra tudo o que deve, priorize o que mais pesa, negocie só em canais oficiais, compare o custo total e feche apenas o acordo que você consegue cumprir. Se precisar de fôlego antes, comece pela calculadora Sair do vermelho para ver em quanto tempo cada dívida acaba.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quanto tempo depois de pagar o nome fica limpo?
Depois da confirmação do pagamento, o credor tem até 5 dias úteis para pedir a retirada do seu nome do cadastro (Súmula 548 do STJ). Se passar disso, cobre o credor e guarde o comprovante.
Pagar a primeira parcela do acordo já limpa o nome?
Em geral, sim: o acordo fechado e a primeira parcela paga levam o credor a retirar a negativação. Mas, se você parar de pagar as parcelas, o nome pode voltar a ser negativado.
O Serasa Limpa Nome é confiável?
É a plataforma oficial da Serasa, onde credores parceiros oferecem acordos. O risco está nas imitações: use só o app ou o site oficial e confira se o boleto está em nome do credor correto.
Limpar o nome aumenta o score na hora?
Costuma ajudar, mas não há prazo garantido nem pontuação certa. O score leva em conta todo o seu histórico, e o pagamento em dia nos meses seguintes pesa bastante.
Existe empresa que limpa o nome sem pagar a dívida?
Desconfie. Promessas de "limpa nome por liminar" ou de apagar dívida mediante taxa não têm base legal, e muita gente perde o dinheiro. O caminho seguro é negociar com o credor.
Todos os artigos deste guia
- Como renegociar dívida: o roteiro antes de aceitar o acordo →
- Como sair das dívidas: um plano em 5 passos →
- Desenrola 2026: o que acabou, o que vem em 2027 e o que fazer agora →
- Dívida caduca em 5 anos? O que muda e o que não muda →
- Nome sujo: o que acontece, quanto tempo fica e o que dá para fazer →
- Protesto em cartório: como consultar e como tirar →
Continue lendo
Fontes oficiais
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 43 ↗ · verificado em 23 de outubro de 2026
- STJ — Súmulas 359 e 548 ↗ · verificado em 23 de outubro de 2026
- Código Civil (Lei 10.406/2002), art. 206 ↗ · verificado em 23 de outubro de 2026
- Serasa Limpa Nome ↗ · verificado em 23 de outubro de 2026