Dívidas e crédito · Artigo
Dívida caduca em 5 anos? O que muda e o que não muda
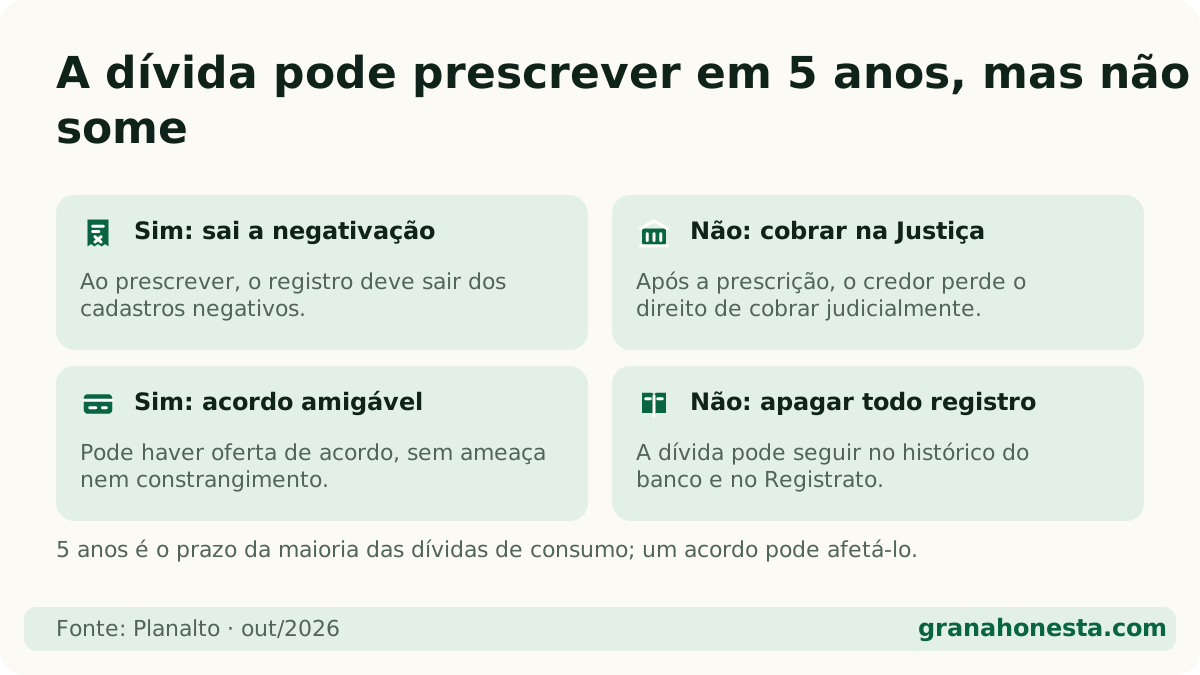
Resposta direta: A maioria das dívidas de consumo prescreve em 5 anos. Depois disso, o credor não pode mais cobrar na Justiça e o registro sai dos cadastros negativos. Mas a dívida não deixa de existir: pode haver cobrança amigável, ela pode seguir no histórico do banco e no Registrato.
Neste artigo (7 partes)
“Depois de 5 anos a dívida caduca” é uma das frases mais repetidas sobre dinheiro no Brasil — e ela é meio verdade. O nome sai dos cadastros e o credor perde a arma da Justiça, mas a dívida não evapora. Entender a diferença ajuda você a decidir com calma, sem cair em promessa nem em pressão. O caminho geral para resolver a negativação está em como limpar o nome.
O que é dívida caduca?
“Caducar” é o nome popular para prescrição: o prazo que o credor tem para cobrar você na Justiça. Passado esse prazo, ele não pode mais entrar com ação para obrigar você a pagar.
Para a maioria das dívidas de consumo com documento — cartão de crédito, empréstimo, cheque especial, contas —, o prazo é de 5 anos (Código Civil, art. 206, §5º, I). Ele costuma contar a partir do vencimento da dívida.
Quer ver, antes de tudo, quanto uma dívida custaria se você fosse pagá-la hoje? Faça a conta na calculadora Sair do vermelho. E, se o nome ainda está negativado, veja quanto tempo o nome fica sujo.
O que muda quando a dívida prescreve?
- O credor perde o direito de cobrar na Justiça. Sem ação, sem penhora.
- O registro sai dos cadastros negativos (Serasa, SPC, Boa Vista). A lei manda retirar quando a ação de cobrança prescreve (CDC, art. 43, §5º), e o limite de qualquer negativação já é de 5 anos (art. 43, §1º).
- Seu nome deixa de aparecer como “sujo” para quem consulta esses cadastros.
O que NÃO muda?
| Mito | Realidade |
|---|---|
| “A dívida some” | Não some. Só a cobrança judicial acaba. |
| “Ninguém pode mais me cobrar” | O credor ainda pode cobrar de forma amigável — sem ameaça nem constrangimento. |
| “O banco esquece” | A dívida pode ficar no histórico interno do próprio banco, que pode negar crédito novo a você. |
| “Some de todos os registros” | Dívidas bancárias podem seguir no Registrato do Banco Central (SCR), como “prejuízo”. Veja como consultar o Registrato. |
| “Se eu pagar, posso pedir de volta” | Não pode. Quem paga dívida prescrita não tem direito à devolução. |
Na prática: você pode ficar com o nome limpo nos birôs e, mesmo assim, ter crédito negado justamente no banco com quem ficou devendo.
É legal o credor me oferecer acordo de dívida caducada?
Sim. Ofertas de acordo para dívidas prescritas — inclusive no Serasa Limpa Nome — são legais, porque a dívida continua existindo. O que não pode é:
- ameaçar com processo ou com “negativação” que não pode mais acontecer;
- expor você a vizinhos, colegas ou familiares;
- cobrar com ligações abusivas.
A decisão de pagar ou não é sua.
Vale a pena pagar uma dívida que caducou?
Depende do seu momento. Pode valer quando:
- você quer voltar a ter crédito com aquele banco específico;
- o desconto é grande e o valor cabe sem apertar o essencial;
- pagar traz tranquilidade para você.
Pode não valer quando:
- o dinheiro faz falta para contas essenciais ou dívidas ainda ativas e com juros altos — essas vêm antes;
- o acordo é parcelado em algo que você não sabe se vai conseguir manter.
Antes de aceitar, leia o termo: um acordo novo cria obrigações novas, e quebrá-lo pode reabrir a cobrança. Compare o total com o que você pagaria à vista e veja como renegociar dívida.
Dá para “esperar caducar” de propósito?
Dá, e muita gente faz isso por falta de opção. Mas pese os custos:
- Até prescrever, o credor pode entrar na Justiça — e aí a história muda.
- Durante esses anos, o nome fica negativado e o score tende a ficar baixo. Veja como o score funciona.
- Mesmo depois, o banco credor e o Registrato podem lembrar da dívida.
Se a dívida é antiga e de valor menor, vale olhar se ela pode entrar na próxima fase do programa federal: veja Desenrola 2026. E, para organizar todas as dívidas de uma vez, siga como sair das dívidas.
Cuidado com golpes ligados a dívida antiga
- “Sua dívida antiga vai virar processo amanhã, pague hoje”: pressão para pagar boleto falso. Confira o beneficiário.
- Empresas que cobram para “verificar se sua dívida caducou”: você mesmo consulta, de graça, nos cadastros e no Registrato. Veja como consultar CPF e dívidas.
Resumo honesto: caducar limpa o nome nos cadastros, mas não apaga a dívida. Saber disso é o que permite escolher — pagar, esperar ou negociar — sem medo.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Se eu fizer um acordo, o prazo de 5 anos recomeça?
Reconhecer a dívida pode interromper a prescrição, e um acordo novo cria obrigações novas. Por isso, leia o termo antes de aceitar: se não pagar, a cobrança pode voltar com base no novo acordo.
Paguei uma dívida que já tinha caducado. Posso pedir o dinheiro de volta?
Não. Quem paga dívida prescrita não tem direito à devolução, porque a dívida continuava existindo — só a cobrança judicial é que tinha acabado.
O credor pode continuar me ligando depois que a dívida caducou?
Pode oferecer acordo de forma amigável. Não pode ameaçar, constranger, expor você ou cobrar em horário e frequência abusivos. Nesses casos, cabe reclamação no Procon ou no consumidor.gov.br.
Dívida caducada ainda aparece no Serasa Limpa Nome?
Pode aparecer como oferta de acordo, mas não como negativação. Ofertas para dívidas prescritas são legais; você decide se quer pagar.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como limpar o nome: o passo a passo para sair da negativação →
- Como renegociar dívida: o roteiro antes de aceitar o acordo →
- Como sair das dívidas: um plano em 5 passos →
- Desenrola 2026: o que acabou, o que vem em 2027 e o que fazer agora →
- Nome sujo: o que acontece, quanto tempo fica e o que dá para fazer →
- Protesto em cartório: como consultar e como tirar →
Continue lendo
Fontes oficiais
- Código Civil (Lei 10.406/2002), arts. 202, VI, e 206, §5º, I ↗ · verificado em 23 de outubro de 2026
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 43 ↗ · verificado em 23 de outubro de 2026