Dívidas e crédito · Artigo
Nome sujo: o que acontece, quanto tempo fica e o que dá para fazer
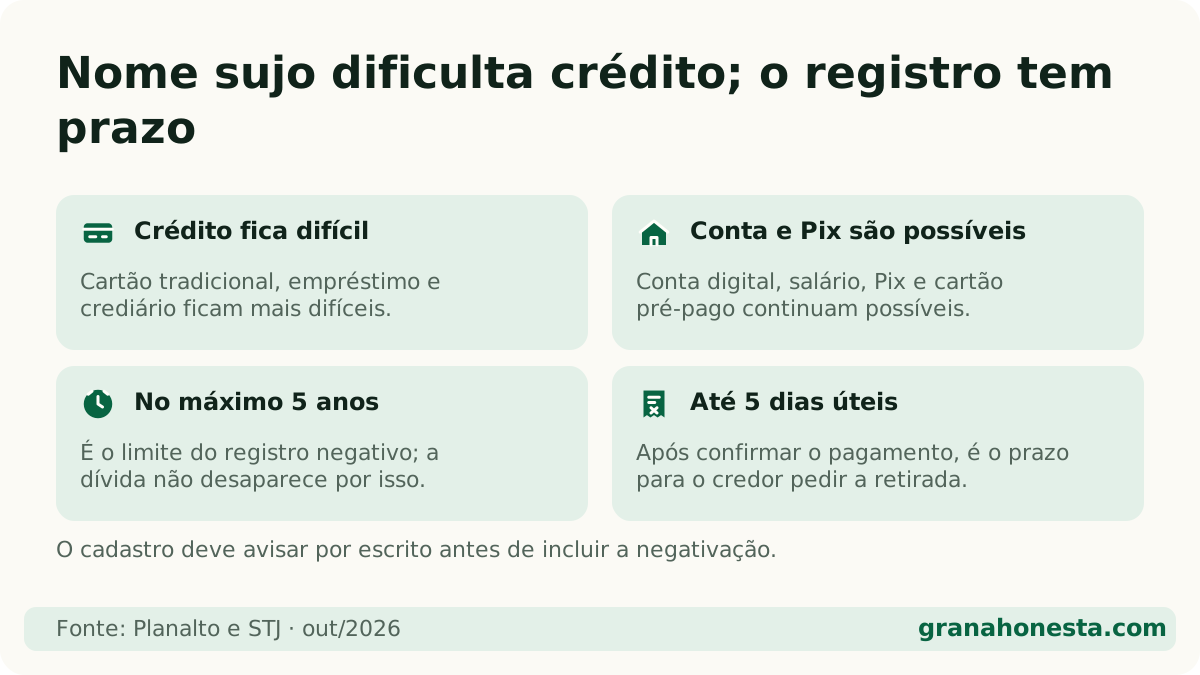
Resposta direta: Nome sujo é ter uma dívida em atraso registrada em cadastros como Serasa e SPC. O registro pode ficar no máximo 5 anos e sai até 5 dias úteis depois do pagamento. Enquanto isso, crédito fica difícil, mas conta digital e cartão pré-pago continuam possíveis.
Neste artigo (6 partes)
Descobrir que o nome está sujo dá um frio na barriga — e muita gente nem sabe direito o que isso muda na prática. Aqui vai a versão sem drama: o que acontece, quanto tempo dura e o que você ainda consegue fazer enquanto resolve. O caminho completo para sair dessa está no guia de como limpar o nome.
O que significa ter o nome sujo?
“Nome sujo” é o apelido para negativação: uma empresa a quem você deve registrou a dívida atrasada num cadastro de inadimplentes — Serasa, SPC Brasil ou Boa Vista. Bancos e lojas consultam esses cadastros antes de dar crédito. Entenda a diferença entre eles em SPC e Serasa.
Para negativar, o credor precisa seguir regras:
- Você tem de ser avisado por escrito antes (CDC, art. 43, §2º). Quem manda o aviso é o próprio cadastro (Súmula 359 do STJ).
- A informação tem de ser verdadeira e clara — valor e credor certos.
Não sabe quanto deve nem para quem? Veja como consultar CPF e dívidas. E, para ter noção de quanto tempo cada dívida leva para acabar, use a calculadora Sair do vermelho.
O que acontece quando o nome fica sujo?
| Fica difícil | Continua possível |
|---|---|
| Cartão de crédito tradicional | Abrir conta digital |
| Empréstimo pessoal e financiamento | Receber salário e Pix |
| Cheque especial | Cartão pré-pago |
| Compra parcelada no crediário | Tirar documentos |
| Alguns aluguéis com análise de crédito | Votar, viajar, trabalhar |
O score também tende a cair, porque a negativação pesa na análise. Veja como ele funciona no guia do score.
Nome sujo não dá prisão, não bloqueia o CPF e não impede você de receber benefícios. A dívida pode, sim, virar cobrança na Justiça enquanto não prescreve — mas isso é outro passo, que o credor precisa tomar.
Quanto tempo o nome fica sujo?
São três prazos diferentes:
- Se você paga: o credor tem até 5 dias úteis depois da confirmação do pagamento para pedir a retirada (Súmula 548 do STJ).
- Se você não paga: o registro pode ficar no máximo 5 anos (CDC, art. 43, §1º).
- Se a dívida prescreve antes: quando o credor perde o direito de cobrar na Justiça, o registro também precisa sair (CDC, art. 43, §5º). Para a maioria das dívidas de consumo, isso também acontece em 5 anos.
Atenção: sair do cadastro não é o mesmo que a dívida sumir. Entenda o que muda e o que não muda em dívida caduca.
O que um negativado ainda consegue?
Dá para manter a vida financeira funcionando enquanto você se organiza. Algumas opções que costumam existir — sem garantia de aprovação, porque cada empresa tem sua própria análise:
- Conta digital: muitos bancos abrem conta sem consulta de restrição. Você recebe salário, faz Pix e paga contas.
- Cartão pré-pago: você coloca o dinheiro antes e gasta só o que carregou. Não é crédito, então não gera dívida.
- Cartão com garantia: alguns bancos oferecem cartão de crédito com limite “travado” por um valor que você deixa aplicado. Ajuda a criar histórico, mas leia as tarifas antes.
- Consignado: para aposentados, pensionistas e alguns trabalhadores, pode ser aprovado mesmo com restrição, porque a parcela sai direto do benefício ou salário. Cuidado: é fácil comprometer renda demais.
Desconfie de quem promete “crédito garantido para negativado” cobrando taxa adiantada. Empréstimo de verdade não pede depósito antes de liberar o dinheiro.
O que dá para fazer agora?
- Liste o que deve: credor, valor original, vencimento. Inclua o Registrato, do Banco Central, que mostra dívidas com bancos.
- Priorize: contas essenciais e dívidas com juros mais altos (rotativo do cartão, cheque especial) vêm primeiro. O plano completo está em como sair das dívidas.
- Negocie com cuidado: compare o total do acordo com o saldo e só aceite parcela que cabe. Veja como renegociar dívida.
- Confira se tem protesto: é um registro diferente, em cartório. Veja protesto em cartório.
- Fique de olho no Desenrola: dívidas antigas e de valor menor podem entrar na nova fase. Veja Desenrola 2026.
Como não piorar a situação
- Não pague para “limpar o nome” a empresas que prometem liminar ou apagar a dívida. Isso não resolve e costuma custar caro.
- Confira o beneficiário de todo boleto de acordo. Tem que ser o credor ou a empresa oficial de cobrança dele.
- Não troque dívida por outra mais cara. Empréstimo só ajuda se os juros forem menores e a parcela couber.
- Comece uma reserva, mesmo de R$ 50 por mês. É o que evita o próximo atraso — simule na calculadora de reserva de emergência.
Ter o nome sujo é uma fase, não um rótulo. Com a lista em mãos e um acordo que caiba no bolso, a saída é questão de tempo.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Fui negativado sem aviso. Isso é permitido?
Não. A lei exige notificação por escrito antes da negativação (CDC, art. 43, §2º), e cabe ao cadastro enviá-la. Se você não foi avisado, pode reclamar no Procon, no consumidor.gov.br ou buscar orientação jurídica.
Negativado pode abrir conta em banco?
Em geral, sim. Muitos bancos digitais abrem conta sem consultar restrição, porque conta não é crédito. O que fica difícil é conseguir cartão de crédito, empréstimo ou cheque especial.
Nome sujo impede de trabalhar ou de tirar documento?
Não impede tirar documentos. Algumas empresas consultam o CPF em processos seletivos, mas nome sujo não é crime nem tira nenhum direito básico.
Posso ser preso por ter nome sujo?
Não. Dívida de consumo (cartão, empréstimo, loja) não dá prisão no Brasil. A única prisão civil por dívida admitida é a de pensão alimentícia.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como limpar o nome: o passo a passo para sair da negativação →
- Como renegociar dívida: o roteiro antes de aceitar o acordo →
- Como sair das dívidas: um plano em 5 passos →
- Desenrola 2026: o que acabou, o que vem em 2027 e o que fazer agora →
- Dívida caduca em 5 anos? O que muda e o que não muda →
- Protesto em cartório: como consultar e como tirar →
Fontes oficiais
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 43 ↗ · verificado em 23 de outubro de 2026
- STJ — Súmulas 359 e 548 ↗ · verificado em 23 de outubro de 2026
- Constituição Federal, art. 5º, LXVII (prisão civil por dívida) ↗ · verificado em 23 de outubro de 2026