Dívidas e crédito · Artigo
Como renegociar dívida: o roteiro antes de aceitar o acordo
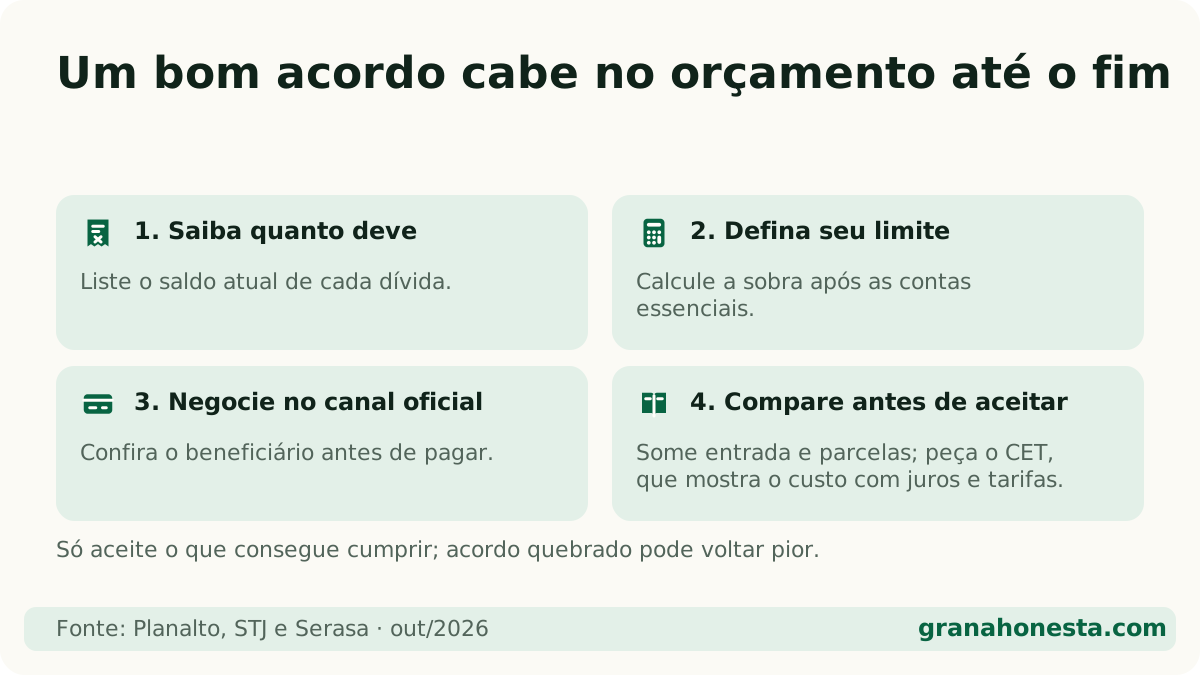
Resposta direta: Para renegociar dívida, saiba quanto deve, defina quanto cabe por mês, negocie em canal oficial, compare o total do acordo com o saldo, pergunte o CET e só aceite parcela que você consegue pagar até o fim. Acordo quebrado costuma voltar pior.
Neste artigo (8 partes)
Uma proposta com “90% de desconto” chega e a vontade é aceitar na hora. Respire: o melhor acordo não é o de maior desconto, é o que você consegue terminar de pagar. Este roteiro mostra o que conferir antes de dizer sim. Ele faz parte do guia de como limpar o nome.
Antes de negociar: quanto você deve e quanto pode pagar?
Chegue à negociação com dois números na mão:
- Quanto você deve hoje em cada dívida. Consulte os cadastros e o Registrato — veja como consultar CPF e dívidas.
- Quanto sobra por mês depois das contas essenciais (moradia, comida, luz, água, transporte, remédios). Esse é o teto da parcela — de todas as parcelas somadas, não de uma.
Use a calculadora Sair do vermelho para ver quanto tempo cada dívida leva para acabar com a parcela que você consegue pagar e quanto vai em juros.
Qual dívida renegociar primeiro?
- Contas essenciais (aluguel, luz, água): atraso pode virar corte ou despejo.
- Juros mais altos: rotativo do cartão e cheque especial estão entre os mais caros do mercado.
- Dívidas com garantia: financiamento de carro, por exemplo — risco de perder o bem.
- Dívidas antigas negativadas: já crescem menos e costumam ter mais desconto; às vezes podem esperar. Veja também se alguma está perto de caducar ou pode entrar no Desenrola.
Onde renegociar com segurança?
- App, site ou agência do próprio credor.
- Serasa Limpa Nome e plataformas como Acordo Certo, onde credores parceiros fazem ofertas.
- Mutirões oficiais de Procon, Defensoria ou tribunais.
Sempre acesse digitando o endereço você mesmo. Não negocie por link recebido em mensagem.
O que perguntar antes de aceitar o acordo?
Peça por escrito (ou print da tela) e confira:
| Pergunta | Por que importa |
|---|---|
| Qual o valor total do acordo, somando entrada e todas as parcelas? | É isso que sai do seu bolso |
| Qual o CET do parcelamento? | Mostra o custo real, com juros e tarifas — veja o que é CET |
| O acordo quita a dívida inteira ou só parte? | Evita surpresa de saldo restante |
| Quando o nome sai do cadastro? | Pagamento confirmado: até 5 dias úteis |
| O que acontece se eu atrasar uma parcela? | Muitos acordos perdem o desconto e a dívida volta |
| Quem é o beneficiário do boleto? | Tem de ser o credor ou a cobrança oficial dele |
Como comparar à vista e parcelado?
Exemplo com números pequenos. Dívida de R$ 2.000, duas ofertas:
- À vista: R$ 600.
- Parcelado: 10 × R$ 90 = R$ 900.
O parcelado custa R$ 300 a mais — 50% acima do à vista. Pode valer se você não tem R$ 600 sem mexer no aluguel. Mas agora você sabe o preço da escolha.
Vale pegar empréstimo para pagar a dívida?
Só se as duas condições forem verdade:
- Os juros do empréstimo são menores que os da dívida (ou que os do acordo parcelado).
- A parcela cabe no orçamento.
Trocar rotativo do cartão por um empréstimo mais barato pode fazer sentido. Trocar um acordo com desconto por um empréstimo caro, não. Compare no simulador de empréstimo pessoal e, se você tem imóvel ou carro como garantia, no simulador de refinanciamento — lembrando que, nesse caso, o bem fica em risco. Entenda em o que é refinanciamento.
Quando NÃO aceitar o acordo?
- Quando a parcela não cabe. Acordo quebrado volta pior e o nome pode ser negativado de novo.
- Quando você teria de atrasar contas essenciais para pagar.
- Quando o total parcelado é muito maior que o saldo, e dá para juntar o valor à vista em poucos meses.
- Quando a oferta chegou por canal suspeito e você não conseguiu confirmar com o credor.
Recusar não é desistir: você pode fazer contraproposta com o valor que cabe, ou esperar uma oferta melhor — elas mudam com frequência.
Depois de fechar: o que fazer?
- Guarde termo do acordo e comprovantes.
- Pague a primeira parcela em dia e acompanhe a saída do nome (até 5 dias úteis após a confirmação).
- Coloque as parcelas em débito automático ou lembrete.
- Se o nome não sair, procure o credor; depois, consumidor.gov.br ou Procon.
Para organizar todas as dívidas num plano único, siga como sair das dívidas.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
É melhor pagar à vista ou parcelar o acordo?
À vista quase sempre sai mais barato, porque o parcelamento costuma ter juros. Mas só pague à vista se o dinheiro não fizer falta para o essencial. Parcelar é aceitável quando você sabe quanto está pagando a mais.
O credor é obrigado a aceitar minha proposta?
Não. A negociação é um acordo entre as partes. Mas fazer uma contraproposta com o valor que cabe no seu orçamento é seu direito, e muitas vezes o credor aceita ou melhora a oferta.
Posso renegociar a mesma dívida mais de uma vez?
Em geral, sim, mas condições tendem a piorar depois de um acordo quebrado. Por isso vale mais fechar uma vez só, com parcela realista.
Renegociar dívida baixa o score?
Fechar o acordo e pagar em dia costuma ajudar mais do que atrapalhar, porque tira a negativação. Não há pontuação garantida; o histórico de pagamentos nos meses seguintes é o que mais pesa.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como limpar o nome: o passo a passo para sair da negativação →
- Como sair das dívidas: um plano em 5 passos →
- Desenrola 2026: o que acabou, o que vem em 2027 e o que fazer agora →
- Dívida caduca em 5 anos? O que muda e o que não muda →
- Nome sujo: o que acontece, quanto tempo fica e o que dá para fazer →
- Protesto em cartório: como consultar e como tirar →
Continue lendo
Fontes oficiais
- Código de Defesa do Consumidor (Lei 8.078/1990) ↗ · verificado em 23 de outubro de 2026
- STJ — Súmula 548 ↗ · verificado em 23 de outubro de 2026
- Serasa Limpa Nome ↗ · verificado em 23 de outubro de 2026