Investir · Guia completo
Como começar a investir: o guia para quem tem pouco dinheiro
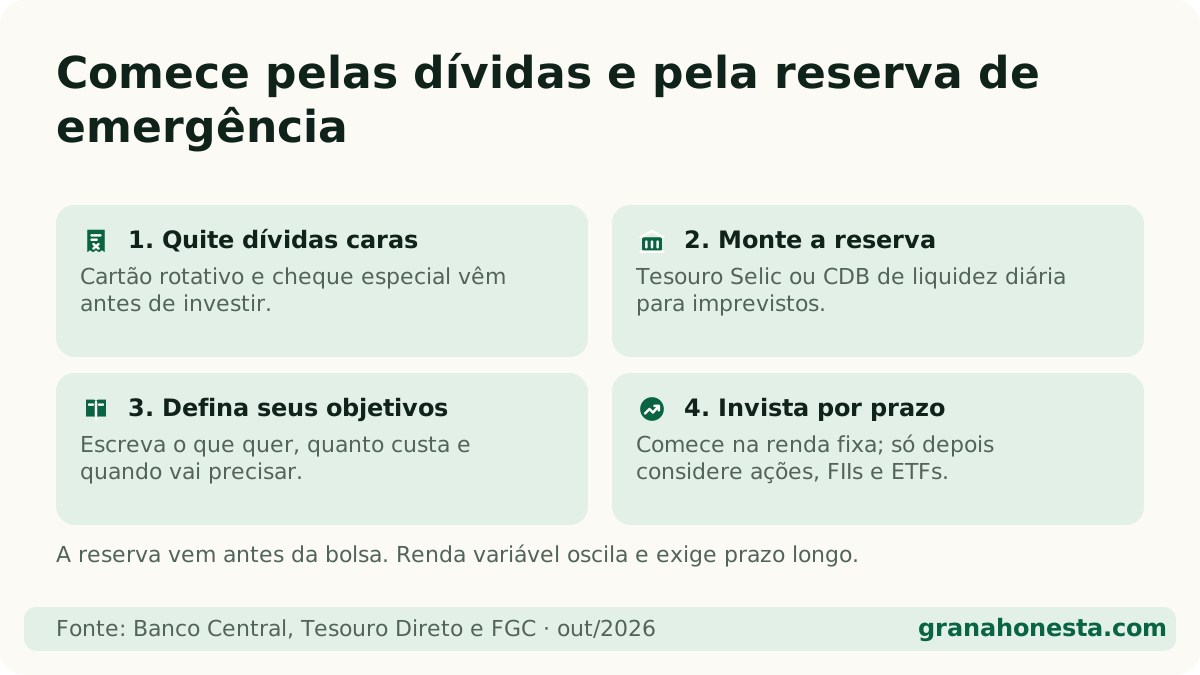
Resposta direta: Para começar a investir, primeiro quite dívidas caras, como cartão e cheque especial. Depois monte uma reserva de emergência no Tesouro Selic ou num CDB de liquidez diária. Com ela pronta, defina objetivos e prazos, comece pela renda fixa e só depois considere ações, fundos imobiliários e ETFs.
Neste artigo (10 partes)
- Qual é a ordem certa para começar a investir?
- Por que quitar dívidas antes de investir?
- Como montar a reserva de emergência?
- Como definir objetivos para os investimentos?
- Onde investir na renda fixa para começar?
- Quanto rende investir pouco dinheiro?
- Onde abrir conta para investir?
- Quando começar na renda variável?
- Renda passiva: quanto falta para viver de renda?
- Quais são os melhores investimentos para iniciantes?
Começar a investir parece coisa para quem tem muito dinheiro sobrando, mas não é. Dá para começar com cerca de R$ 30. O mais difícil não é o valor: é a ordem. Investir antes de quitar uma dívida cara ou sem ter uma reserva costuma sair caro. Este guia mostra o caminho em etapas, do primeiro real até a bolsa, sem promessa de ganho fácil.
Qual é a ordem certa para começar a investir?
A ordem honesta, que protege o seu dinheiro antes de tentar multiplicá-lo, tem cinco passos:
| Passo | O que fazer | Por quê |
|---|---|---|
| 1. Dívida cara | Quitar cartão rotativo, cheque especial, empréstimos caros | Os juros dessas dívidas são maiores do que qualquer investimento conservador |
| 2. Reserva de emergência | Guardar alguns meses de gastos no Tesouro Selic ou num CDB de liquidez diária | Evita voltar a se endividar num imprevisto |
| 3. Objetivos | Definir o que, quanto e quando | O prazo decide onde investir |
| 4. Renda fixa | Aplicar em CDB, LCI/LCA e Tesouro conforme o prazo | Base previsível da carteira |
| 5. Renda variável | Só então considerar ações, fundos imobiliários e ETFs | Oscila muito; precisa de prazo longo e estômago |
Pular etapas é o erro mais comum. Quem compra ações sem reserva e precisa do dinheiro numa queda acaba vendendo no prejuízo. Antes de qualquer coisa, se quiser entender o básico do dinheiro que entra e sai, veja como fazer um planejamento financeiro.
Por que quitar dívidas antes de investir?
Porque dívida cara cresce mais rápido do que investimento seguro. Em outubro de 2026, a taxa Selic (a taxa básica de juros do país, definida pelo Banco Central) está em 13,75% ao ano, e o CDI (a taxa que os bancos usam entre si e que serve de régua para a renda fixa) em 13,65% ao ano. Os números mudam; confira em Selic hoje e CDI hoje.
Um investimento que rende perto do CDI dificilmente supera os juros do rotativo do cartão ou do cheque especial, que costumam ser várias vezes maiores. Ou seja: cada real usado para quitar essa dívida “rende” o juro que você deixou de pagar, sem risco nenhum.
Na prática:
- Dívida cara (cartão, cheque especial): quite primeiro, mesmo que demore alguns meses.
- Dívida barata e organizada (financiamento imobiliário com parcela que cabe no orçamento): dá para investir em paralelo.
- Dívida atrasada: negocie antes de pensar em investir.
Como montar a reserva de emergência?
A reserva de emergência é o dinheiro para imprevistos: demissão, conserto do carro, problema de saúde. Ela vem antes de qualquer outro investimento porque é o que impede você de mexer no resto na pior hora.
Três regras para a reserva:
- Liquidez diária. Liquidez é a facilidade de transformar o investimento em dinheiro na conta. A reserva precisa poder ser resgatada a qualquer dia, sem perda.
- Baixo risco. Nada de ações ou aplicações que oscilam.
- Rendimento perto do CDI. Não precisa ser o máximo, mas não deve ficar parada na conta corrente.
Os dois lugares mais usados:
| Opção | Garantia | Liquidez | Observação |
|---|---|---|---|
| Tesouro Selic | Governo federal | Resgate em dia útil | Quase não oscila; aplicação a partir de cerca de R$ 30 |
| CDB de liquidez diária (100% do CDI ou mais) | FGC, até R$ 250 mil por CPF por instituição | Resgate a qualquer dia | Confira se o banco é coberto pelo FGC |
O FGC (Fundo Garantidor de Créditos) é uma espécie de seguro privado do sistema bancário: se o banco quebrar, ele devolve até R$ 250 mil por CPF por instituição, com limite global de R$ 1 milhão a cada 4 anos. Contas digitais que rendem automaticamente também podem servir; veja as melhores contas que rendem.
Quanto guardar? Uma referência comum é de 3 a 12 meses de gastos essenciais, conforme a estabilidade da sua renda. Para chegar ao seu número, use a calculadora de reserva de emergência.
E a poupança? Ela é segura e tem liquidez, mas rende menos. Com a Selic acima de 8,5%, a poupança rende 0,5% ao mês mais TR, cerca de 6,17% ao ano. Veja a comparação em CDB ou poupança e quanto rende a poupança.
Como definir objetivos para os investimentos?
Com a reserva pronta, cada real investido deve ter um destino. Escreva três coisas para cada objetivo: o que é, quanto custa e quando você vai precisar.
| Prazo | Exemplo de objetivo | Onde costuma fazer sentido |
|---|---|---|
| Curto (até 2 anos) | Viagem, troca de celular | Tesouro Selic, CDB de liquidez diária, LCI/LCA com vencimento próximo |
| Médio (2 a 5 anos) | Entrada de imóvel, carro | CDBs com vencimento definido, LCI/LCA, Tesouro Prefixado ou IPCA+ com vencimento casado |
| Longo (mais de 5 anos) | Aposentadoria, independência financeira | Tesouro IPCA+, e uma parte em renda variável para quem aceita oscilação |
O prazo importa porque alguns títulos podem dar perda se vendidos antes do vencimento, e porque a renda variável pode passar anos no vermelho. Para objetivos de longo prazo, a calculadora de juros compostos mostra o efeito de investir todo mês; entenda o conceito em juros compostos. Se o sonho é grande, veja também como fazer o primeiro milhão e a calculadora de aposentadoria.
Onde investir na renda fixa para começar?
Renda fixa é o tipo de investimento em que você empresta dinheiro (a um banco, ao governo ou a uma empresa) e a regra de remuneração é conhecida na hora da aplicação. É por ela que quase todo iniciante deve começar. As opções principais:
- Tesouro Selic: título do governo que acompanha a Selic. Ideal para reserva e curto prazo.
- Tesouro Prefixado e Tesouro IPCA+: taxa fixa ou inflação mais uma taxa. Bons para prazos definidos, mas oscilam se vendidos antes do vencimento. Entenda em o que é Tesouro Direto.
- CDB: título de banco, em geral atrelado a um percentual do CDI. Tem FGC. Veja o que é CDB e quanto rende R$ 1.000 no CDB.
- LCI e LCA: títulos de banco ligados aos setores imobiliário e agrícola, isentos de imposto de renda para pessoa física e com FGC.
O imposto de renda da renda fixa segue uma tabela regressiva: de 22,5% (até 180 dias) a 15% (acima de 720 dias), só sobre o rendimento. Os detalhes estão em imposto de renda sobre investimentos.
Um ponto que pouca gente olha: a inflação. O que importa é quanto o investimento rende acima dela, o chamado juro real. O IPCA acumulado em 12 meses até setembro de 2026 foi de 4,58%. Entenda em o que é IPCA.
Para comparar opções lado a lado, use o comparador de renda fixa e o simulador de CDI.
Quanto rende investir pouco dinheiro?
Pouco, no começo, e é normal. O exemplo oficial do site: R$ 1.000 por 12 meses a 100% do CDI rendem cerca de R$ 136,50 bruto. Descontado o IR de 17,5% (R$ 23,89), sobram cerca de R$ 112,61 líquidos. Na poupança, no mesmo período, seriam cerca de R$ 61,68.
A diferença parece pequena com R$ 1.000, mas cresce com o tempo e com aportes mensais, por causa dos juros compostos (juros que rendem sobre juros). O hábito de investir todo mês pesa mais do que o valor inicial. Lembre: rendimento passado não garante rendimento futuro, e as taxas mudam.
Onde abrir conta para investir?
Você pode investir pelo próprio banco ou por uma corretora, empresa autorizada pela CVM e pelo Banco Central a intermediar investimentos. Corretoras costumam oferecer mais opções de CDBs, LCIs e títulos, além de acesso à bolsa (a B3). Antes de escolher, confira:
- se a instituição é autorizada (consulte nos sites da CVM e do Banco Central);
- as taxas cobradas (muitas não cobram para renda fixa e Tesouro);
- a facilidade do aplicativo e do atendimento.
Comparamos as opções em melhores corretoras. No Tesouro Direto há uma taxa de custódia da B3 de 0,20% ao ano, com isenção no Tesouro Selic para até R$ 10 mil investidos; confira as condições no site do Tesouro.
Quando começar na renda variável?
Renda variável é onde o retorno não é conhecido de antemão: ações, fundos imobiliários, ETFs. Pode render mais no longo prazo, mas também pode cair muito e ficar anos abaixo do que você pagou. Só faz sentido quando:
- a dívida cara está quitada;
- a reserva de emergência está completa;
- o dinheiro tem prazo longo (5 anos ou mais);
- você entende que pode ver o saldo cair sem entrar em pânico.
Comece aos poucos e estude cada tipo antes:
| Tipo | O que é | Onde aprender |
|---|---|---|
| Ações | Pedaços de empresas negociados na bolsa | Como investir em ações |
| Dividendos | Parte do lucro que a empresa distribui aos acionistas | Dividendos |
| Fundos imobiliários (FII) | Fundos que investem em imóveis e distribuem aluguéis | Fundos imobiliários |
| ETF | Fundo que replica um índice, como o Ibovespa | ETF |
Na bolsa não há FGC. Existe o MRP (Mecanismo de Ressarcimento de Prejuízos) da B3, que cobre falhas da corretora, mas não perdas de mercado.
Renda passiva: quanto falta para viver de renda?
Renda passiva é o dinheiro que entra sem você trabalhar diretamente por ele, como juros da renda fixa, aluguéis de fundos imobiliários e dividendos. Construir uma renda passiva que pague as contas exige um patrimônio grande e muitos anos de aportes, não um “investimento milagroso”.
Para ter uma ideia concreta, use a calculadora de viver de renda e leia quanto preciso para viver de renda. Se o primeiro marco é chegar ao milhão, a calculadora do primeiro milhão mostra quanto investir por mês para cada prazo.
Quais são os melhores investimentos para iniciantes?
Não existe “melhor investimento” universal: existe o melhor para o seu objetivo e o seu prazo. Desconfie de quem promete rentabilidade alta e garantida. Um roteiro realista:
- Reserva: Tesouro Selic ou CDB de liquidez diária.
- Objetivos de curto e médio prazo: CDBs, LCI/LCA e Tesouro com vencimento próximo da data do objetivo.
- Longo prazo: Tesouro IPCA+ e, aos poucos, renda variável diversificada.
O resto é constância: investir todo mês, reinvestir os rendimentos e revisar a carteira uma ou duas vezes por ano.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Com quanto dinheiro dá para começar a investir?
Com pouco. No Tesouro Direto, a aplicação mínima começa em cerca de R$ 30, e muitos CDBs de bancos digitais aceitam valores parecidos ou menores. O valor inicial importa menos do que a constância de investir todo mês.
Vale a pena investir tendo dívida no cartão?
Em geral, não. Os juros do rotativo do cartão e do cheque especial costumam ser muito maiores do que qualquer investimento conservador rende. Quitar essa dívida é, na prática, o investimento com melhor retorno garantido.
Qual o investimento mais seguro para iniciante?
Para a reserva de emergência, o Tesouro Selic (garantido pelo governo federal) e CDBs de liquidez diária de bancos cobertos pelo FGC são as opções mais usadas. Segurança total não existe, mas essas têm risco baixo e quase não oscilam.
Dá para viver de renda passiva começando do zero?
É possível no longo prazo, mas exige muitos anos de aportes e um patrimônio grande. Use a calculadora de viver de renda para ver quanto seria preciso no seu caso, sem contar com rendimentos garantidos.
Todos os artigos deste guia
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
- Inflação: o que é e como afeta seu dinheiro →
- LCI e LCA: o que são, quanto rendem e quando valem a pena →
- Melhores corretoras para iniciantes em 2026: custos comparados →
- O que é IPCA e por que ele importa para o seu dinheiro →
- Quanto rende a poupança hoje: a regra e a conta →
- Quanto rende R$ 1.000 no CDB hoje →
- Renda fixa: o que é e quais os tipos para começar →
- Tesouro Selic: como funciona, quanto rende e quando usar →
Continue lendo
Fontes oficiais
- Banco Central — Histórico das taxas de juros ↗ · verificado em 24 de outubro de 2026
- Tesouro Direto ↗ · verificado em 24 de outubro de 2026
- FGC — Fundo Garantidor de Créditos ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 11.033/2004 ↗ · verificado em 24 de outubro de 2026