Investir · Artigo
Fundos imobiliários: como funcionam e como começar a investir
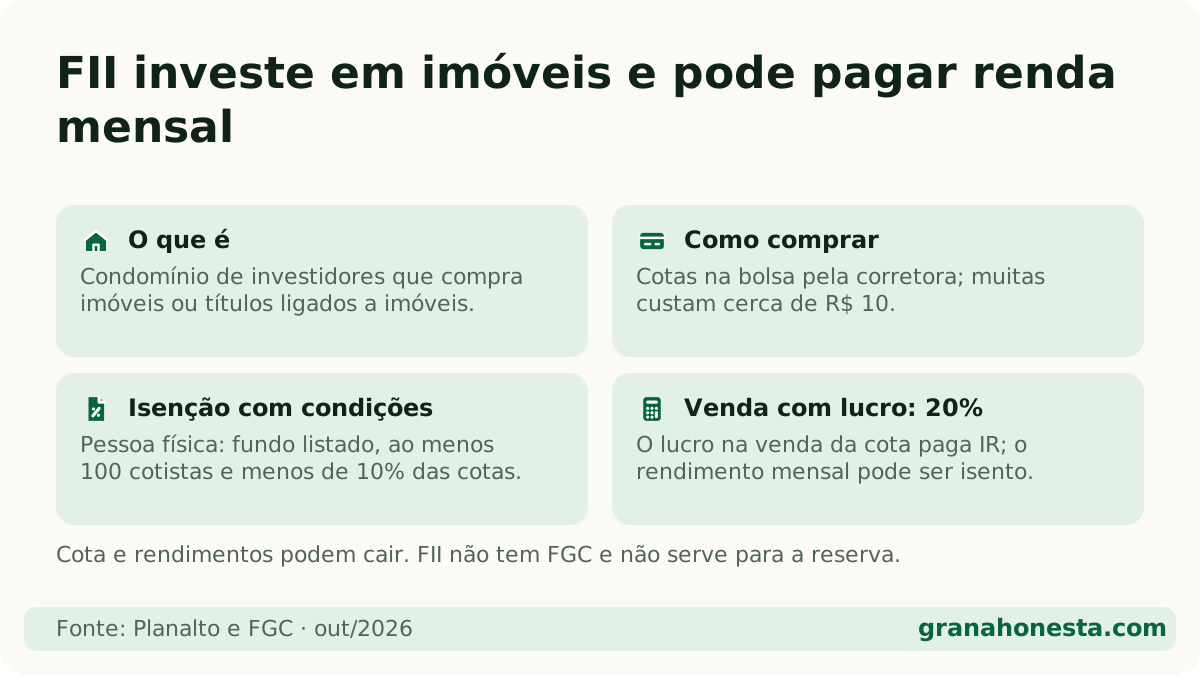
Resposta direta: Fundo imobiliário é um condomínio de investidores que junta dinheiro para comprar imóveis ou títulos ligados a imóveis. Você compra cotas na bolsa, muitas por cerca de R$ 10, e recebe rendimentos mensais isentos de IR, dentro das regras da lei. É renda variável: a cota e os rendimentos podem cair.
Neste artigo (8 partes)
- O que é um fundo imobiliário, em português claro?
- Qual a diferença entre fundo de tijolo e fundo de papel?
- Como funciona o rendimento mensal?
- O rendimento do FII é mesmo isento de imposto?
- O que é vacância e por que ela importa?
- Quais são os riscos de investir em FII?
- FII ou renda fixa: o que faz mais sentido para você?
- Como comprar a primeira cota, passo a passo?
Ter um pedaço de shopping, galpão ou prédio de escritórios parece coisa de rico. Os fundos imobiliários tornam isso possível com pouco dinheiro: você compra cotas na bolsa e recebe uma parte dos aluguéis. Mas eles têm riscos que a propaganda nem sempre mostra.
Antes de pensar em FII, monte a reserva de emergência em renda fixa e leia o guia como começar a investir. Para comprar, você vai precisar de conta em uma corretora; veja as melhores corretoras para iniciantes.
O que é um fundo imobiliário, em português claro?
Pense em um condomínio de investidores. Milhares de pessoas juntam dinheiro, um gestor profissional usa esse dinheiro para comprar imóveis (ou títulos ligados a imóveis) e o lucro é dividido entre todos, na proporção das cotas de cada um.
- Cota: a “fatia” do fundo que você compra.
- Gestor: a empresa que decide o que comprar e vender.
- Administrador: a instituição que cuida da parte legal e contábil.
- Código na bolsa: os FIIs terminam em 11 (por exemplo, XXXX11).
Qual a diferença entre fundo de tijolo e fundo de papel?
| Tipo | Onde o dinheiro vai | De onde vem o rendimento | Principal risco |
|---|---|---|---|
| Tijolo | Imóveis físicos: galpões, shoppings, lajes, agências | Aluguéis | Imóvel vazio (vacância) e inquilino que não paga |
| Papel | Títulos de dívida ligados a imóveis, como CRI | Juros dos títulos, muitas vezes atrelados ao CDI ou ao IPCA | Calote de quem emitiu o título |
| Fundo de fundos | Cotas de outros FIIs | Rendimentos dos fundos comprados | Soma das taxas e dos riscos dos fundos da carteira |
| Híbrido | Mistura dos anteriores | Aluguéis e juros | Combinação dos riscos |
Fundos de papel atrelados à inflação reagem ao IPCA; os de tijolo dependem mais da economia real (empresas alugando ou devolvendo espaço).
Como funciona o rendimento mensal?
O fundo recebe aluguéis ou juros, paga as próprias despesas e distribui o resultado aos cotistas, normalmente todo mês. O valor por cota muda a cada mês.
Exemplo com número pequeno: se você tem 10 cotas e o fundo distribui R$ 0,09 por cota, recebe R$ 0,90 naquele mês. É pouco, e é assim mesmo no começo. O efeito aparece com o tempo, reinvestindo, como mostra a calculadora de juros compostos.
O rendimento do FII é mesmo isento de imposto?
Para pessoa física, o rendimento distribuído continua isento de imposto de renda, nas condições da Lei 11.033/2004:
| Condição | O que quer dizer |
|---|---|
| Cotas negociadas em bolsa ou balcão organizado | O fundo precisa estar listado |
| Pelo menos 100 cotistas | Não vale para fundo de poucas pessoas |
| Investidor com menos de 10% das cotas | Quem é dono de uma fatia muito grande perde a isenção |
Já o lucro na venda da cota paga 20% de imposto, sem a isenção de R$ 20 mil por mês que vale para ações. Mais detalhes em imposto de renda sobre investimentos.
O que é vacância e por que ela importa?
Vacância é a parte dos imóveis que está vazia, sem inquilino. Imóvel vazio não paga aluguel e ainda gera custo (condomínio, IPTU, manutenção). Quanto maior a vacância, menor tende a ser o rendimento. Os fundos publicam esse número nos relatórios mensais.
Outros números que aparecem nos relatórios:
- Dividend yield: quanto o fundo distribuiu em relação ao preço da cota (entenda em dividendos).
- Valor patrimonial (P/VP): compara o preço da cota na bolsa com o valor dos imóveis e títulos do fundo.
- Taxa de administração: o que o fundo cobra por ano para funcionar, já descontada antes da distribuição.
Quais são os riscos de investir em FII?
- A cota oscila. O preço na bolsa sobe e desce todo dia. Quem precisa vender na hora errada pode ter prejuízo.
- O rendimento não é garantido. Pode cair com vacância, inadimplência ou juros altos.
- Não tem FGC. Diferente de CDB e poupança, não há garantia.
- Liquidez: fundos pequenos têm poucos compradores; vender pode demorar.
- Concentração: um fundo com um único imóvel ou inquilino depende demais dele.
Rentabilidade passada não garante rentabilidade futura. Um fundo que pagou bem nos últimos anos pode pagar menos nos próximos.
FII ou renda fixa: o que faz mais sentido para você?
| Ponto | Fundo imobiliário | Renda fixa (CDB, Tesouro Selic) |
|---|---|---|
| Rendimento | Variável, todo mês | Previsível, segue a taxa contratada |
| Garantia | Nenhuma | FGC (CDB) ou governo (Tesouro) |
| Imposto no rendimento | Isento (com condições) | Tabela regressiva de 22,5% a 15% |
| Serve para reserva | Não | Sim, com liquidez diária |
Com o CDI em 13,65% ao ano em outubro de 2026, a renda fixa paga bem com risco baixo. Um FII só faz sentido para dinheiro de longo prazo, depois da reserva pronta e sabendo que vai haver meses de queda.
Como comprar a primeira cota, passo a passo?
- Abra conta em uma corretora autorizada pela CVM.
- Transfira o dinheiro para a conta da corretora (Pix ou TED).
- Pesquise o fundo: leia o relatório gerencial no site do fundo e da B3. Olhe tipo, vacância, quantidade de imóveis e taxa de administração.
- No home broker (a tela de compra da corretora), digite o código terminado em 11, a quantidade de cotas e o preço.
- Acompanhe os rendimentos, que caem direto na conta da corretora.
Não indicamos fundo específico para comprar. Se quer distribuir o risco, prefira começar com valores pequenos e mais de um fundo. Para entender quanto patrimônio seria preciso para viver de renda, use a calculadora viver de renda.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Fundo imobiliário paga todo mês?
A maioria dos fundos distribui rendimentos mensalmente, mas o valor não é fixo nem garantido. Ele depende de aluguéis recebidos, juros dos títulos e despesas do fundo. Em meses ruins, o rendimento pode cair.
Fundo imobiliário tem FGC?
Não. O FGC não cobre fundos imobiliários. Se o fundo for mal, você pode perder parte do dinheiro. Por isso eles não servem para a reserva de emergência.
Quanto preciso para começar em fundos imobiliários?
O preço de uma cota varia de fundo para fundo; muitas são negociadas por cerca de R$ 10, outras por R$ 100 ou mais. Você também precisa de conta em uma corretora. Não existe valor mínimo além do preço de uma cota.
Vender cota de FII paga imposto?
Sim. O lucro na venda da cota paga 20% de imposto de renda, sem a isenção de R$ 20 mil por mês que existe para ações. O rendimento mensal é que pode ser isento.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Imposto de renda sobre investimentos: quanto paga cada um →
- Inflação: o que é e como afeta seu dinheiro →
Continue lendo
Fontes oficiais
- Planalto — Lei 11.033/2004 ↗ · verificado em 24 de outubro de 2026
- FGC — O que é garantido ↗ · verificado em 24 de outubro de 2026
- B3 — Mecanismo de Ressarcimento de Prejuízos ↗ · verificado em 24 de outubro de 2026