Investir · Artigo
Inflação: o que é e como afeta seu dinheiro
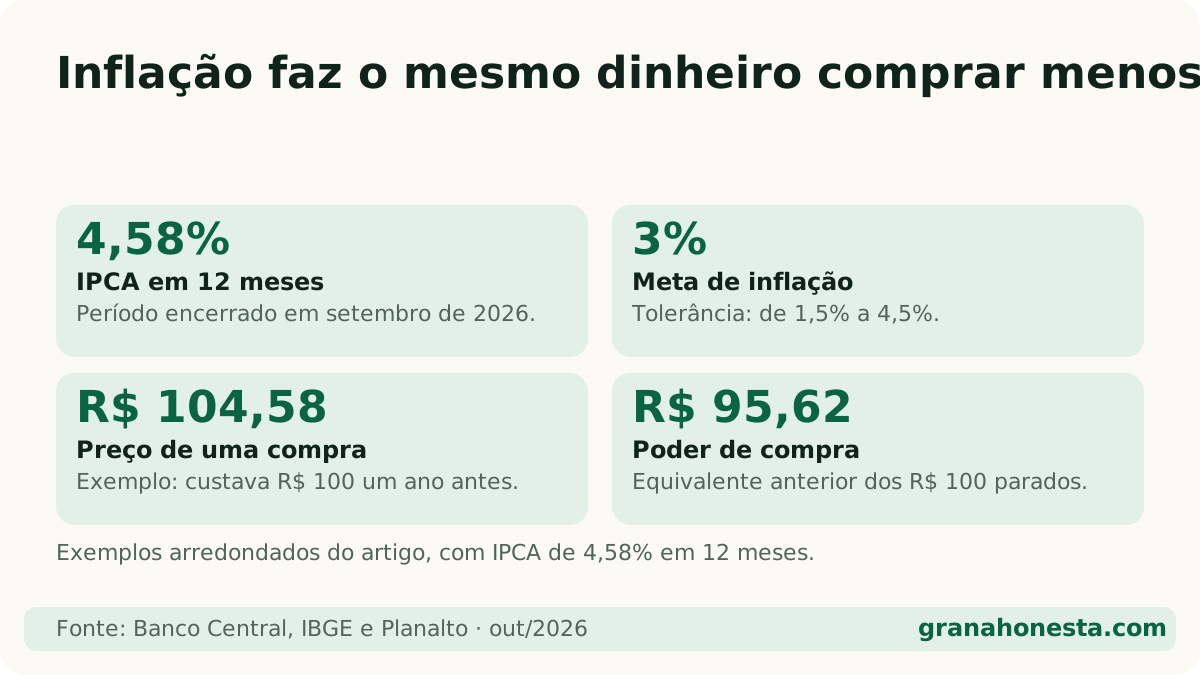
Resposta direta: Inflação é o aumento geral dos preços ao longo do tempo: com ela, o mesmo dinheiro compra menos. No Brasil, a inflação oficial é medida pelo IPCA, do IBGE. Nos 12 meses até setembro de 2026, o IPCA acumulou 4,58%, acima da meta de 3% definida pelo Conselho Monetário Nacional (que aceita de 1,5% a 4,5%). Na prática, R$ 100 de um ano atrás compram hoje o que cerca de R$ 95,62 compravam.
Neste artigo (7 partes)
Inflação é quando os preços, em geral, sobem com o tempo. Não é um produto ficar mais caro: é o conjunto do que a gente compra (comida, aluguel, transporte, remédio) encarecendo. O efeito no bolso é simples de entender: o mesmo dinheiro passa a comprar menos.
Como a inflação é medida no Brasil?
A inflação oficial é o IPCA (Índice Nacional de Preços ao Consumidor Amplo), calculado todo mês pelo IBGE. Ele acompanha os preços de uma cesta de produtos e serviços das famílias. A explicação completa está em o que é IPCA.
Qual é a inflação acumulada em 12 meses?
Segundo a série 13522 do Sistema Gerenciador de Séries do Banco Central, que reproduz o IPCA do IBGE:
| Período de 12 meses até | IPCA acumulado |
|---|---|
| julho de 2026 | 4,44% |
| agosto de 2026 | 4,22% |
| setembro de 2026 | 4,58% |
Em setembro de 2026, a alta só daquele mês foi de 0,82% (série 433). “Acumulado em 12 meses” é a soma, com juros sobre juros, das variações dos últimos 12 meses: é o jeito mais usado para dizer “quanto os preços subiram em um ano”.
Qual é a meta de inflação?
Quem define a meta é o Conselho Monetário Nacional (CMN). Pela Resolução CMN 5.141/2024, a meta é de 3%, com tolerância de 1,5 ponto percentual para cima ou para baixo, ou seja, de 1,5% a 4,5%.
Desde janeiro de 2025, a meta é contínua (Decreto 12.079/2024): todo mês, o IPCA de 12 meses é comparado com a meta, e ela só é considerada descumprida se a inflação ficar fora do intervalo por seis meses consecutivos. Com 4,58% em setembro de 2026, a inflação estava um pouco acima do teto de 4,5%.
Como a inflação come o meu poder de compra?
Poder de compra é o quanto o seu dinheiro consegue comprar. Veja com a inflação de 4,58% em 12 meses (exemplos, com contas arredondadas):
- Uma compra que custava R$ 100 há um ano custa hoje, em média, R$ 100 × 1,0458 = R$ 104,58.
- R$ 100 guardados no colchão compram hoje o que R$ 100 ÷ 1,0458 = R$ 95,62 compravam um ano atrás.
- R$ 1.000 parados perderam cerca de R$ 44 de poder de compra no período.
E se essa inflação se repetisse por 5 anos (hipótese, só para ver o efeito do tempo): R$ 1.000 ÷ 1,0458⁵ ≈ R$ 799. Ou seja, um quinto do poder de compra iria embora sem você gastar nada.
Inflação afeta quem ganha pouco mais forte?
Muitas vezes, sim. Quem gasta quase toda a renda com comida, aluguel e transporte sente cada alta de preço direto no mês, e tem menos espaço para guardar e se proteger. Por isso, para quem está começando, organizar o orçamento e montar uma reserva rendendo já é uma proteção contra a inflação.
Como proteger o meu dinheiro da inflação?
O objetivo é que o dinheiro renda mais que a inflação. O que sobra acima dela se chama ganho real.
- Dinheiro parado na conta sem render perde exatamente a inflação.
- Poupança: rende, mas costuma ficar abaixo de outras opções seguras. Veja por que a poupança rende pouco.
- Tesouro Selic e CDBs com liquidez diária: costumam acompanhar a taxa Selic; compare a taxa do momento com a inflação para ver se há ganho real.
- Títulos atrelados ao IPCA (como o Tesouro IPCA+): pagam a inflação mais um juro fixo, bons para objetivos de longo prazo.
Compare as opções no comparador CDB vs poupança e veja quanto o seu dinheiro rende no simulador de CDI.
Por que o Banco Central sobe os juros quando a inflação sobe?
Porque a taxa Selic é a principal ferramenta do Banco Central para cumprir a meta. Com juro mais alto, o crédito fica mais caro, as pessoas e empresas compram menos a prazo, e os preços tendem a subir mais devagar. O lado bom para quem guarda dinheiro: investimentos ligados ao CDI rendem mais. Entenda em o que é Selic.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual a inflação acumulada em 12 meses agora?
Pelo IPCA, a inflação oficial, foram 4,58% nos 12 meses encerrados em setembro de 2026, segundo a série do Banco Central que replica os dados do IBGE. Em setembro, a alta do mês foi de 0,82%.
Qual é a meta de inflação do Brasil?
3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo (de 1,5% a 4,5%), fixada pela Resolução CMN 5.141/2024. Desde 2025, a meta é contínua: comparada todo mês com o IPCA de 12 meses, e é descumprida se ficar fora do intervalo por seis meses seguidos.
Como a inflação afeta o meu dinheiro parado?
Dinheiro parado na conta, sem render, perde poder de compra na mesma medida da inflação. Com IPCA de 4,58% em 12 meses, R$ 1.000 parados compram o equivalente a cerca de R$ 956 de um ano atrás.
Como proteger o dinheiro da inflação?
Deixando-o render mais que a inflação, em investimentos seguros como Tesouro Selic, CDBs de liquidez diária e títulos atrelados ao IPCA. Compare o rendimento real (já descontada a inflação) no comparador de CDB vs poupança.
Quem controla a inflação?
O Conselho Monetário Nacional define a meta, e o Banco Central usa a taxa Selic para tentar cumpri-la: juro mais alto encarece o crédito, esfria o consumo e segura os preços.
Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
Fontes oficiais
- Banco Central — SGS, série 13522 (IPCA acumulado em 12 meses) e série 433 (IPCA mensal) ↗ · verificado em 24 de outubro de 2026
- IBGE — IPCA ↗ · verificado em 24 de outubro de 2026
- Banco Central — Histórico de metas para a inflação (Resolução CMN 5.141/2024) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Metas para a inflação ↗ · verificado em 24 de outubro de 2026
- Planalto — Decreto 12.079/2024 (meta contínua) ↗ · verificado em 24 de outubro de 2026