Investir · Artigo
Contas e caixinhas que rendem: quanto paga cada banco
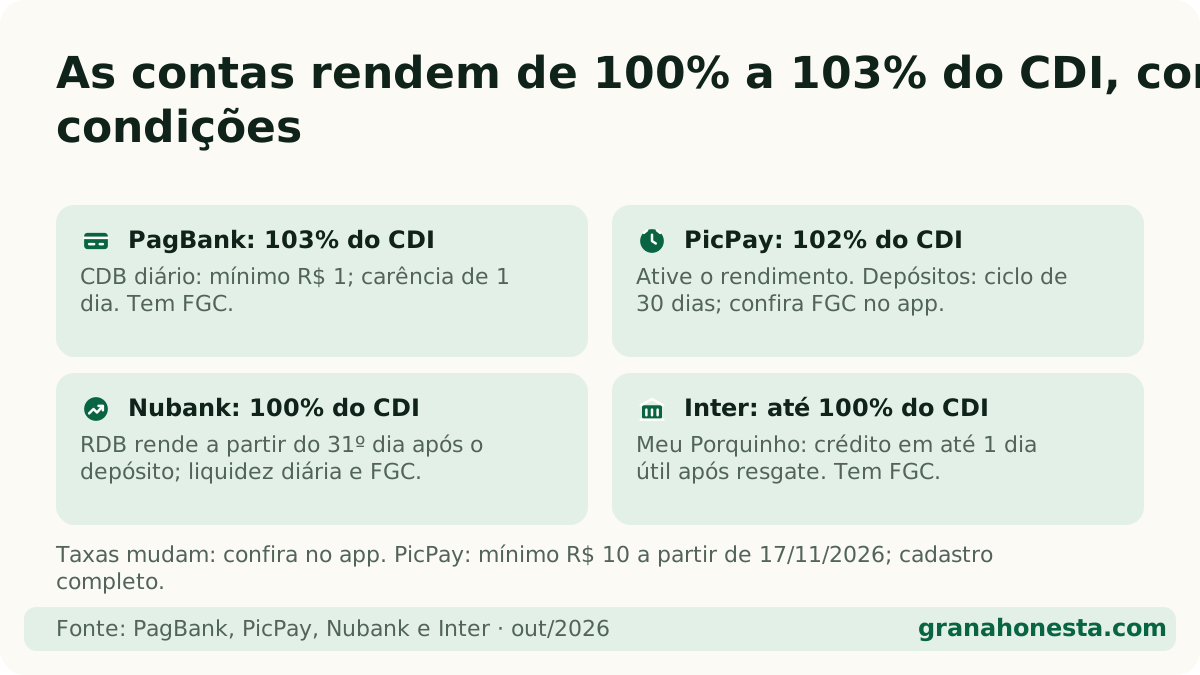
Resposta direta: Em outubro de 2026, confirmamos nos sites oficiais: CDB de liquidez diária do PagBank a 103% do CDI, saldo do PicPay a 102% do CDI, RDB do Nubank a 100% do CDI a partir do 31º dia e Meu Porquinho do Inter até 100% do CDI. Todos têm FGC e pagam IR regressivo. Taxas mudam com frequência.
Neste artigo (7 partes)
Deixar o dinheiro parado na conta sem render é perder para a inflação todo mês. A boa notícia é que vários bancos digitais pagam um percentual do CDI sobre o saldo ou em caixinhas com resgate a qualquer hora. Este comparativo mostra quanto cada um paga, com as condições que costumam ficar em letra miúda.
Se você está começando agora, vale ler o guia como começar a investir, entender a diferença entre CDB ou poupança e ver quanto rende R$ 1.000 no CDB. Para fazer a sua conta, use o simulador de CDI.
Como este ranking foi feito?
Data do ranking: outubro de 2026. Critérios:
- Percentual do CDI informado pela própria instituição em página oficial (site, blog ou central de ajuda).
- Condições: carência (tempo até começar a render), valor mínimo, limite de valor e prazo da taxa.
- Tipo de aplicação (CDB, RDB) e cobertura do FGC, quando a página informa.
- Só entra o que confirmamos no site oficial, com o link nas fontes.
Ordem: do maior para o menor percentual do CDI. Não damos nota. O Grana Honesta não tem parceria comercial com as instituições citadas; se houver, será sinalizada.
Quais contas e caixinhas rendem 100% do CDI ou mais?
| Posição | Produto | Rendimento | Condições publicadas | Proteção |
|---|---|---|---|---|
| 1 | PagBank — CDB com liquidez diária | 103% do CDI | Aplicação mínima de R$ 1; liquidez diária após 1 dia de carência | FGC |
| 2 | PicPay — saldo da conta | 102% do CDI | Cadastro completo e rendimento ativado; mínimo de R$ 10 a partir de 17/11/2026; cada depósito novo cumpre ciclo de 30 dias (se sair antes, não rende no período) | A página consultada não trata do FGC; confira no app |
| 3 | Nubank — dinheiro em RDB | 100% do CDI | Rende a partir do 31º dia após o depósito; liquidez diária | FGC |
| 4 | Inter — Meu Porquinho | Até 100% do CDI | Resgate a qualquer momento, dinheiro na conta em até 1 dia útil | FGC |
Para comparar: em outubro de 2026, o CDI está em 13,65% ao ano e a poupança rende cerca de 6,17% ao ano. Confira os valores atualizados em CDI hoje e Selic hoje.
Taxas promocionais mudam toda semana. Percentuais acima de 100% do CDI costumam vir com limite de valor, prazo ou exigência (movimentar a conta, ser assinante, receber salário). Confira no app antes de transferir.
Quais bancos ficaram de fora e por quê?
| Instituição | Motivo |
|---|---|
| Mercado Pago | A página oficial de rendimentos bloqueou a consulta; as páginas que vimos em resultados de busca traziam limites diferentes entre si |
| C6 Bank | Não localizamos página oficial com o percentual atual do saldo ou da caixinha |
| Neon | Não localizamos página oficial com o percentual atual |
| Will Bank | Não localizamos página oficial com o percentual atual |
Isso não quer dizer que essas contas rendam menos. Só não conseguimos confirmar o número em fonte oficial em outubro de 2026.
Quanto R$ 1.000 rende de verdade em 12 meses a 100% do CDI?
Com o CDI de outubro de 2026, a conta fica assim:
| Item | Valor |
|---|---|
| Valor aplicado | R$ 1.000 |
| Rendimento bruto em 12 meses (100% do CDI) | cerca de R$ 136,50 |
| Imposto de renda (17,5%, porque 12 meses têm cerca de 365 dias) | R$ 23,89 |
| Rendimento líquido | cerca de R$ 112,61 |
| Poupança no mesmo período (isenta) | cerca de R$ 61,68 |
Mesmo depois do imposto, a conta a 100% do CDI rende quase o dobro da poupança. Um produto a 103% do CDI renderia um pouco mais, mas a diferença em R$ 1.000 é de poucos reais por ano. O que muda o resultado é o tempo e o valor guardado, não um ponto percentual a mais.
O imposto segue a tabela regressiva: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. Nos primeiros 29 dias também há IOF, que zera no 30º. Veja os detalhes em imposto de renda sobre investimentos.
O que é CDB com liquidez diária?
CDB é um empréstimo que você faz ao banco; em troca, ele paga juros. RDB é parecido, emitido por instituições como financeiras. Liquidez diária quer dizer que você pode resgatar em qualquer dia útil sem perder o rendimento acumulado. É por isso que esses produtos servem bem para a reserva de emergência.
Quando o banco diz que “a conta rende”, quase sempre o saldo está sendo aplicado automaticamente em um CDB ou RDB. Por isso o rendimento paga imposto, ao contrário da poupança.
O FGC protege meu dinheiro nessas contas?
O FGC garante até R$ 250 mil por CPF por instituição (ou conglomerado), com limite global de R$ 1 milhão a cada 4 anos. Ele cobre CDB, RDB, poupança e conta corrente. Se você tem mais que isso, divida entre instituições de grupos diferentes. Outra alternativa sem FGC, mas com garantia do governo, é o Tesouro Selic.
Como escolher a conta certa para você?
- Prefira liquidez diária para a reserva de emergência.
- Desconfie de taxa alta sem condição clara. Leia limite e prazo.
- Veja a carência. No Nubank, por exemplo, o rendimento começa no 31º dia; no PicPay, cada depósito novo cumpre um ciclo de 30 dias.
- Compare com a renda fixa em geral: para dinheiro que pode ficar parado mais tempo, LCI e LCA são isentas de IR e podem render mais no líquido.
Rentabilidade passada não garante rentabilidade futura, e o CDI muda conforme a Selic. Confira sempre as condições no app da instituição.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Conta que rende 100% do CDI é segura?
Quando o dinheiro fica em CDB ou RDB de banco, há garantia do FGC de até R$ 250 mil por CPF por instituição. O risco de mercado é praticamente nulo, porque o rendimento acompanha o CDI. Confira no app qual é o produto e quem é o emissor.
Conta que rende paga imposto?
Sim. O rendimento de CDB e RDB paga imposto de renda pela tabela regressiva: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% depois. Nos primeiros 29 dias ainda pode haver IOF. A poupança é isenta, mas rende menos.
Vale a pena ter dinheiro em várias contas para pegar a maior taxa?
Pode valer para valores maiores, mas taxas promocionais costumam ter limite e prazo. Para a maioria das pessoas, uma conta a 100% do CDI com liquidez diária já resolve a reserva de emergência sem dar trabalho.
Caixinha é a mesma coisa que poupança?
Não. Caixinhas e cofrinhos normalmente aplicam o dinheiro em CDB ou RDB, que rendem um percentual do CDI e pagam imposto. A poupança tem regra própria de rendimento (0,5% ao mês mais TR quando a Selic passa de 8,5%) e é isenta de IR.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
- Inflação: o que é e como afeta seu dinheiro →
Continue lendo
Fontes oficiais
- PagBank — Guia do CDB PagBank ↗ · verificado em 24 de outubro de 2026
- PicPay — Como funciona o rendimento do saldo ↗ · verificado em 24 de outubro de 2026
- Nubank — O que é RDB ↗ · verificado em 24 de outubro de 2026
- Inter — Meu Porquinho ↗ · verificado em 24 de outubro de 2026
- FGC — Fundo Garantidor de Créditos ↗ · verificado em 24 de outubro de 2026
- Banco Central — Histórico das taxas de juros ↗ · verificado em 24 de outubro de 2026