Cartões e compras · Artigo
Fatura do cartão: como ler, quando pagar e como evitar juros
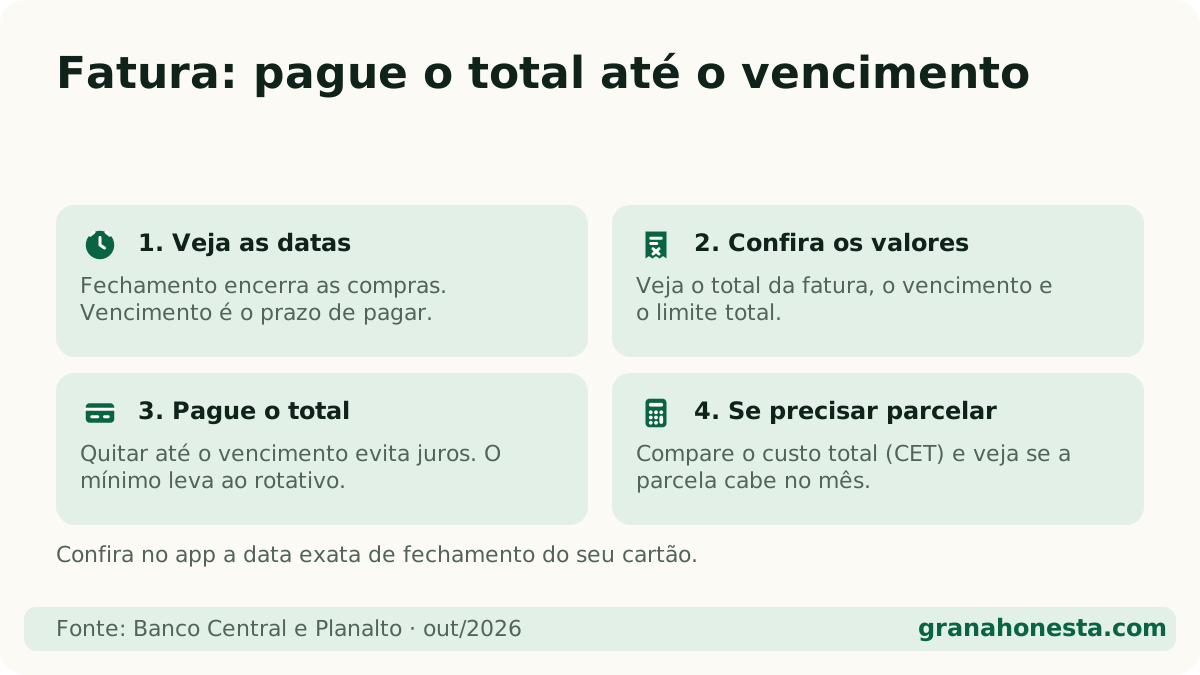
Resposta direta: Para não pagar juros, pague o valor total da fatura até o vencimento. O fechamento é o dia em que a fatura para de somar compras; o vencimento é o prazo para pagar. Pagar só o mínimo joga o resto no rotativo, que só pode durar até a fatura seguinte, e os juros somados não podem passar de 100% da dívida.
Neste artigo (8 partes)
A fatura do cartão é a conta do mês: tudo o que você comprou no crédito num período, somado, com uma data para pagar. Se você paga o valor total até o vencimento, não paga juros. Os problemas começam quando sobra um pedaço para depois.
Vamos ver, sem pressa, o que cada parte da fatura quer dizer e como fugir dos juros.
O que é fechamento e o que é vencimento?
São duas datas diferentes, e confundir as duas é a causa de muita compra “que caiu na fatura errada”.
- Fechamento: o dia em que o banco para de somar compras naquela fatura. O que você comprar depois entra na próxima.
- Vencimento: o último dia para pagar sem juros nem multa.
Entre o fechamento e o vencimento existem alguns dias, que cada banco define. Você encontra as duas datas no app. Pela Resolução BCB 96/2021, o banco também precisa mandar um aviso gratuito, pelo celular ou e-mail, pelo menos 2 dias antes do vencimento, lembrando que não pagar o total gera juros.
Qual é o melhor dia de compra?
Em geral, é o dia seguinte ao fechamento. A compra entra na fatura do mês seguinte, e você ganha quase um mês a mais até pagar.
Exemplo hipotético, com fechamento no dia 10 e vencimento no dia 20:
| Data da compra | Entra na fatura que vence em | Tempo até pagar |
|---|---|---|
| Dia 9 | Dia 20 deste mês | cerca de 11 dias |
| Dia 11 | Dia 20 do mês seguinte | cerca de 40 dias |
Esse prazo extra ajuda a organizar o mês, mas não é dinheiro a mais. A compra vai chegar do mesmo jeito.
Como ler a fatura sem se perder?
Desde 1º/07/2024, a Resolução BCB 96/2021 organiza a fatura em blocos. Na área de destaque, o banco deve mostrar só três informações:
- Valor total da fatura;
- Data de vencimento;
- Limite de crédito total.
Logo depois vêm as alternativas de pagamento: o valor total, o pagamento mínimo e as opções de parcelamento, com juros e CET (o Custo Efetivo Total, que soma juros, tarifas e impostos; entenda em o que é CET).
Um detalhe de proteção: o valor total da fatura deve aparecer como opção de pagamento padrão. Se o app sugerir outro valor primeiro, confira antes de confirmar.
O que acontece se eu pagar só o mínimo?
O pagamento mínimo é o menor valor aceito para você não ficar inadimplente. A regra do Banco Central diz que ele soma: o saldo do rotativo com os encargos, as parcelas de parcelamentos anteriores da fatura e um valor mínimo previsto no contrato. Se o banco mudar esse mínimo, precisa avisar com 30 dias de antecedência.
O que você não paga vira crédito rotativo: um empréstimo automático, com juros altos. Veja um exemplo hipotético:
- Fatura de R$ 800, você paga R$ 200.
- Sobram R$ 600 no rotativo.
- Com a mediana do mercado na semana de 02 a 08/10/2026 (15,71% ao mês, dados do Banco Central): R$ 600 × 15,71% = R$ 94,26 de juros em um mês, sem contar IOF.
O custo completo do rotativo, com um exemplo de R$ 500 e o teto da lei, está em rotativo do cartão: quanto custa.
Quanto tempo a dívida pode ficar no rotativo?
Só até o vencimento da fatura seguinte. É o que diz a Resolução CMN 4.549/2017. Depois disso, o saldo pode ser transformado em um parcelamento, que precisa ter condições mais vantajosas que as do rotativo, inclusive nos juros. O banco também pode oferecer o parcelamento antes, a qualquer momento.
O banco precisa avisar você quando esse parcelamento começar. Se receber o aviso, leia o número de parcelas, o valor de cada uma e o CET.
Parcelar a fatura vale a pena?
Parcelar a fatura costuma sair mais barato que ficar no rotativo, mas ainda é crédito caro. Na mesma semana de outubro de 2026, a mediana das taxas do cartão parcelado no Banco Central foi de 8,41% ao mês.
Antes de aceitar, faça três perguntas:
- Qual é o CET? Compare com um empréstimo pessoal ou consignado, se você tiver acesso.
- A parcela cabe no mês junto com as compras novas? Se não couber, a próxima fatura também vai sobrar.
- Dá para cortar o cartão por um tempo? Parcelar e continuar comprando no mesmo ritmo só empurra o problema.
Se a dívida já está grande, o plano para sair do vermelho ajuda a ver quando ela acaba e quanto custa de juros.
Existe um teto para os juros do cartão?
Existe. Pela Lei 14.690/2023 (art. 28), o total cobrado de juros e encargos no rotativo e no parcelamento da fatura não pode passar do valor original da dívida. Em outras palavras, uma dívida de R$ 500 pode chegar, no máximo, a R$ 1.000 somando tudo.
O teto protege contra a “bola de neve” sem fim, mas pagar o dobro do que você deve ainda é muito caro.
Como não pagar juros no cartão?
- Pague o total, sempre que possível, até o vencimento.
- Ative o débito automático do valor total, se o seu banco oferecer, para não esquecer.
- Use a regra do melhor dia para ganhar prazo, sem gastar mais por isso.
- Antes de parcelar uma compra, veja se o “sem juros” não esconde desconto à vista com a calculadora à vista ou parcelado.
- Escolha um cartão sem anuidade se você usa pouco. Compare no guia do cartão de crédito sem anuidade.
Se a fatura não fecha mais no seu orçamento, você não está sozinho, e há saída. Comece pelo guia como sair das dívidas.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual a diferença entre fechamento e vencimento da fatura?
O fechamento é o dia em que o banco para de somar compras naquela fatura. O vencimento é o último dia para pagar sem juros nem multa. Entre os dois costuma haver alguns dias, definidos por cada banco.
Qual é o melhor dia para comprar no cartão?
Em geral, logo depois do fechamento. A compra entra na fatura seguinte, e você ganha quase um mês a mais até pagar. Confira no app a data exata de fechamento do seu cartão.
Pagar o mínimo da fatura é ruim?
Evita a inadimplência, mas o que fica sem pagar vai para o rotativo, um dos créditos mais caros do país. Na semana de 02 a 08/10/2026, a mediana das taxas do rotativo informadas ao Banco Central foi de 15,71% ao mês.
Quanto tempo posso ficar no rotativo?
Só até o vencimento da fatura seguinte, pela Resolução CMN 4.549/2017. Depois disso, o banco pode oferecer um parcelamento, que precisa ter condições mais vantajosas que o rotativo.
Existe limite para os juros do cartão?
Sim. Pela Lei 14.690/2023, os juros e encargos do rotativo e do parcelamento da fatura não podem passar do valor original da dívida. Uma dívida de R$ 500 pode chegar, no máximo, a R$ 1.000.
Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Continue lendo
Fontes oficiais
- Banco Central — Resolução BCB 96/2021 (contas de pagamento pós-pagas, fatura e limite) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução CMN 4.549/2017 (rotativo por um mês) ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 14.690/2023, art. 28 ↗ · verificado em 24 de outubro de 2026
- Banco Central — Taxas de juros por instituição (dados abertos) ↗ · verificado em 24 de outubro de 2026