Dívidas e crédito · Artigo
Antecipação do saque-aniversário do FGTS: vale a pena?
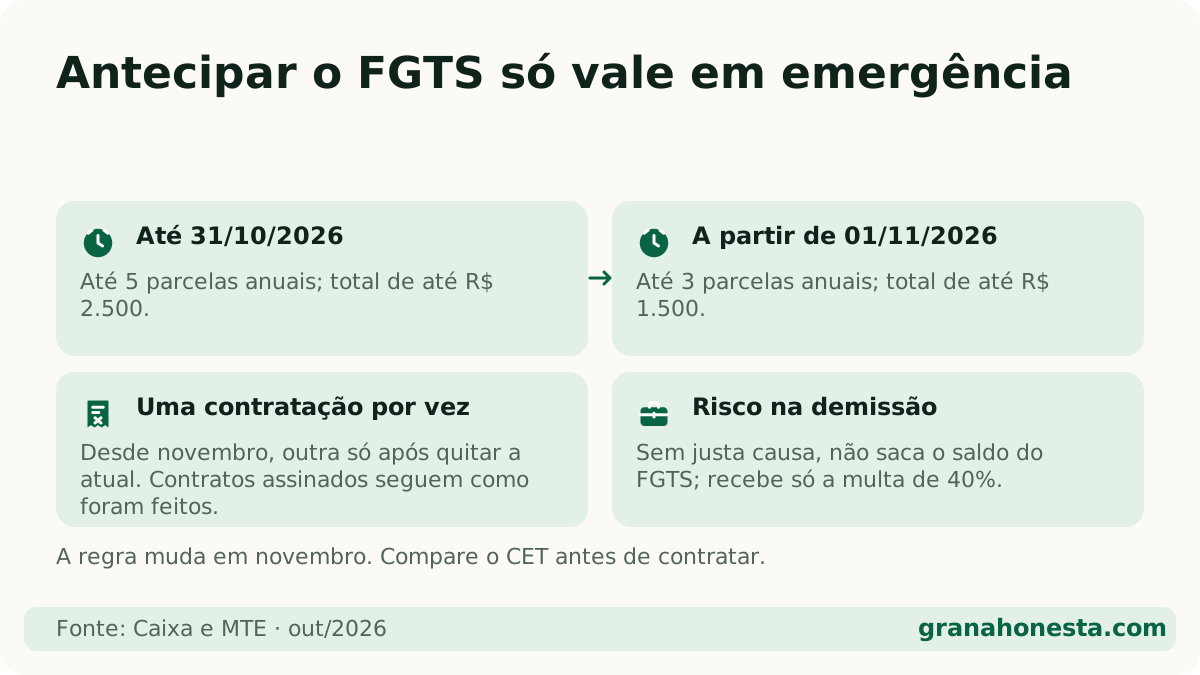
Resposta direta: A antecipação do saque-aniversário é um empréstimo pago com o seu FGTS. Até 31/10/2026, dá para adiantar até 5 parcelas (até R$ 2.500); a partir de 1º/11/2026, no máximo 3 (até R$ 1.500), uma contratação por vez. Vale só em emergência: se for demitido, você não saca o saldo do FGTS.
Neste artigo (6 partes)
A antecipação do FGTS virou uma das formas mais populares de conseguir dinheiro rápido, inclusive com nome sujo. Mas ela é um empréstimo como outro qualquer, com juros, e tem um efeito colateral que muita gente só descobre na demissão. E atenção: a regra muda em 1º de novembro de 2026.
Para comparar com outras opções, veja o guia de empréstimo para negativado. Confira quanto você tem de saldo na calculadora do FGTS e compare o custo com um pessoal no simulador de empréstimo pessoal.
O que é a antecipação do saque-aniversário?
Quem adere ao saque-aniversário pode tirar uma parte do FGTS todo ano, no mês do aniversário. A antecipação é um empréstimo em que o banco te adianta hoje esses saques futuros. Em troca, o valor correspondente fica bloqueado na sua conta do FGTS e vai para o banco a cada ano, com juros, até quitar.
Como o pagamento sai direto do FGTS, não há parcela mensal no seu bolso, e o nome negativado pesa pouco na análise.
O que muda em 1º de novembro de 2026?
A Resolução CCFGTS 1.130, de 07/10/2025, apertou as regras em duas etapas:
| Regra | Até 31/10/2026 | A partir de 01/11/2026 |
|---|---|---|
| Parcelas anuais antecipadas | Até 5 | Até 3 |
| Valor por parcela | R$ 100 a R$ 500 | R$ 100 a R$ 500 |
| Total máximo | Até R$ 2.500 | Até R$ 1.500 |
| Contratações simultâneas | Mais de uma possível | Uma por vez, a próxima só após quitar a atual |
| Carência após aderir | 90 dias (adesões desde 01/11/2025) | 90 dias |
Em resumo: quem contratar a partir de novembro vai conseguir no máximo R$ 1.500 e precisa terminar de pagar uma antecipação antes de fazer outra. Contratos já assinados seguem como foram feitos.
Isso não é motivo para correr e contratar antes do prazo. A pergunta certa continua sendo se você precisa desse dinheiro e se não há opção mais barata.
Qual é o risco escondido?
Ao aderir ao saque-aniversário, você abre mão do saque-rescisão. Na prática:
- Se for demitido sem justa causa, não saca o saldo do FGTS. Recebe apenas a multa de 40%.
- Para voltar ao saque-rescisão, é preciso pedir a mudança e esperar 24 meses.
- Enquanto a antecipação não for quitada, o saldo antecipado continua bloqueado.
Ou seja: o FGTS, que funciona como reserva para quando o emprego acaba, fica comprometido justamente no momento em que você mais precisaria dele.
Quanto custa antecipar o FGTS?
Cada banco define sua taxa e soma IOF e outros custos. O que importa é o CET (Custo Efetivo Total), que reúne tudo e deve ser informado antes da contratação. Entenda em o que é CET.
Um jeito simples de avaliar: compare o valor que cai na sua conta com a soma das parcelas que serão retiradas do FGTS. A diferença é o preço do adiantamento. Se for alta, compare com um empréstimo consignado, que para quem tem carteira assinada pode usar o FGTS como garantia sem saque.
Quando a antecipação vale a pena?
Pode fazer sentido:
- numa emergência real, com valor pequeno;
- para quitar dívida bem mais cara, como rotativo do cartão ou cheque especial;
- se você tem emprego estável e já está no saque-aniversário.
Não vale:
- para consumo;
- se você corre risco de demissão;
- se for aderir ao saque-aniversário só para antecipar. Você troca uma proteção para o desemprego por um empréstimo pequeno;
- se a dívida pode ser negociada direto. Veja como renegociar dívida.
Como contratar sem cair em golpe?
- Consulte o saldo no app oficial do FGTS.
- Autorize a consulta só para bancos que você escolheu, pelo próprio app.
- Confira se a instituição é autorizada em Encontre uma instituição, do Banco Central.
- Nunca pague taxa para liberar. O custo já vem descontado do valor.
- Ignore ofertas por WhatsApp com “liberação imediata”. São golpe comum.
Se a antecipação é para fechar o mês, vale antes montar o plano do sair do vermelho. Às vezes o problema se resolve sem mexer no FGTS.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Negativado pode antecipar o saque-aniversário?
Em geral, sim. Como o banco recebe direto da conta do FGTS, o score pesa pouco. Mas cada instituição faz sua análise e nenhuma é obrigada a aprovar.
Se eu for demitido, perco o dinheiro do FGTS?
O saldo não some, mas fica preso. Quem está no saque-aniversário recebe só a multa de 40% na demissão. Para voltar ao saque-rescisão é preciso esperar 24 meses após pedir a mudança.
Posso fazer duas antecipações ao mesmo tempo?
A partir de 1º/11/2026, não. A nova regra permite uma contratação por vez, e a próxima só depois de quitar a antecipação em andamento.
Quanto tempo depois de aderir ao saque-aniversário posso antecipar?
Para adesões feitas a partir de 01/11/2025, há carência de 90 dias antes de autorizar a consulta e contratar a antecipação.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Cartão consignado: o que é e quando ele vira armadilha →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
- Simulador de empréstimo: como comparar propostas pelo CET →
Fontes oficiais
- Caixa — Antecipação do saque-aniversário FGTS ↗ · verificado em 23 de outubro de 2026
- Caixa — Saques do FGTS (novas regras da antecipação) ↗ · verificado em 24 de outubro de 2026