Dívidas e crédito · Artigo
Cartão consignado: o que é e quando ele vira armadilha
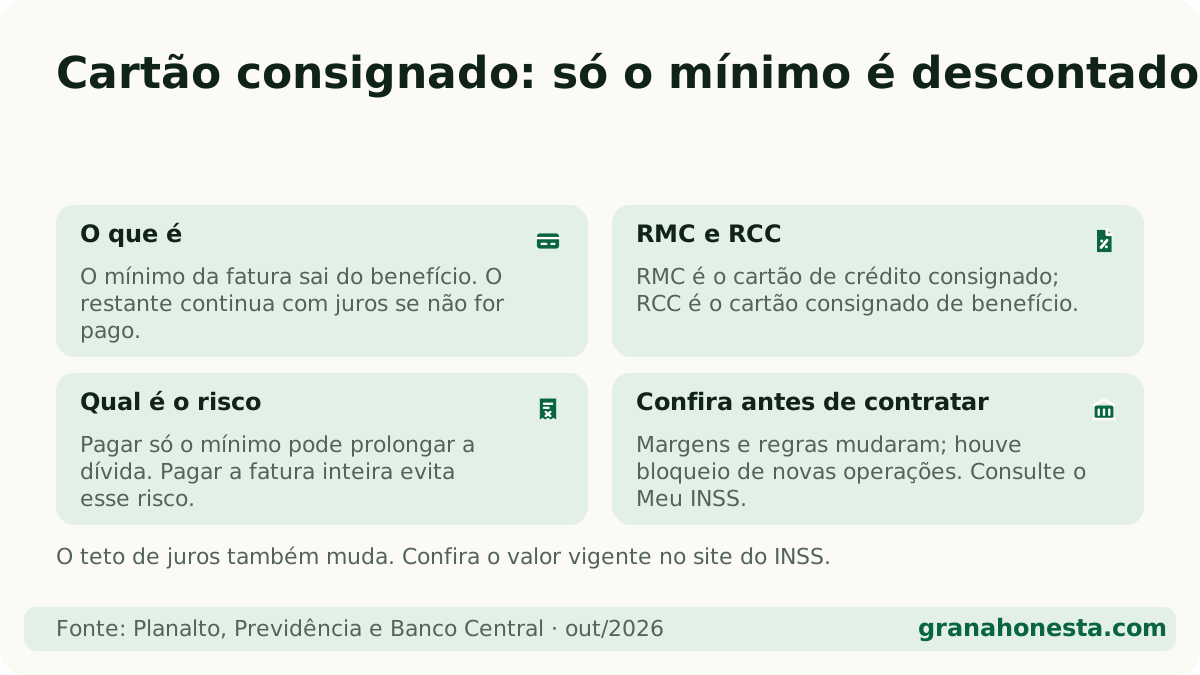
Resposta direta: Cartão consignado é um cartão de crédito em que o pagamento mínimo da fatura é descontado direto da aposentadoria ou pensão. No INSS existem dois: o cartão de crédito consignado (RMC) e o cartão consignado de benefício (RCC), cada um com até 5% da margem pela Lei 10.820/2003. O risco é que só o mínimo é descontado: o resto da fatura continua pagando juros.
Neste artigo (7 partes)
- O que são RMC e RCC?
- Quanto do benefício o cartão consignado pode usar?
- Por que o cartão consignado pode virar uma dívida sem fim?
- Cartão consignado tem juros mais baixos?
- Quando o cartão consignado faz sentido?
- Como saber se tenho cartão consignado e como cancelar?
- Como sair de uma dívida de cartão consignado?
O cartão consignado é um cartão de crédito com uma diferença: o pagamento mínimo da fatura sai direto do seu benefício do INSS (ou do salário, no caso de servidores), antes de o dinheiro cair na conta. Por isso o banco aceita quem tem nome sujo e cobra juros menores do que os do cartão comum.
Parece bom, mas tem uma pegadinha: só o mínimo é descontado. Se você não pagar o resto da fatura, a dívida continua rendendo juros, mês após mês. Vamos entender com calma.
O que são RMC e RCC?
São as duas “reservas” de margem para cartão no benefício do INSS:
- RMC (Reserva de Margem Consignável): é a do cartão de crédito consignado.
- RCC (Reserva de Cartão Consignado): é a do cartão consignado de benefício, um segundo tipo de cartão criado depois.
“Reserva” quer dizer que um pedaço do seu benefício fica separado, todo mês, para pagar a fatura desse cartão. Esse pedaço aparece no seu extrato do INSS. Se você nunca pediu cartão e vê RMC ou RCC no extrato, acenda o alerta (veja mais abaixo).
Quanto do benefício o cartão consignado pode usar?
A margem consignável é o limite do benefício que pode ser comprometido com descontos de crédito. Pela Lei 10.820/2003, com a redação da Lei 14.431/2022, o total pode chegar a 45% do benefício, dividido assim:
| Uso | Limite |
|---|---|
| Empréstimo consignado | até 35% |
| Cartão de crédito consignado (RMC) | até 5% |
| Cartão consignado de benefício (RCC) | até 5% |
Exemplo: com benefício de R$ 2.000, cada cartão pode reservar até R$ 100 por mês (5%).
Atenção: essas regras mudaram em 2026. A ata da reunião do CNPS de 26/05/2026 registra que a Medida Provisória 1.355/2025 reduziu o limite total de 45% para 40%, deixou os cartões limitados a 5% e previu a extinção gradual dos cartões consignados. A mesma ata informa que as novas operações com esses cartões tinham sido bloqueadas por decisão do TCU. Como medida provisória tem prazo de validade, confira a margem vigente no Meu INSS antes de qualquer contratação.
Por que o cartão consignado pode virar uma dívida sem fim?
No empréstimo consignado, você recebe um valor e paga parcelas fixas, com data para acabar. No cartão consignado, o desconto mensal cobre só o mínimo da fatura. Se você usar o limite (comprando ou sacando) e depois só pagar esse mínimo, os juros vão comendo o desconto.
Exemplo hipotético, com juros de 2,5% ao mês (só para ilustrar a conta):
- Você faz um saque de R$ 3.000 no cartão consignado.
- Todo mês são descontados R$ 100 do seu benefício (os 5% de R$ 2.000).
- Mês 1: R$ 3.000 + 2,5% de juros = R$ 3.075; menos R$ 100 = R$ 2.975 de dívida.
- Mês 2: R$ 2.975 + 2,5% = R$ 3.049,38; menos R$ 100 = R$ 2.949,38.
- Depois de 12 meses, você já pagou R$ 1.200, mas ainda deve R$ 2.655,11.
Mais de dois terços do que você pagou no ano foi só juros. E, se você voltar a usar o cartão, a dívida pode nunca acabar. Num empréstimo consignado de prazo fechado, a conta é transparente: você sabe exatamente quando termina.
Cartão consignado tem juros mais baixos?
Mais baixos que os do cartão comum, sim. Mas, em geral, mais altos que os do empréstimo consignado. O teto de juros dos dois é fixado pelo Conselho Nacional de Previdência Social (CNPS) e revisado de tempos em tempos. Confira o teto vigente no site do INSS antes de contratar.
Como referência, no ranking do Banco Central de 2 a 8 de outubro de 2026, o empréstimo consignado INSS teve taxas médias entre 1,50% e 2,16% ao mês entre as instituições listadas. Se a dúvida é entre um saque no cartão e um empréstimo consignado, compare as duas taxas e o CET de cada proposta. O passo a passo está em taxa de juros: como comparar.
Quando o cartão consignado faz sentido?
Em poucos casos:
- Para quem precisa de um cartão, não consegue aprovar outro e paga a fatura inteira todo mês.
- Para trocar uma dívida muito mais cara (rotativo do cartão comum, cheque especial), com um plano claro de quitação.
Se o objetivo é pegar dinheiro, o empréstimo consignado costuma ser mais barato e tem fim definido. Veja como funciona em consignado INSS e em empréstimo consignado.
Como saber se tenho cartão consignado e como cancelar?
- Entre no Meu INSS e abra o extrato de empréstimos ou o extrato de pagamento do INSS.
- Procure descontos com as siglas RMC ou RCC e o nome do banco.
- Se você não reconhece, peça ao banco a cópia do contrato e o cancelamento, pelos canais oficiais.
- Se houver saldo devedor, peça o valor para quitação. Pagando tudo, a reserva pode ser liberada.
- Sem solução, registre reclamação no consumidor.gov.br ou no Procon.
Desconfie de ligações e mensagens oferecendo “cartão grátis” ou “dinheiro liberado”. Nenhum crédito consignado deveria ser contratado sem o seu pedido e a sua confirmação.
Como sair de uma dívida de cartão consignado?
- Pare de usar o cartão e de fazer saques.
- Pague valores extras na fatura, além do mínimo descontado, sempre que puder.
- Compare com um empréstimo consignado de prazo fechado e taxa menor, se a sua margem permitir.
- Monte um plano no simulador sair do vermelho para ver quando a dívida acaba.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual a diferença entre RMC e RCC?
As duas são reservas de margem para cartão consignado. A RMC (Reserva de Margem Consignável) é a do cartão de crédito consignado. A RCC (Reserva de Cartão Consignado) é a do cartão consignado de benefício. Na lei, cada uma tem um pedaço próprio de até 5% do benefício, separado dos 35% do empréstimo consignado.
Cartão consignado é a mesma coisa que empréstimo consignado?
Não. No empréstimo consignado, você recebe um valor e paga em parcelas fixas com data para acabar. No cartão consignado, só o mínimo da fatura é descontado do benefício; se você não pagar o restante, a dívida fica rolando com juros e pode não ter fim.
Qual o teto de juros do cartão consignado?
O teto é fixado pelo Conselho Nacional de Previdência Social (CNPS) e muda de tempos em tempos. Antes de contratar, confira o valor vigente no site do INSS ou no Meu INSS e compare com a taxa que o banco informa no contrato.
Tenho RMC no extrato e não pedi. O que faço?
Confira no Meu INSS, no extrato de empréstimos, qual banco fez a reserva. Peça o cancelamento e a cópia do contrato ao banco pelos canais oficiais. Se ele não resolver, registre reclamação no consumidor.gov.br ou no Procon. Contratação sem autorização é irregular.
Ainda dá para contratar cartão consignado do INSS?
Em maio de 2026, o CNPS registrou em ata que as novas operações com cartões consignados tinham sido bloqueadas por decisão do Tribunal de Contas da União. As regras mudaram várias vezes em 2026, então confirme a situação atual no Meu INSS ou no 135 antes de qualquer contratação.
Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
- Simulador de empréstimo: como comparar propostas pelo CET →
Continue lendo
Fontes oficiais
- Planalto — Lei 14.431/2022 (altera a margem consignável da Lei 10.820/2003) ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 10.820/2003 (consignação em benefícios do INSS) ↗ · verificado em 24 de outubro de 2026
- Ministério da Previdência Social — Ata da 325ª Reunião Ordinária do CNPS (26/05/2026) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Taxas de juros por modalidade e instituição ↗ · verificado em 24 de outubro de 2026
- Banco Central — API de taxas de juros diárias por início de período (2 a 8/10/2026) ↗ · verificado em 24 de outubro de 2026