Investir · Artigo
CDB ou poupança: a conta lado a lado em 2026
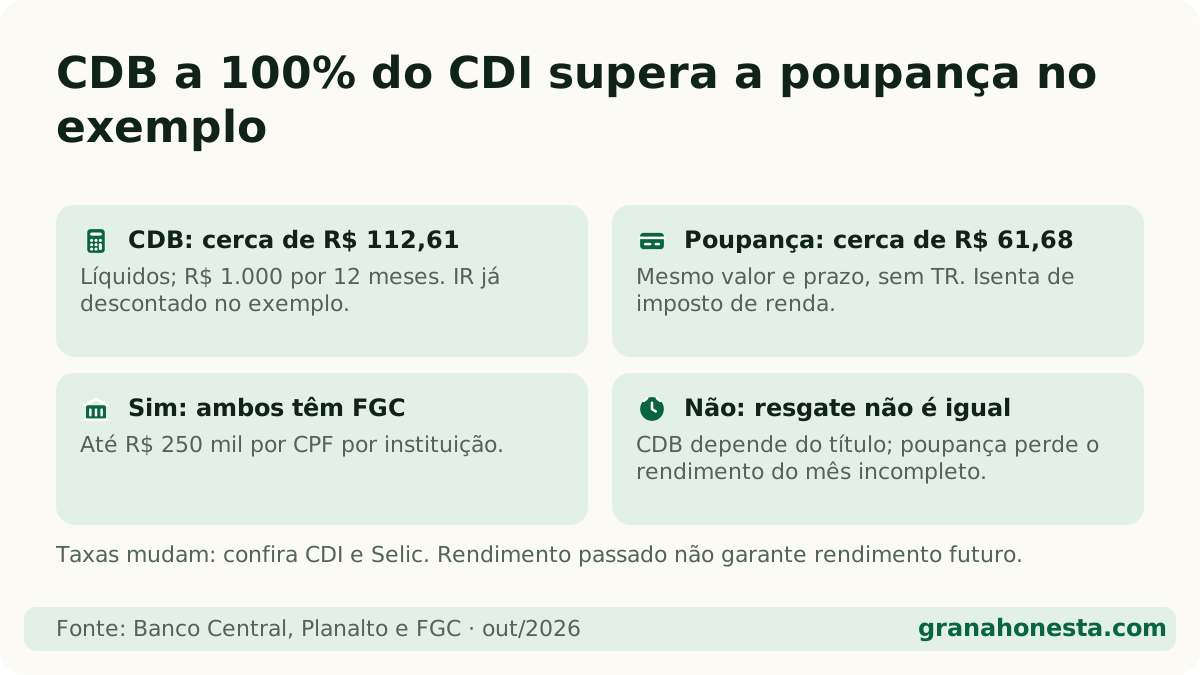
Resposta direta: Em outubro de 2026, um CDB que paga 100% do CDI rende mais que a poupança mesmo depois do imposto. Com R$ 1.000 por 12 meses, o CDB dá cerca de R$ 112,61 líquidos e a poupança, cerca de R$ 61,68. Os dois têm FGC; a poupança só ganha na isenção de IR e na simplicidade.
Neste artigo (5 partes)
A poupança é o primeiro investimento de quase todo brasileiro, e o CDB é a alternativa que aparece logo que a pessoa abre um banco digital. A dúvida é justa: compensa trocar? Fizemos a conta lado a lado, com as taxas de outubro de 2026, incluindo o imposto que o CDB paga e a poupança não.
Qual rende mais: CDB ou poupança?
Com as taxas atuais, o CDB a 100% do CDI rende mais, mesmo depois do imposto de renda. Este é o exemplo oficial do site, a mesma conta do simulador de CDB vs poupança:
| R$ 1.000 por 12 meses | CDB 100% do CDI | Poupança |
|---|---|---|
| Rendimento bruto | cerca de R$ 136,50 | cerca de R$ 61,68 |
| Imposto de renda | R$ 23,89 (17,5%) | Isenta |
| Rendimento líquido | cerca de R$ 112,61 | cerca de R$ 61,68 |
A diferença é de cerca de R$ 47,50 em um ano, para cada R$ 1.000. Os valores usam o CDI de 13,65% ao ano e a poupança a 0,5% ao mês sem TR. Confira as taxas do dia em CDI hoje e Selic hoje. Rendimento passado não garante rendimento futuro.
Esse é o passo 2 do nosso guia de como começar a investir: tirar a reserva de onde ela rende pouco.
Por que o CDB rende mais mesmo pagando imposto?
Por causa das regras de cada um:
- CDB (Certificado de Depósito Bancário): título de banco que, em geral, paga um percentual do CDI, a taxa que os bancos usam entre si e que fica perto da Selic. Veja o que é CDB.
- Poupança: com a Selic acima de 8,5% ao ano, rende 0,5% ao mês + TR, cerca de 6,17% ao ano (Lei 12.703/2012). Esse teto fica bem abaixo do CDI atual. Entenda em quanto rende a poupança e por que a poupança rende pouco.
Mesmo descontando 17,5% de IR, sobra mais no CDB do que na poupança isenta.
Como fica a comparação ponto a ponto?
| Ponto | CDB | Poupança |
|---|---|---|
| Rendimento | % do CDI (busque 100% ou mais) | 0,5% ao mês + TR (com Selic acima de 8,5%) |
| Imposto de renda | Tabela regressiva: 22,5% a 15% sobre o rendimento | Isenta |
| IOF | Só em resgates nos primeiros 29 dias | Não tem |
| FGC | Sim, até R$ 250 mil por CPF por instituição | Sim, mesmo limite |
| Quando rende | Todo dia útil | Só na data de aniversário, uma vez por mês |
| Resgate | Diário (se for de liquidez diária) ou no vencimento | A qualquer momento, mas perde o rendimento do mês incompleto |
O FGC (Fundo Garantidor de Créditos) é o que devolve seu dinheiro se o banco quebrar, até R$ 250 mil por CPF por instituição e limite global de R$ 1 milhão a cada 4 anos.
Quando a poupança ainda faz sentido?
Em poucos casos:
- CDBs com taxa baixa: se o único CDB disponível paga bem menos que 100% do CDI, a vantagem diminui ou some. Faça a conta no simulador.
- Resgates em poucos dias: nos primeiros 29 dias, o CDB paga IOF, e o IR mais alto (22,5%) pesa no curtíssimo prazo.
- Selic baixa: com a Selic igual ou abaixo de 8,5%, a poupança passa a render 70% da Selic mais TR, e a distância para o CDI diminui.
Fora disso, a poupança perde. Se a praticidade é o que segura você nela, muitas contas digitais rendem um percentual do CDI automaticamente; veja as melhores contas que rendem.
Como escolher um bom CDB?
- Taxa: pelo menos 100% do CDI para a reserva.
- Liquidez: para dinheiro de emergência, escolha liquidez diária.
- FGC: confira se o banco é associado e respeite o limite.
- Prazo: para dinheiro que pode esperar, CDBs com vencimento ou LCI e LCA podem pagar mais.
Outra opção para a reserva é o Tesouro Selic, garantido pelo governo. E para simular o seu valor e prazo, use o simulador de CDB vs poupança.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
CDB é tão seguro quanto a poupança?
Em termos de garantia, sim: os dois são cobertos pelo FGC até R$ 250 mil por CPF por instituição. A diferença de risco está no banco escolhido e em respeitar esse limite.
Existe situação em que a poupança ganha do CDB?
Sim, se o CDB pagar um percentual baixo do CDI, ou em resgates muito curtos, em que IOF e IR pesam. Com Selic baixa, a poupança passa a render 70% da Selic e a diferença também muda.
Preciso de corretora para ter CDB?
Não. Muitos bancos, inclusive digitais, oferecem CDB no próprio app. Corretoras dão acesso a CDBs de vários bancos, o que facilita comparar taxas.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
- Inflação: o que é e como afeta seu dinheiro →
Fontes oficiais
- Banco Central — Histórico das taxas de juros ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 12.703/2012 (poupança) ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 11.033/2004 ↗ · verificado em 24 de outubro de 2026
- FGC — Fundo Garantidor de Créditos ↗ · verificado em 24 de outubro de 2026