Investir · Artigo
Quanto rende a poupança hoje: a regra e a conta
Resposta direta: Em outubro de 2026, com a Selic em 13,75%, a poupança rende 0,5% ao mês mais a TR, cerca de 6,17% ao ano sem contar a TR. R$ 1.000 viram cerca de R$ 1.061,68 em 12 meses. Ela é isenta de IR e tem FGC, mas rende menos que um CDB a 100% do CDI.
Neste artigo (6 partes)
A poupança é simples, conhecida e não cobra imposto. O que pouca gente sabe é como o rendimento é calculado e por que, com os juros altos, ela fica para trás. Veja a regra oficial, a conta com valores pequenos e quando vale trocar.
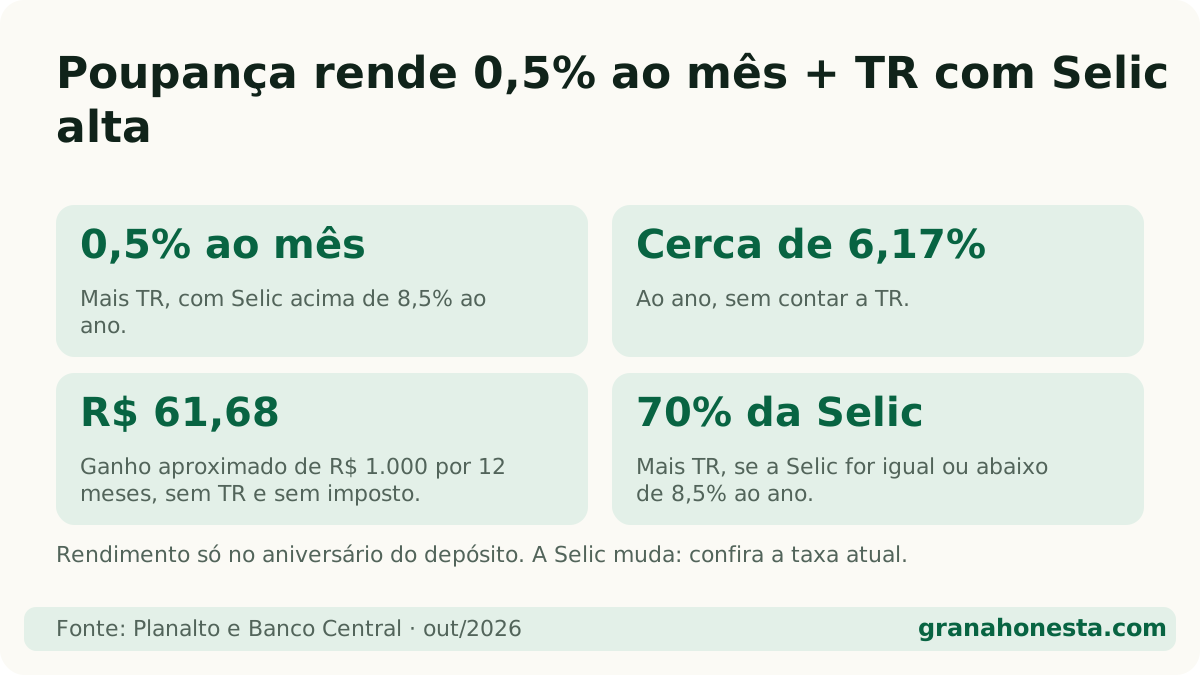
Quanto rende a poupança hoje?
A regra depende da Selic, a taxa básica de juros do país (Lei 12.703/2012):
| Selic | Rendimento da poupança |
|---|---|
| Acima de 8,5% ao ano | 0,5% ao mês + TR |
| Igual ou abaixo de 8,5% ao ano | 70% da Selic + TR |
Em outubro de 2026, a Selic está em 13,75% ao ano (confira em Selic hoje). Então vale a primeira regra: 0,5% ao mês + TR, o que dá cerca de 6,17% ao ano sem contar a TR. A TR (Taxa Referencial) é um índice calculado pelo Banco Central que, nos últimos anos, tem ficado baixo.
Esse rendimento é o ponto de partida para entender a etapa da reserva no guia de como começar a investir.
Quanto rende R$ 1.000 na poupança?
No exemplo oficial do site, R$ 1.000 por 12 meses rendem cerca de R$ 61,68 (0,5% ao mês, sem TR), sem imposto. Para comparar: num CDB a 100% do CDI, o mesmo valor renderia cerca de R$ 112,61 líquidos.
| R$ 1.000 por 12 meses | Poupança | CDB 100% do CDI |
|---|---|---|
| Rendimento líquido | cerca de R$ 61,68 | cerca de R$ 112,61 |
| Imposto de renda | Isenta | Já descontado (17,5%) |
Para simular outros valores e prazos, use o simulador de CDB vs poupança. A conta completa está em CDB ou poupança. Rendimento passado não garante rendimento futuro.
O que é a data de aniversário da poupança?
É o dia do mês em que o dinheiro foi depositado. O rendimento só cai uma vez por mês, nessa data. Exemplo:
- Você deposita R$ 200 no dia 10.
- O rendimento desse valor cai no dia 10 do mês seguinte.
- Se sacar no dia 9, perde o rendimento do mês inteiro desse dinheiro.
Cada depósito tem seu próprio aniversário. Já o CDB e o Tesouro Selic rendem todo dia útil, então não há essa perda ao resgatar no meio do mês.
Por que a poupança perde do CDI?
Porque, com a Selic acima de 8,5%, o rendimento da poupança tem um teto de 0,5% ao mês, enquanto o CDI (a taxa que os bancos usam entre si e que serve de referência para a renda fixa) acompanha a Selic. Em outubro de 2026, o CDI está em 13,65% ao ano, mais que o dobro dos cerca de 6,17% da poupança.
Mesmo pagando imposto de renda, um investimento que rende 100% do CDI deixa mais dinheiro no bolso. Entenda a fundo em por que a poupança rende pouco e o que é CDI.
Também vale olhar a inflação: o IPCA acumulado em 12 meses até setembro de 2026 foi de 4,58%. A poupança rende acima disso hoje, mas com pouca folga. Veja o que é IPCA.
A poupança é segura?
É. Ela tem garantia do FGC (Fundo Garantidor de Créditos), que devolve até R$ 250 mil por CPF por instituição se o banco quebrar, com limite global de R$ 1 milhão a cada 4 anos. A mesma garantia vale para CDB, LCI e LCA. Ou seja: trocar a poupança por um CDB de banco associado ao FGC não aumenta o risco, só o rendimento.
Quando trocar a poupança por outro investimento?
Quase sempre que a Selic está alta. Alternativas com a mesma praticidade:
- CDB de liquidez diária com 100% do CDI ou mais;
- Tesouro Selic, garantido pelo governo;
- contas digitais que rendem automaticamente; compare as melhores contas que rendem.
Veja os outros tipos em renda fixa.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
A poupança rende todo dia?
Não. O rendimento cai uma vez por mês, na data de aniversário, que é o dia do mês em que o dinheiro foi depositado. Quem tira antes perde o rendimento daquele mês.
Poupança paga imposto de renda?
Não. Para pessoa física, o rendimento da poupança é isento de imposto de renda. O saldo, porém, deve ser informado na declaração anual.
O que é a TR?
É a Taxa Referencial, calculada pelo Banco Central e somada ao rendimento da poupança. Nos últimos anos ela tem ficado baixa, por isso o rendimento real fica perto de 0,5% ao mês.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
Fontes oficiais
- Planalto — Lei 12.703/2012 (poupança) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Histórico das taxas de juros ↗ · verificado em 24 de outubro de 2026
- FGC — Fundo Garantidor de Créditos ↗ · verificado em 24 de outubro de 2026