Investir · Artigo
Imposto de renda sobre investimentos: quanto paga cada um
Resposta direta: Na renda fixa, o imposto de renda vai de 22,5% a 15% sobre o rendimento, conforme o prazo, e é retido na fonte. Poupança, LCI e LCA são isentas. Em ações, vendas de até R$ 20 mil por mês são isentas; acima disso, 15% sobre o lucro. FII tem rendimento isento e 20% no ganho de venda.
Neste artigo (6 partes)
Imposto é a parte do investimento que quase ninguém explica direito, e é ela que separa o rendimento anunciado do dinheiro que sobra no bolso. A boa notícia: na maioria dos investimentos de quem está começando, o imposto é descontado automaticamente. Veja quanto paga cada um e o que muda em 2026.
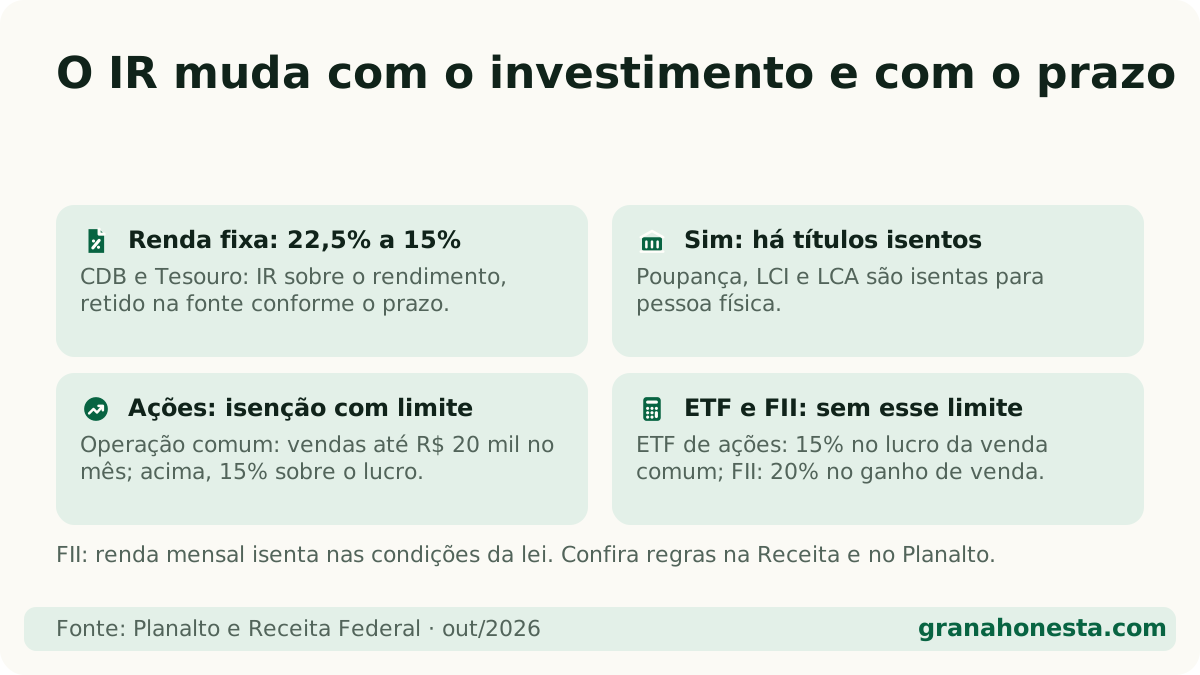
Quanto de imposto paga cada investimento?
| Investimento | Imposto de renda (pessoa física) | Como é pago |
|---|---|---|
| CDB, Tesouro Direto, LC | Tabela regressiva: 22,5% a 15% sobre o rendimento | Retido na fonte |
| Poupança, LCI, LCA, CRI, CRA, debêntures incentivadas | Isentos | Nada a pagar |
| Ações (swing trade) | Isento em vendas de até R$ 20 mil no mês; acima, 15% sobre o lucro | DARF (código 6015) |
| Ações (day trade) | 20% sobre o lucro, sem isenção | DARF |
| ETF de ações | 15% sobre o lucro na venda, sem isenção de R$ 20 mil | DARF |
| Fundos imobiliários (FII) | Rendimentos mensais isentos (nas condições da lei); 20% no ganho de venda | DARF na venda com lucro |
| Dividendos | Isentos até R$ 50 mil por mês da mesma empresa; acima, 10% retido sobre o total | Retido na fonte |
| JCP (juros sobre capital próprio) | 17,5% | Retido na fonte |
Se você está começando, a renda fixa é a etapa natural depois da reserva; veja o guia de como começar a investir. Os títulos isentos estão explicados em LCI e LCA, e os tipos de renda fixa em renda fixa.
Como funciona a tabela regressiva da renda fixa?
Na renda fixa tributada, o imposto incide só sobre o rendimento e cai com o tempo (Lei 11.033/2004):
| Tempo aplicado | Alíquota |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Exemplo oficial do site: R$ 1.000 por 12 meses a 100% do CDI rendem cerca de R$ 136,50; o IR de 17,5% é de R$ 23,89, e o líquido fica em cerca de R$ 112,61. Veja a conta em quanto rende R$ 1.000 no CDB ou simule no simulador de CDI.
Nos primeiros 29 dias há também IOF (Imposto sobre Operações Financeiras), regressivo, que zera a partir do 30º dia. O Tesouro Selic segue a mesma tabela.
Quais investimentos são isentos?
Para pessoa física: poupança, LCI, LCA, CRI, CRA e debêntures incentivadas. Uma medida provisória de 2025 que taxaria LCI e LCA em 5% caducou em outubro de 2025, e a isenção continua em 2026.
Isento não quer dizer “rende mais”: compare sempre o líquido. Uma LCI a 90% do CDI equivale a um CDB de 109,1% do CDI em 1 ano (IR de 17,5%). A conta está em LCI e LCA, e a poupança em quanto rende a poupança.
Como funciona o imposto sobre ações?
- Swing trade (comprar e vender em dias diferentes): se o total de vendas de ações no mercado à vista no mês for de até R$ 20 mil, o lucro é isento. Acima disso, paga 15% sobre o lucro.
- Day trade (comprar e vender no mesmo dia): 20% sobre o lucro, sem isenção.
- Pagamento: você mesmo calcula e paga por DARF (código 6015 para pessoa física) até o último dia útil do mês seguinte à venda.
- Prejuízo: pode ser compensado com lucros futuros do mesmo tipo de operação.
A isenção de R$ 20 mil vale para ações, não para ETFs: no ETF de ações, o lucro na venda paga 15% mesmo em valores pequenos. Veja como investir em ações e ETF.
E fundos imobiliários, dividendos e JCP?
Fundos imobiliários (FII): os rendimentos mensais distribuídos a pessoa física continuam isentos, desde que o fundo tenha cotas negociadas em bolsa, pelo menos 100 cotistas e o investidor tenha menos de 10% das cotas. O lucro na venda das cotas paga 20%. Veja fundos imobiliários.
Dividendos (mudança de 2026): pela Lei 15.270/2025, dividendos acima de R$ 50 mil por mês pagos pela mesma empresa à mesma pessoa física têm 10% de IR retido na fonte sobre o total. Abaixo disso, seguem isentos. Para a maioria dos pequenos investidores, nada muda. Veja dividendos.
JCP: os juros sobre capital próprio, outra forma de a empresa remunerar o acionista, têm 17,5% retidos na fonte.
Como declarar investimentos no imposto de renda?
Todos os investimentos entram na declaração anual, mesmo os isentos e mesmo com imposto já retido. Em resumo:
- Pegue o informe de rendimentos de cada banco e corretora. Veja informe de rendimentos.
- Bens e Direitos: informe o saldo de cada aplicação em 31 de dezembro (ações pelo custo de compra, não pelo preço de mercado).
- Rendimentos isentos: poupança, LCI, LCA, dividendos isentos, rendimentos de FII e lucro de ações dentro da isenção de R$ 20 mil.
- Tributação exclusiva/definitiva: rendimentos de CDB, Tesouro e JCP.
- Renda variável: lucros e prejuízos mês a mês de ações, ETF e FII.
O passo a passo completo está em como declarar imposto de renda, e as faixas do IR sobre salário em tabela do imposto de renda 2026. As regras podem mudar; confira sempre no site da Receita Federal.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Preciso pagar DARF no CDB?
Não. No CDB e no Tesouro Direto, o imposto é retido na fonte no resgate ou vencimento. DARF é para casos como lucro em ações acima da isenção, em que o próprio investidor apura e paga.
Investimento isento precisa ser declarado?
Sim. Mesmo sem imposto a pagar, saldos e rendimentos de poupança, LCI, LCA e outros investimentos devem ser informados na declaração anual, nas fichas próprias.
Prejuízo em ações pode ser abatido?
Pode. O prejuízo em vendas de ações pode ser compensado com lucros futuros do mesmo tipo de operação, o que reduz o imposto devido. Ele precisa ser registrado na declaração.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Inflação: o que é e como afeta seu dinheiro →
Continue lendo
Fontes oficiais
- Planalto — Lei 11.033/2004 ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 15.270/2025 ↗ · verificado em 24 de outubro de 2026
- Receita Federal — Tributação de renda variável ↗ · verificado em 24 de outubro de 2026
- Tesouro Direto ↗ · verificado em 24 de outubro de 2026