Investir · Artigo
Renda fixa: o que é e quais os tipos para começar
Resposta direta: Renda fixa é o investimento em que você empresta dinheiro a um banco, ao governo ou a uma empresa e a regra de remuneração é conhecida na aplicação. Os tipos mais comuns para começar são poupança, CDB, LCI, LCA e os títulos do Tesouro Direto: Selic, Prefixado e IPCA+.
Neste artigo (6 partes)
Renda fixa é por onde quase todo mundo deveria começar a investir. O nome assusta, mas a ideia é simples: você empresta seu dinheiro e sabe, desde o início, como ele vai ser remunerado. Veja o que é, quais são os tipos e uma tabela para comparar tudo de uma vez.
O que é renda fixa?
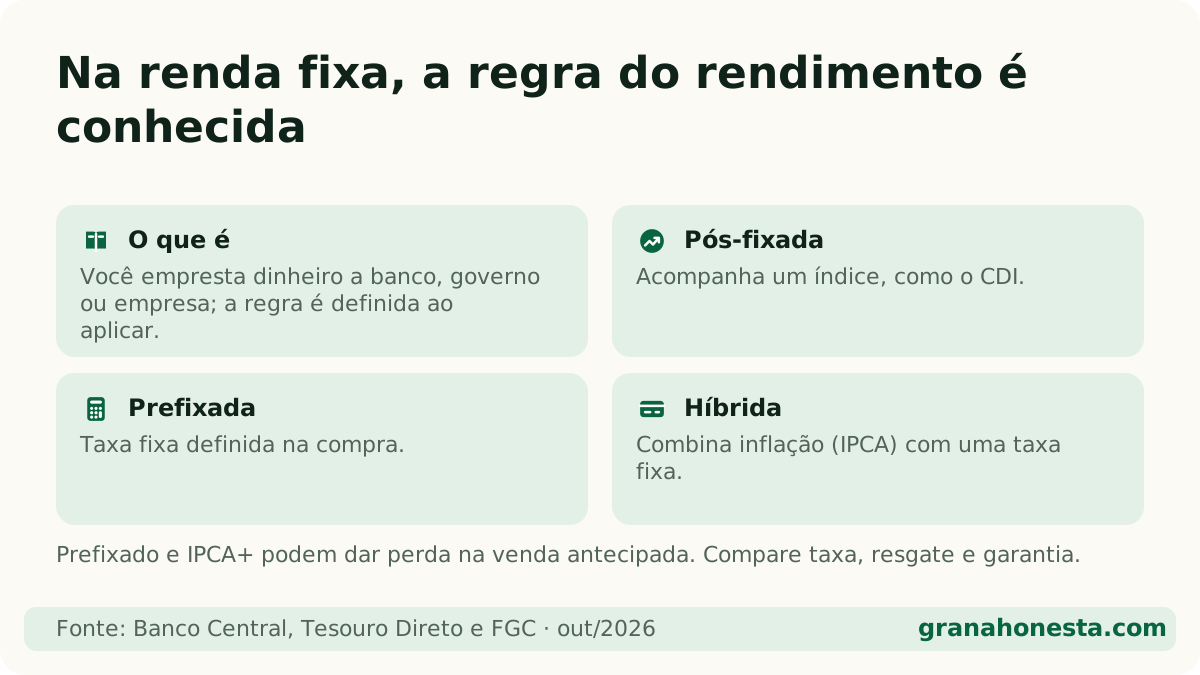
É o investimento em que você empresta dinheiro a alguém (um banco, o governo ou uma empresa) e a regra de remuneração é definida na aplicação. “Fixa” não quer dizer que o valor é sempre o mesmo, e sim que a regra é conhecida. Ela pode ser:
- Pós-fixada: acompanha um índice, como o CDI. Ex.: “100% do CDI”. Entenda em o que é CDI.
- Prefixada: taxa fixa definida na compra. Ex.: “12% ao ano”.
- Híbrida (atrelada à inflação): inflação (IPCA) mais uma taxa. Ex.: “IPCA + 6%”. Veja o que é IPCA.
Ela é a etapa que vem depois da reserva de emergência no nosso guia de como começar a investir.
Quais são os tipos de renda fixa?
| Tipo | Como rende | Imposto de renda | FGC | Liquidez (resgate) |
|---|---|---|---|---|
| Poupança | 0,5% ao mês + TR com Selic acima de 8,5% (cerca de 6,17% ao ano) | Isenta | Sim | Diária, mas rende só no aniversário |
| CDB | Em geral, % do CDI | Tabela regressiva (22,5% a 15%) | Sim | Diária ou no vencimento, conforme o título |
| LCI e LCA | % do CDI, prefixada ou IPCA + taxa | Isentas | Sim | Carência mínima de 6 meses (não atreladas à inflação) |
| Tesouro Selic | Acompanha a Selic | Tabela regressiva | Não (garantia do governo) | Dias úteis, quase sem oscilação |
| Tesouro Prefixado | Taxa fixa | Tabela regressiva | Não (garantia do governo) | Dias úteis, mas com oscilação de preço |
| Tesouro IPCA+ | IPCA + taxa fixa | Tabela regressiva | Não (garantia do governo) | Dias úteis, mas com oscilação de preço |
Termos da tabela:
- FGC (Fundo Garantidor de Créditos): garante até R$ 250 mil por CPF por instituição, com limite global de R$ 1 milhão a cada 4 anos, se o banco quebrar.
- Liquidez: a facilidade de transformar o investimento em dinheiro na conta.
- Tabela regressiva: IR de 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias, só sobre o rendimento. Detalhes em imposto de renda sobre investimentos.
Como cada tipo funciona na prática?
Poupança. A mais conhecida, isenta de IR e com FGC, mas costuma render menos que as outras com a Selic alta. Veja quanto rende a poupança.
CDB. Título de banco. O mais comum paga um percentual do CDI; procure pelo menos 100%. Veja o que é CDB e quanto rende R$ 1.000 no CDB.
LCI e LCA. Parecidas com o CDB, mas isentas de IR e com prazo mínimo. Para comparar com o CDB, é preciso descontar o imposto; a conta está em LCI e LCA.
Tesouro Selic. Título do governo que segue a Selic, de 13,75% ao ano em outubro de 2026. Quase não oscila, por isso é o favorito para a reserva. Veja Tesouro Selic.
Tesouro Prefixado e IPCA+. Bons para travar uma taxa até uma data. Mas sofrem marcação a mercado: o preço muda todo dia com os juros, e quem vende antes do vencimento pode receber menos do que aplicou. Mantendo até o vencimento, você recebe a taxa combinada.
Qual renda fixa escolher para cada objetivo?
| Objetivo | Opções que costumam fazer sentido |
|---|---|
| Reserva de emergência | Tesouro Selic, CDB de liquidez diária com 100% do CDI ou mais |
| Curto prazo com data certa | CDB com vencimento, LCI/LCA |
| Médio prazo (2 a 5 anos) | CDB, LCI/LCA, Tesouro Prefixado com vencimento perto da data |
| Longo prazo (aposentadoria) | Tesouro IPCA+, que protege da inflação |
Para dimensionar a reserva, use a calculadora de reserva de emergência.
Quanto rende a renda fixa hoje?
Com o CDI em 13,65% ao ano em outubro de 2026 (confira em CDI hoje), o exemplo oficial do site mostra a diferença: R$ 1.000 por 12 meses a 100% do CDI rendem cerca de R$ 112,61 líquidos, contra cerca de R$ 61,68 na poupança. A comparação completa está em CDB ou poupança.
Para outras taxas e prazos, use o comparador de renda fixa e o simulador de CDI. Rendimento passado não garante rendimento futuro.
Onde investir em renda fixa?
Bancos e corretoras vendem CDB, LCI, LCA e Tesouro Direto. Corretoras costumam ter mais opções de bancos diferentes, o que ajuda a comparar taxas e espalhar o dinheiro dentro do limite do FGC. Compare em melhores corretoras. Antes de aplicar, confira três coisas: a taxa, o prazo de resgate e se o emissor tem FGC.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Renda fixa pode perder dinheiro?
Pode, em situações específicas: vender um Tesouro Prefixado ou IPCA+ antes do vencimento num momento ruim, ou aplicar acima do limite do FGC num banco que quebra. Mantendo até o vencimento em produtos garantidos, o risco é baixo.
Qual renda fixa rende mais?
Depende do momento, do prazo e da taxa de cada oferta. A comparação justa considera o imposto: um título isento pode render mais do que um CDB de taxa maior. Use o comparador de renda fixa com as taxas que você encontrar.
Renda fixa é o mesmo que poupança?
A poupança é um tipo de renda fixa, mas não o único, e costuma ser o que rende menos com a Selic alta. CDB, LCI, LCA e Tesouro também são renda fixa.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
Fontes oficiais
- Banco Central — Histórico das taxas de juros ↗ · verificado em 24 de outubro de 2026
- Tesouro Direto ↗ · verificado em 24 de outubro de 2026
- FGC — Fundo Garantidor de Créditos ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 12.703/2012 (poupança) ↗ · verificado em 24 de outubro de 2026