Cartões e compras · Artigo
Cashback: o que é, como funciona e quanto volta de verdade
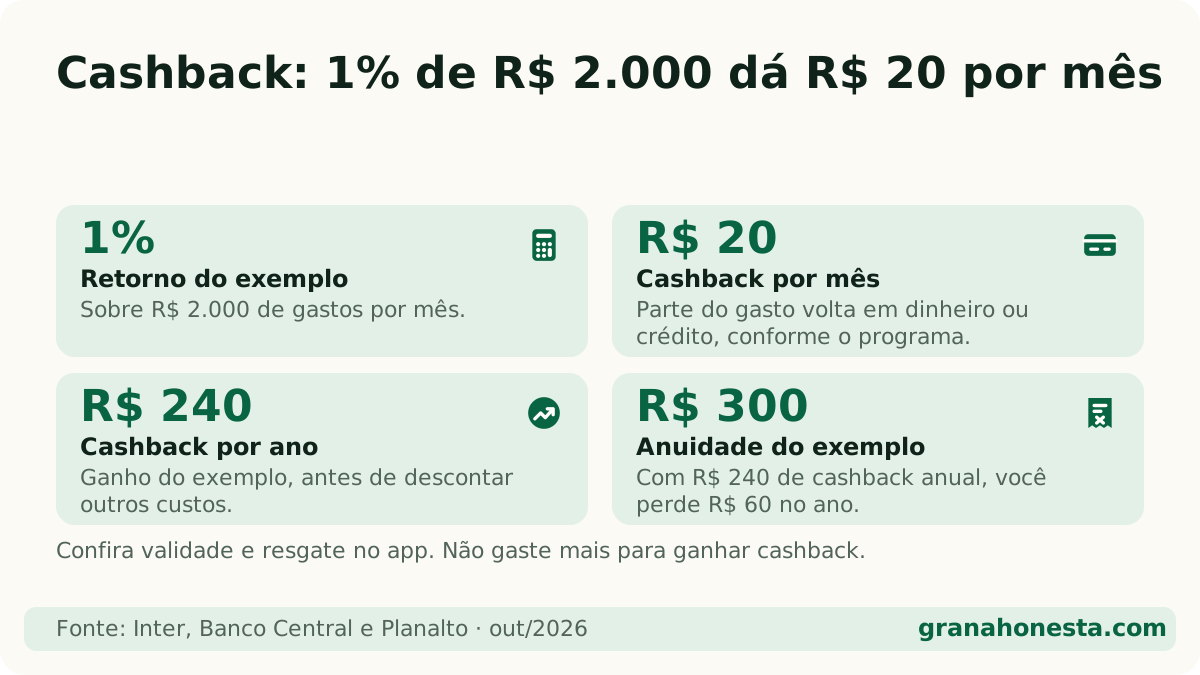
Resposta direta: Cashback é a devolução de parte do valor de uma compra, em dinheiro ou crédito. Com 1% de retorno em R$ 2.000 de gastos por mês, você recebe R$ 20 por mês, ou R$ 240 por ano. Uma anuidade ou uma compra por impulso pode anular esse ganho.
Neste artigo (7 partes)
Cashback é uma das palavras mais usadas em propaganda de cartão e app. Ela promete “dinheiro de volta”, e isso é verdade. O que a propaganda não mostra é quanto volta, e como esse valor pode sumir com uma única escolha errada.
Para fazer a conta com seus números, use a calculadora de porcentagem. Se está escolhendo cartão, veja o ranking de cartão de crédito sem anuidade. E antes de parcelar para “ganhar cashback”, leia à vista ou parcelado.
O que é cashback?
Cashback, em inglês “dinheiro de volta”, é quando parte do valor que você gastou retorna para você. Pode vir de três lugares:
| Onde | Como funciona | Exemplo de forma de retorno |
|---|---|---|
| Cartão de crédito | Porcentagem sobre as compras da fatura | Dinheiro na conta ou desconto na fatura |
| Apps e carteiras digitais | Porcentagem em compras pagas pelo app | Saldo no app |
| Lojas e sites parceiros | Porcentagem em compras numa loja específica | Crédito para usar na loja ou na plataforma |
Em alguns bancos, o retorno vem em pontos que podem ser trocados por cashback. No Inter, por exemplo, o site oficial informa que os pontos do programa Inter Loop podem ser trocados por cashback, milhas e outros.
Como funciona o cashback na prática?
- Você faz uma compra elegível (nem toda compra conta: saque, pagamento de boleto e Pix no crédito costumam ficar de fora).
- O programa calcula a porcentagem.
- O valor aparece como saldo pendente e é liberado depois de um prazo.
- Você resgata, respeitando valor mínimo e validade, se houver.
Leia as regras: a porcentagem anunciada às vezes vale só para certas lojas, categorias ou por tempo limitado.
Quanto volta de cashback de verdade?
Aqui está a conta que a propaganda não faz. Com 1% de cashback e R$ 2.000 de gastos por mês no cartão:
| Período | Cashback |
|---|---|
| Por mês | 1% de R$ 2.000 = R$ 20 |
| Por ano | R$ 20 x 12 = R$ 240 |
R$ 240 por ano é bom. Paga, por exemplo, uma conta de luz. Mas veja o que acontece quando entram outros custos:
| Situação | Efeito no ganho anual de R$ 240 |
|---|---|
| Cartão com anuidade de R$ 300 | Você perde R$ 60 no ano |
| Uma compra por impulso de R$ 300 “porque tem cashback” | O ganho do ano inteiro vira prejuízo |
| Um mês no rotativo com R$ 1.000 a 15,71% | Cerca de R$ 157 de juros, quase o cashback de 8 meses |
O número de 15,71% ao mês é a mediana do rotativo do cartão no Banco Central (pessoa física, prefixado, operações de 02 a 08/10/2026). O rotativo é o crédito automático que o banco empresta quando você não paga a fatura inteira.
Conclusão honesta: cashback é um desconto pequeno sobre gastos que você já faria. Ele nunca deve ser o motivo de uma compra.
Quando vale a pena um cartão com cashback?
Vale quando tudo isto é verdade:
- O cartão não tem anuidade, ou a anuidade é menor que o cashback que você realmente recebe.
- Você paga a fatura inteira todo mês.
- Você não muda seus hábitos para “aproveitar” o cashback.
- O retorno é em dinheiro ou desconto na fatura, fácil de usar.
Se uma dessas não se encaixa, um cartão simples sem anuidade, sem benefício nenhum, sai mais barato. Compare as opções no ranking de cartão sem anuidade.
Quais as pegadinhas mais comuns do cashback?
- Cashback que só vale na loja: se você não ia comprar lá de novo, o crédito não vale nada.
- Validade curta: saldo que expira em poucos meses.
- Valor mínimo de resgate: você precisa acumular, por exemplo, R$ 50 para sacar.
- Porcentagem promocional: 5% “por tempo limitado” que volta para 0,5%.
- Preço maior na loja parceira: às vezes o mesmo produto está mais barato em outra loja sem cashback. Compare o preço final.
- Pix parcelado ou crédito com juros para “ganhar cashback”: os juros superam o retorno. Veja em Pix parcelado.
Como calcular o cashback de qualquer compra?
A fórmula é simples: valor da compra x porcentagem / 100.
- R$ 150 com 2% de cashback: 150 x 2 / 100 = R$ 3.
- R$ 800 com 0,5%: 800 x 0,5 / 100 = R$ 4.
A calculadora de porcentagem faz isso por você, e também ajuda a comparar o cashback com um desconto à vista. Muitas vezes, 5% de desconto à vista vale mais que 1% de cashback.
Resumo
Cashback é dinheiro de volta de verdade, mas pouco: 1% de R$ 2.000 por mês dá R$ 240 por ano. Ele compensa em cartão sem anuidade, com fatura paga inteira e sem mudar seus hábitos de compra. Se o cashback está fazendo você gastar mais, ele está custando caro.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Cashback é dinheiro de verdade?
Depende do programa. Alguns devolvem dinheiro na conta, que você pode sacar. Outros devolvem crédito que só vale dentro do app ou da loja, ou como desconto na fatura. Leia as regras antes.
Cashback tem prazo para usar?
Muitos programas têm validade ou valor mínimo para resgate. Se o saldo expirar, você perde. Confira no app do programa.
O que é melhor: cashback ou pontos?
Cashback em dinheiro é mais simples de calcular e usar. Pontos e milhas podem render mais para quem viaja e sabe resgatar, mas expiram e têm regras complexas. Para iniciantes, cashback em dinheiro costuma ser mais honesto.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Fontes oficiais
- Inter — Cartões e programa Inter Loop ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026
- Planalto — Código de Defesa do Consumidor (Lei 8.078/1990) ↗ · verificado em 23 de outubro de 2026