Casa e carro · Artigo
Minha Casa Minha Vida 2026: faixas, renda e subsídio
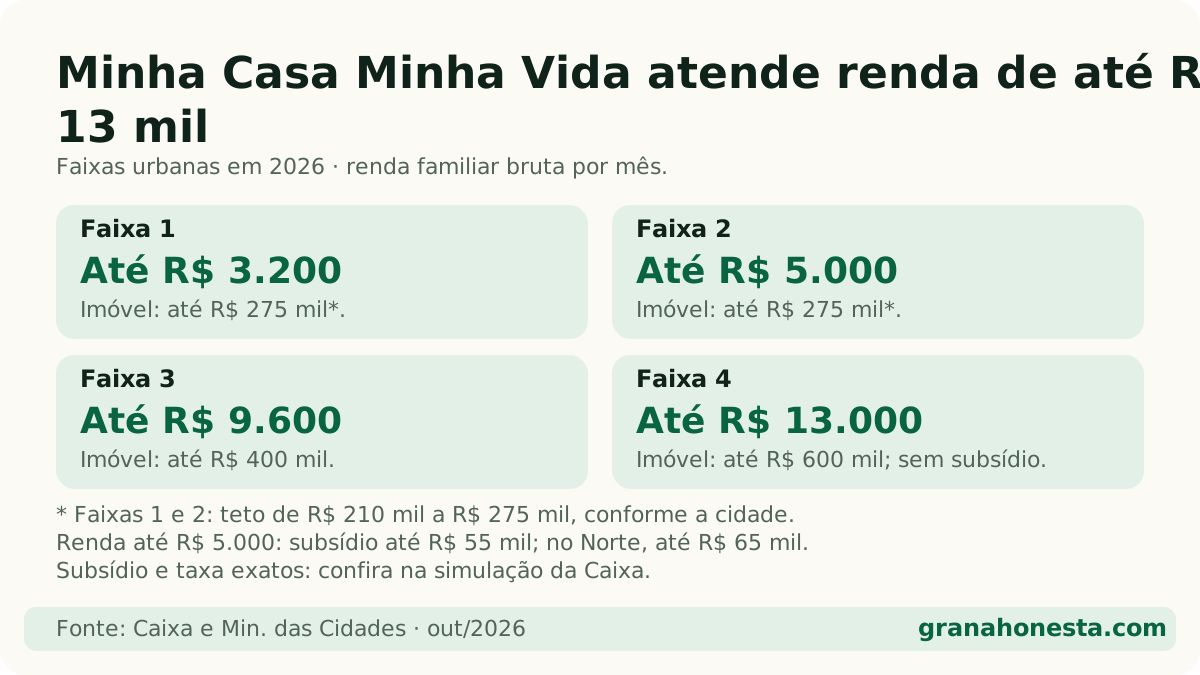
Resposta direta: Em 2026, o Minha Casa Minha Vida atende famílias urbanas com renda de até R$ 13 mil por mês, em quatro faixas: Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000, Faixa 3 até R$ 9.600 e Faixa 4 (classe média) até R$ 13.000. O imóvel pode custar até R$ 275 mil nas Faixas 1 e 2, R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4. Os juros ficam entre 4% e 10% ao ano, conforme a renda.
Neste artigo (8 partes)
O Minha Casa Minha Vida é o programa do governo federal que ajuda famílias a comprar a casa própria com juros menores que os de banco comum e, nas faixas de renda mais baixas, com um desconto no preço (o tal subsídio). Em 2026, ele vai até famílias com renda de R$ 13 mil por mês.
Abaixo, as faixas, o que cada uma pode comprar e o caminho para se inscrever.
Quais são as faixas do Minha Casa Minha Vida em 2026?
As faixas de renda das Faixas 1 a 3 foram atualizadas pela Portaria MCID nº 333, de 30 de março de 2026, e a Faixa 4 (Classe Média) vai até R$ 13 mil. Para quem mora em área urbana:
| Faixa | Renda familiar bruta por mês | Teto do imóvel |
|---|---|---|
| Faixa 1 | até R$ 3.200 | até R$ 275 mil* |
| Faixa 2 | até R$ 5.000 | até R$ 275 mil* |
| Faixa 3 | até R$ 9.600 | até R$ 400 mil |
| Faixa 4 (classe média) | até R$ 13.000 | até R$ 600 mil |
* Nas Faixas 1 e 2, o teto vai de R$ 210 mil a R$ 275 mil, conforme a cidade (Ministério das Cidades).
Renda bruta familiar é a soma do que todos da casa ganham antes dos descontos (INSS, IR). Pela Lei 14.620/2023, alguns benefícios não entram nessa conta: Bolsa Família, BPC, seguro-desemprego, auxílio-doença e auxílio-acidente.
Exemplo: um casal em que um ganha R$ 2.000 e o outro R$ 1.500 tem renda bruta familiar de R$ 3.500. Isso passa do teto da Faixa 1 (R$ 3.200) e cai na Faixa 2.
O que mudou em 2026?
Antes da portaria de 2026, os limites de renda eram menores; quem não se encaixava antes pode se encaixar agora.
Na prática, quem ganhava um pouco acima do limite antigo pode ter “descido” de faixa, e faixa mais baixa costuma significar juros menores.
Quais são os juros do Minha Casa Minha Vida?
Segundo a Caixa, a taxa nominal fica entre 4% e 10% ao ano, variando conforme a renda da família e o ano da contratação. Quanto menor a renda, menor a taxa. Para comparação, financiamentos imobiliários fora do programa costumam cobrar mais que isso.
Juros de 1 ponto a menos parecem pouco, mas, num empréstimo de 30 anos, viram dezenas de milhares de reais. Use o simulador de financiamento imobiliário com a taxa que a Caixa te oferecer para ver a parcela e o total de juros.
A taxa exata do seu contrato só aparece na simulação da Caixa. Confira lá antes de assinar.
Como funciona o subsídio?
O subsídio é um desconto que o governo (com dinheiro do FGTS e da União) dá no valor do imóvel, para você financiar menos. Ele existe para as faixas de renda mais baixas; a Faixa 4 não tem subsídio, só juros menores.
Segundo o Ministério das Cidades, o desconto vale para famílias com renda de até R$ 5.000 e pode chegar a R$ 55 mil (ou R$ 65 mil na Região Norte). Quanto menor a renda, maior o desconto. O valor do seu caso aparece na simulação da Caixa.
Posso usar o FGTS no Minha Casa Minha Vida?
O FGTS (o dinheiro que a empresa deposita todo mês numa conta em seu nome) é a principal fonte de recursos do programa. Não é preciso ter saldo no FGTS para financiar pelo programa, mas quem tem pode usar o dinheiro para reduzir a entrada, segundo o Ministério das Cidades. O prazo máximo do financiamento é de 35 anos. As condições do seu caso são confirmadas pelo banco na análise de crédito. Se quiser entender o fundo do começo, veja o que é FGTS.
Como se inscrever no Minha Casa Minha Vida?
Depende do caminho:
Para financiar (Faixas 1 a 4):
- Faça a simulação no site da Caixa para saber quanto pode financiar.
- Escolha o imóvel (novo, usado ou construção em área urbana).
- Leve a documentação a uma agência da Caixa ou a um Correspondente Caixa Aqui. Também dá para contratar pela construtora do empreendimento.
- A Caixa analisa seus documentos e os do imóvel e, se aprovar, você assina o contrato.
Para as moradias da Faixa 1 construídas pelo programa (as unidades com maior desconto): a seleção das famílias é feita com a prefeitura da sua cidade, e o primeiro passo é estar no Cadastro Único (CadÚnico), o cadastro de famílias de baixa renda feito no CRAS. A lei dá prioridade, entre outros casos, a famílias chefiadas por mulheres e a mulheres vítimas de violência doméstica. Procure a secretaria de habitação da sua prefeitura para saber se há inscrições abertas.
Vale mais a pena SAC ou Price no Minha Casa Minha Vida?
São as duas formas de dividir a dívida. Na SAC, a parcela começa maior e vai caindo; na Price, a parcela é igual do começo ao fim, mas você paga mais juros no total. Se a parcela inicial da SAC cabe no orçamento, ela costuma sair mais barata. Compare as duas no simulador SAC × Price e entenda o resto do processo em como funciona o financiamento imobiliário.
Resumo
- Quatro faixas urbanas em 2026: até R$ 3.200, R$ 5.000, R$ 9.600 e R$ 13.000 de renda familiar bruta.
- Teto do imóvel: R$ 275 mil (Faixas 1 e 2), R$ 400 mil (Faixa 3) e R$ 600 mil (Faixa 4).
- Juros de 4% a 10% ao ano; subsídio de até R$ 55 mil (R$ 65 mil no Norte) para renda até R$ 5.000; prazo de até 35 anos.
- Para a Faixa 1 com moradia do programa, comece pelo CadÚnico e pela prefeitura.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quais são as faixas do Minha Casa Minha Vida em 2026?
Na área urbana, em 2026: Faixa 1 com renda familiar bruta de até R$ 3.200 por mês; Faixa 2 até R$ 5.000; Faixa 3 até R$ 9.600; e Faixa 4, a da classe média, até R$ 13.000.
Qual é o valor máximo do imóvel no Minha Casa Minha Vida?
Até R$ 275 mil nas Faixas 1 e 2 (o limite exato depende do porte da cidade), R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4.
Quem ganha R$ 13 mil pode entrar no programa?
Sim. Em 2026, a Faixa 4 aceita renda familiar bruta de até R$ 13 mil por mês. É um financiamento com juros menores que os de mercado, mas sem o desconto (subsídio) que as faixas mais baixas podem receber.
Bolsa Família e BPC contam como renda no Minha Casa Minha Vida?
Não. A Lei 14.620/2023 tira do cálculo da renda familiar benefícios como Bolsa Família, BPC, seguro-desemprego e auxílio-doença.
Qual é o subsídio máximo do Minha Casa Minha Vida?
Para famílias com renda de até R$ 5.000 (Faixas 1 e 2), o desconto pode chegar a R$ 55 mil, ou R$ 65 mil na Região Norte, segundo o Ministério das Cidades. O valor do seu caso depende da renda e da cidade; a simulação da Caixa mostra o número exato.
Leia também sobre o assunto
- Consórcio ou financiamento: qual sai mais barato? →
- Consórcio: como funciona a contemplação →
- Financiamento de carro: como funciona e quanto custa →
- Financiamento de moto: como funciona e quanto custa →
- Simulador Caixa: como simular o financiamento e ler o resultado →
- Tabela Price: como funciona, com exemplo mês a mês →
- Tabela SAC: como funciona a amortização constante →
Fontes oficiais
- Caixa — Minha Casa, Minha Vida: Habitação Urbana (renda, juros e como contratar) ↗ · verificado em 24 de outubro de 2026
- Ministério das Cidades — MCMV Linha Financiada (tetos, subsídio, juros) ↗ · verificado em 24 de outubro de 2026
- Ministério das Cidades — Portaria MCID nº 333/2026 (faixas de renda) ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 14.620/2023 (Programa Minha Casa, Minha Vida) ↗ · verificado em 24 de outubro de 2026