Casa e carro · Artigo
Financiamento de moto: como funciona e quanto custa
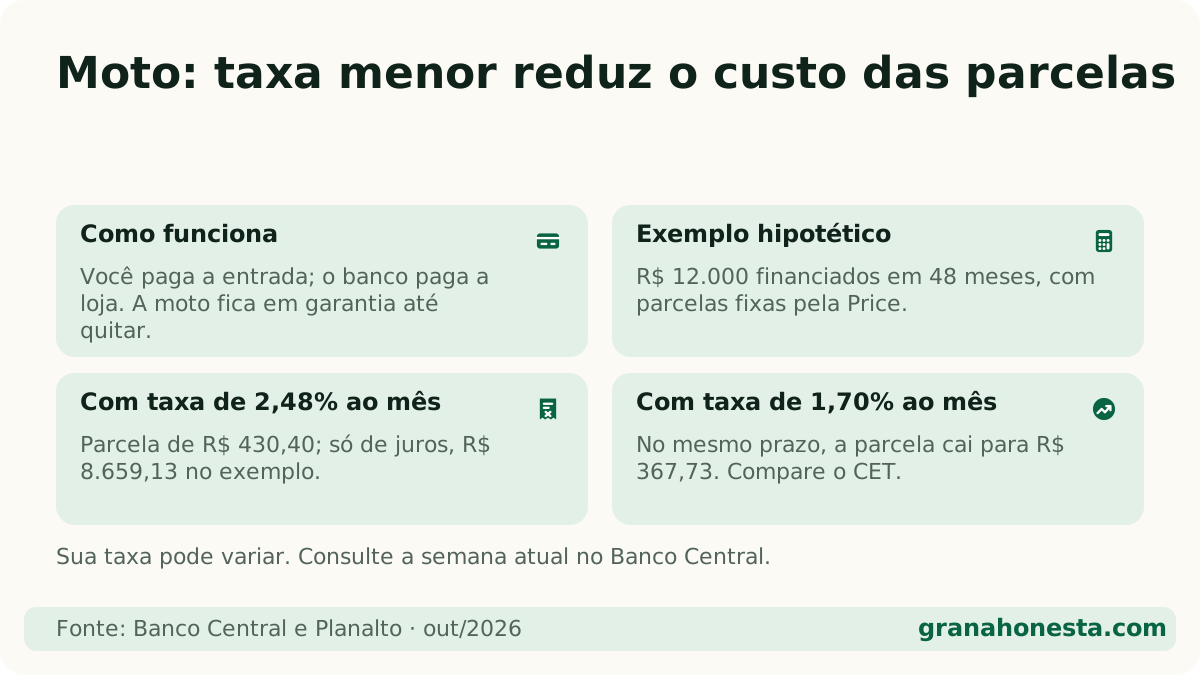
Resposta direta: No financiamento de moto, você dá uma entrada, o banco paga a loja e você devolve em parcelas com juros; a moto fica alienada ao banco até a quitação. Num exemplo de R$ 12.000 financiados em 48 meses, a 2,48% ao mês a parcela é R$ 430,40 e os juros somam R$ 8.659,13; a 1,70% ao mês, a parcela cai para R$ 367,73. Sem pressa, o consórcio não tem juros, mas tem taxa de administração e espera.
Neste artigo (6 partes)
Financiar uma moto funciona igual a financiar um carro, só que com valores menores: você paga uma entrada, o banco paga o resto à loja e você devolve em parcelas com juros. Até a última parcela, a moto fica em garantia do banco.
Como a moto muitas vezes é ferramenta de trabalho (entrega, aplicativo), a pressa costuma ser grande. Por isso vale fazer a conta antes de assinar.
Como funciona o financiamento de moto?
Na maioria dos casos é um CDC (Crédito Direto ao Consumidor) feito por banco, financeira ou pelo banco da própria fabricante, oferecido na concessionária.
- Você escolhe a moto e pede a simulação.
- O banco analisa renda, score e dívidas.
- Aprovado, você paga a entrada e assina.
- A moto sai no seu nome com alienação fiduciária no documento.
- Quitou, a alienação é baixada.
Alienação fiduciária é a garantia: pelo Código Civil (art. 1.361), a propriedade da moto fica com o credor até você pagar tudo. Você usa normalmente, mas não pode vender livremente. Se a dívida não for paga, o banco pode retomar a moto, vendê-la para cobrir o que falta e deve devolver a você o que sobrar (art. 1.364).
Quanto estão os juros para financiar moto?
O Banco Central não tem uma categoria só de moto: carros e motos entram juntos em “Aquisição de veículos”. No ranking de pessoa física de 2 a 8 de outubro de 2026:
| Instituição | Ao mês | Ao ano |
|---|---|---|
| Menor taxa do ranking | 0,61% | 7,62% |
| Caixa Econômica Federal | 1,01% | 12,84% |
| Banco do Brasil | 1,06% | 13,46% |
| Bradesco | 1,70% | 22,35% |
| Banco Honda | 2,48% | 34,20% |
| Banco Yamaha Motor | 2,65% | 36,80% |
| Banco Pan | 2,84% | 40,00% |
| Maior taxa do ranking | 3,43% | 49,89% |
As taxas são médias dos contratos fechados naquela semana, já com os encargos, e misturam todos os veículos que cada banco financia. A sua proposta pode ser maior ou menor, conforme seu cadastro e a entrada. Para ver a semana atual, entre na página Taxas de juros do Banco Central e escolha “Aquisição de veículos”. O passo a passo está em taxa de juros: como comparar.
Quanto fica a parcela de uma moto de R$ 15.000?
Exemplo hipotético: moto de R$ 15.000, entrada de R$ 3.000, valor financiado de R$ 12.000, parcelas fixas (Tabela Price).
parcela = valor × taxa ÷ (1 − (1 + taxa)^−meses)| Cenário | Parcela | Total pago | Só de juros |
|---|---|---|---|
| 2,48% ao mês, 48 meses | R$ 430,40 | R$ 20.659,13 | R$ 8.659,13 |
| 2,48% ao mês, 36 meses | R$ 507,84 | R$ 18.282,34 | R$ 6.282,34 |
| 1,70% ao mês, 48 meses | R$ 367,73 | R$ 17.650,88 | R$ 5.650,88 |
Duas lições do quadro:
- Prazo: encurtar de 48 para 36 meses aumenta a parcela em R$ 77,44, mas economiza R$ 2.376,79 de juros.
- Taxa: cair de 2,48% para 1,70% ao mês, no mesmo prazo, economiza R$ 3.008,25. Vale pedir proposta no seu banco, não só na loja.
Teste os seus números no simulador de financiamento de veículo.
Que custos entram além dos juros?
- IOF: para pessoa física, 0,0082% ao dia (contado até 365 dias) mais 0,38% de adicional, conforme o Decreto 6.306/2007. No máximo, cerca de 3,37% do valor financiado: em R$ 12.000, até uns R$ 405.
- Tarifas de cadastro e de registro do contrato.
- Seguros vendidos junto. Pergunte se são opcionais.
Tudo isso aparece no CET (Custo Efetivo Total), a taxa que, pela Resolução CMN 4.881/2020, reúne juros, tarifas, tributos e seguros. É o número certo para comparar propostas. Entenda melhor em o que é CET.
E depois da compra ainda vêm combustível, manutenção, seguro, licenciamento e IPVA, que você pode estimar na calculadora de IPVA.
Consórcio de moto é melhor que financiamento?
O consórcio é uma compra em grupo: pela Lei 11.795/2008, pessoas se juntam, pagam parcelas para um fundo comum e, todo mês, algumas são contempladas (por sorteio ou lance) com uma carta de crédito para comprar o bem. A administradora cobra taxa de administração, mas não há juros.
| Financiamento | Consórcio | |
|---|---|---|
| Quando recebe a moto | Logo após a aprovação | Só quando for sorteado ou der lance |
| Custo extra | Juros + IOF + tarifas | Taxa de administração (e, às vezes, fundo de reserva e seguro) |
| Para quem serve | Quem precisa da moto agora | Quem pode esperar |
Se a moto é para começar a trabalhar já, o financiamento pode fazer sentido, desde que a parcela caiba com folga. Se você pode esperar, o consórcio, ou juntar o dinheiro e comprar à vista, costuma sair mais barato. A comparação completa está em consórcio ou financiamento.
Como não errar no financiamento de moto?
- Peça a proposta por escrito com o CET mensal e anual e o valor total.
- Compare pelo menos três propostas: concessionária, banco da fabricante e seu banco.
- Dê a maior entrada que puder sem zerar sua reserva.
- Se for trabalhar com a moto, faça a conta da parcela contra o que você ganha depois de combustível e manutenção.
- Sobrou dinheiro? Antecipar parcelas tira juros futuros da conta.
Vai de carro? Veja o guia de financiamento de carro.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Dá para financiar moto sem entrada?
Alguns bancos aceitam, mas a lei não obriga nem proíbe: cada instituição define a entrada que exige. Sem entrada, você financia o valor todo, a parcela fica maior e os juros também. Qualquer entrada já reduz o custo final.
Qual a taxa de juros para financiar moto?
O Banco Central não separa moto de carro: as duas entram em 'aquisição de veículos'. De 2 a 8/10/2026, as taxas dessa modalidade foram de 0,61% a 3,43% ao mês entre as instituições do ranking. O Banco Honda apareceu com 2,48% e o Banco Yamaha com 2,65% ao mês, mas essas médias incluem todos os veículos que cada banco financia.
Consórcio de moto vale mais a pena que financiamento?
Em custo, normalmente sim, porque o consórcio não cobra juros, só taxa de administração. A troca é o tempo: você só recebe a carta de crédito quando for sorteado ou der um lance vencedor. Se você precisa da moto agora para trabalhar, o financiamento resolve mais rápido.
Moto financiada pode ser usada para trabalhar com aplicativo?
Pode. A alienação fiduciária não impede o uso: você usa a moto normalmente, só não pode vendê-la livremente até quitar. Confira, porém, se o seguro contratado cobre uso profissional.
Tem IOF no financiamento de moto?
Tem, como em qualquer crédito para pessoa física: 0,0082% ao dia (contado até 365 dias) mais 0,38% de adicional. No máximo, cerca de 3,37% do valor financiado. Ele aparece somado no CET da proposta.
Leia também sobre o assunto
- Consórcio ou financiamento: qual sai mais barato? →
- Consórcio: como funciona a contemplação →
- Financiamento de carro: como funciona e quanto custa →
- Minha Casa Minha Vida 2026: faixas, renda e subsídio →
- Simulador Caixa: como simular o financiamento e ler o resultado →
- Tabela Price: como funciona, com exemplo mês a mês →
- Tabela SAC: como funciona a amortização constante →
Continue lendo
Fontes oficiais
- Banco Central — Taxas de juros por modalidade e instituição ↗ · verificado em 24 de outubro de 2026
- Banco Central — API de taxas de juros diárias por início de período (2 a 8/10/2026) ↗ · verificado em 24 de outubro de 2026
- Planalto — Decreto 6.306/2007 (Regulamento do IOF), art. 7º ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução CMN 4.881/2020 (Custo Efetivo Total) ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 11.795/2008 (Sistema de Consórcio) ↗ · verificado em 24 de outubro de 2026
- Planalto — Código Civil, arts. 1.361 a 1.364 (propriedade fiduciária) ↗ · verificado em 24 de outubro de 2026