Casa e carro · Artigo
Simulador Caixa: como simular o financiamento e ler o resultado
Resposta direta: O Simulador Habitacional da Caixa é gratuito e fica em simuladorhabitacao.caixa.gov.br. Você informa renda, tipo e valor do imóvel e quanto quer financiar; ele lista as linhas disponíveis com prazo, sistema (SAC ou Price) e parcela. A parcela inclui juros e amortização, mais seguros MIP e DFI e, no SFH, a tarifa de administração. Pela Caixa, a parcela pode chegar a até 30% da renda familiar bruta.
Neste artigo (6 partes)
O Simulador Habitacional Caixa é a ferramenta gratuita do banco para você ver, antes de qualquer papelada, quanto pode financiar, em quantos meses e quanto ficaria a parcela. Ele fica no endereço oficial simuladorhabitacao.caixa.gov.br e também no app Habitação Caixa.
O difícil não é preencher: é entender o que aparece na tela. Abaixo, o passo a passo e o que cada campo quer dizer.
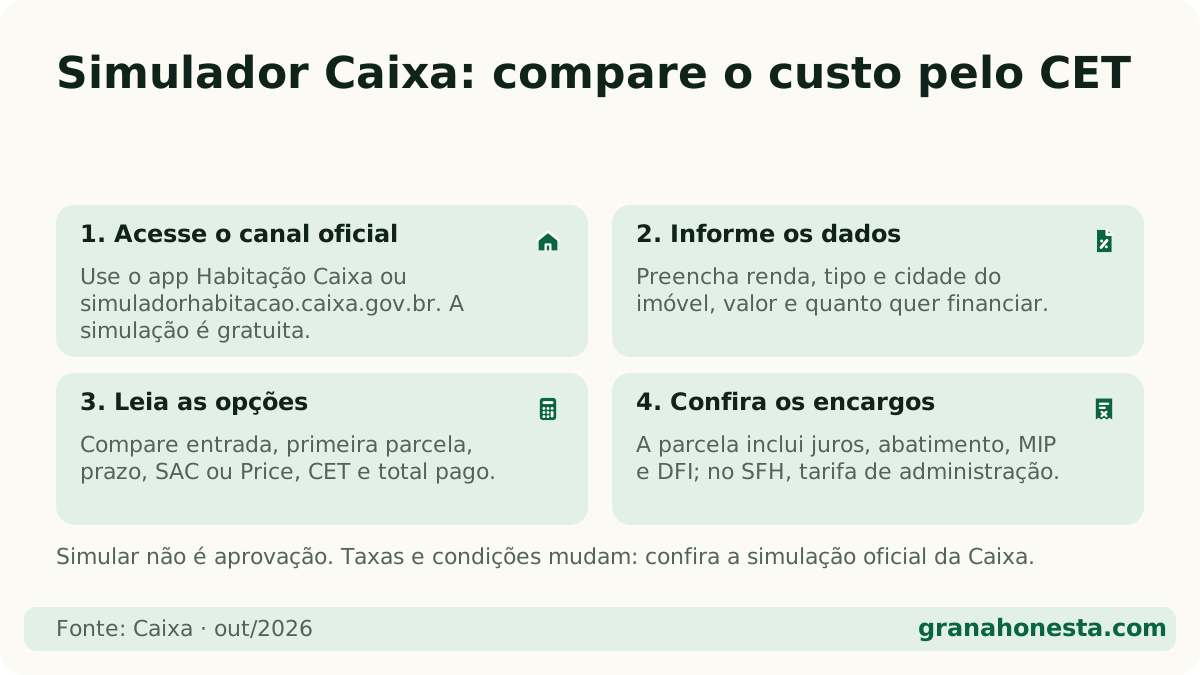
Como simular o financiamento na Caixa, passo a passo?
- Entre no site oficial (simuladorhabitacao.caixa.gov.br) ou no app Habitação Caixa. Não pague ninguém para simular: a Caixa diz que a simulação é feita sem nenhum custo.
- Informe seus dados e a renda familiar. Renda familiar bruta é a soma do que as pessoas que vão comprar juntas ganham antes dos descontos.
- Diga o tipo de imóvel e o que você quer fazer (comprar novo ou usado, construir, reformar) e a cidade.
- Digite o valor do imóvel e quanto pretende financiar ou qual parcela cabe no bolso.
- Compare as opções listadas. O simulador mostra as linhas disponíveis para o seu perfil (com taxas ligadas a TR, IPCA, poupança ou prefixada) e você escolhe a que faz mais sentido.
Depois disso, segundo a Caixa, vêm a análise de crédito (documentos), a avaliação do imóvel pela engenharia do banco e a assinatura do contrato. Ou seja: simular não é ser aprovado.
O que é cada campo do simulador?
Valor do imóvel. O preço de compra. A Caixa ainda manda um engenheiro avaliar o imóvel; o financiamento é calculado sobre esse valor de avaliação.
Entrada. O que você paga do próprio bolso (dá para usar o FGTS, se você tiver pelo menos 3 anos de carteira assinada, segundo a Caixa). A Caixa financia uma parte do imóvel, a chamada quota, que fica entre 60% e 90%, conforme a linha e o sistema de amortização. O resto é entrada.
Exemplo hipotético: imóvel de R$ 200.000 com quota de 80%. A Caixa financia até R$ 160.000 e a entrada é de pelo menos R$ 40.000.
Prazo. Quantos meses para pagar. Na Caixa, varia de 120 a 420 meses (até 35 anos), conforme a linha. Prazo maior deixa a parcela menor, mas você paga juros por mais tempo.
Sistema de amortização (SAC ou Price). Amortizar é abater a dívida. São dois jeitos de fazer isso:
- SAC: abate o mesmo valor todo mês; a parcela começa mais alta e vai caindo. Veja a Tabela SAC.
- Price: a parcela de juros e amortização é igual do começo ao fim; no total, paga mais juros. Veja a Tabela Price.
Taxa de juros e indexador. A taxa é o “aluguel” do dinheiro. O indexador (TR ou IPCA) é o índice que corrige o saldo devedor todo mês. Com IPCA, a Caixa avisa que a parcela tende a subir com a inflação; com TR ou taxa fixa, no SAC, ela tende a cair.
CET (Custo Efetivo Total). É o custo de verdade do financiamento num número só: juros mais seguros e tarifas. Para comparar propostas de bancos diferentes, compare o CET, não só a taxa de juros. Explicamos melhor em O que é CET.
Por que a parcela é maior que só juros e amortização?
Porque, pela Caixa, a prestação tem duas partes:
- Encargo principal: amortização + juros.
- Encargos acessórios: seguros e tarifa.
Os encargos acessórios são:
- MIP (Seguro de Morte e Invalidez Permanente): se o comprador morrer ou ficar inválido, o seguro paga a dívida, na proporção da renda de cada um no contrato. É calculado sobre o valor financiado.
- DFI (Seguro de Danos Físicos ao Imóvel): cobre estragos no imóvel (como incêndio). É uma taxa sobre o valor de avaliação do imóvel.
- Tarifa de Administração de Contrato (TA): cobrada todo mês, na parcela, nos financiamentos do SFH (Sistema Financeiro da Habitação, a faixa de imóveis com regras e juros mais controlados). O valor está na Tabela de Tarifas da Caixa.
Além disso, existe a tarifa de avaliação do imóvel, paga uma vez. A Caixa avisa que ela não é devolvida se você desistir depois do serviço feito.
Quanto da minha renda pode ir para a parcela?
Segundo a Caixa, a prestação pode ser de até 30% da renda familiar bruta.
Exemplo: renda familiar de R$ 4.000. 30% de R$ 4.000 = R$ 1.200. Essa é a parcela máxima que a Caixa aceitaria; o simulador ajusta o valor financiado para caber nela.
Lembre: no SAC, a primeira parcela é a mais alta. É ela que precisa caber nos 30%.
Como ler o resultado da simulação?
Olhe quatro coisas, nesta ordem:
- Valor financiado x entrada: quanto você precisa ter guardado.
- Primeira parcela: cabe no seu orçamento com folga, não só nos 30%?
- Prazo e sistema: SAC ou Price, e em quantos meses.
- CET e total pago: quanto o imóvel custa no fim, somando tudo.
Para testar cenários (mais entrada, prazo menor, SAC contra Price) sem refazer tudo no site da Caixa, use o nosso simulador de financiamento imobiliário com a taxa que a Caixa te mostrou. Se a sua renda é de até R$ 13 mil, veja também se você se encaixa no Minha Casa Minha Vida, que tem juros menores.
Taxas e condições mudam. Confira sempre o valor final na simulação oficial da Caixa antes de decidir.
Resumo
- O simulador oficial é gratuito: simuladorhabitacao.caixa.gov.br ou app Habitação Caixa.
- A Caixa financia de 60% a 90% do imóvel; o resto é entrada (FGTS pode ajudar).
- Prazo de 120 a 420 meses; parcela de até 30% da renda bruta.
- A parcela inclui juros, amortização, seguros MIP e DFI e, no SFH, tarifa de administração.
- Compare propostas pelo CET, não só pela taxa.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
O Simulador Habitacional da Caixa é gratuito?
Sim. A Caixa diz que a simulação é feita sem nenhum custo, pelo site ou pelo app. Desconfie de quem cobra para simular.
A simulação da Caixa já é a aprovação do financiamento?
Não. A simulação é o passo 1. Depois vêm a análise de crédito (documentos), a avaliação do imóvel pela engenharia da Caixa e só então a assinatura do contrato.
Quanto da renda a parcela pode comprometer na Caixa?
Segundo a Caixa, a prestação pode ser de até 30% da renda familiar bruta. Com renda de R$ 5.000, por exemplo, isso dá uma parcela de no máximo R$ 1.500.
O que são MIP e DFI na simulação?
São dois seguros obrigatórios que entram na parcela: MIP (Morte e Invalidez Permanente), que quita a dívida se o comprador morrer ou ficar inválido, e DFI (Danos Físicos ao Imóvel), que cobre estragos no imóvel.
Qual o prazo máximo no simulador da Caixa?
Pela Caixa, o prazo varia de 120 a 420 meses (até 35 anos), conforme a linha de crédito e o indexador escolhido.
Leia também sobre o assunto
- Consórcio ou financiamento: qual sai mais barato? →
- Consórcio: como funciona a contemplação →
- Financiamento de carro: como funciona e quanto custa →
- Financiamento de moto: como funciona e quanto custa →
- Minha Casa Minha Vida 2026: faixas, renda e subsídio →
- Tabela Price: como funciona, com exemplo mês a mês →
- Tabela SAC: como funciona a amortização constante →
Continue lendo
Fontes oficiais
- Caixa — Financiamento de imóveis (passo a passo, tarifas, seguros MIP/DFI, limite de 30% da renda) ↗ · verificado em 24 de outubro de 2026
- Caixa — Perguntas frequentes sobre financiamento habitacional (prazo, quota, SAC/Price, encargos) ↗ · verificado em 24 de outubro de 2026
- Caixa — Aquisição de imóvel novo (FGTS, 30% da renda) ↗ · verificado em 24 de outubro de 2026