Dívidas e crédito · Guia completo
Score: o que é, como funciona e como subir a sua pontuação
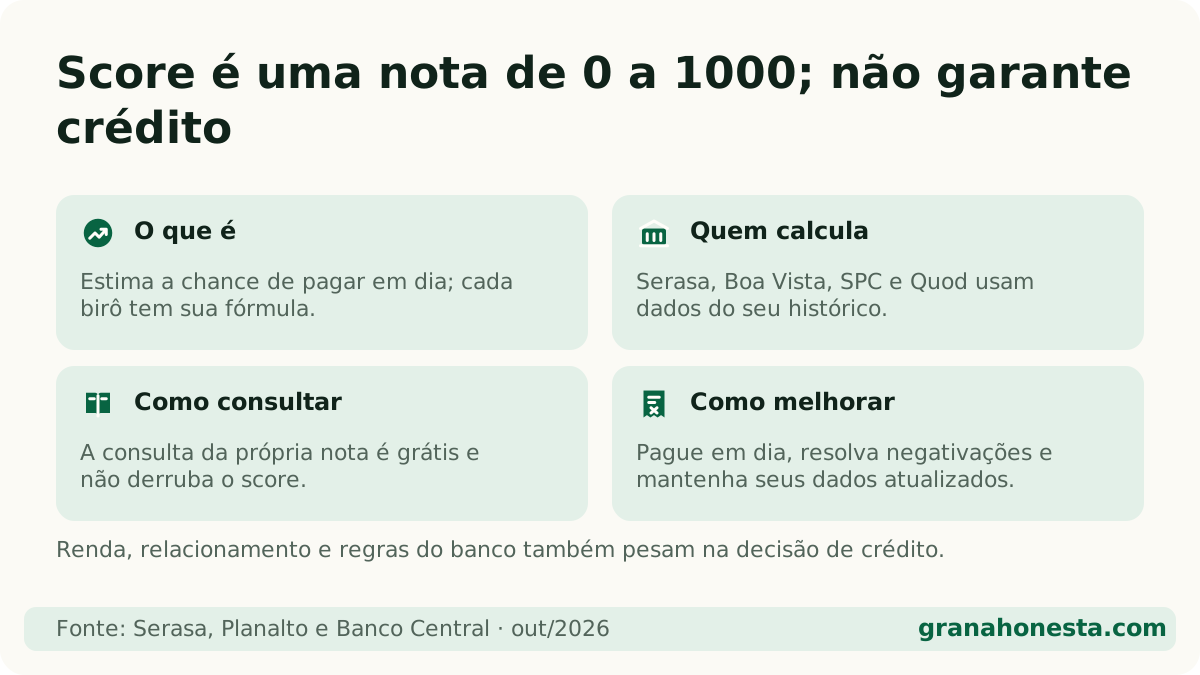
Resposta direta: Score é uma nota de 0 a 1000 que os birôs de crédito, como Serasa, Boa Vista, SPC e Quod, calculam para estimar a chance de você pagar as contas em dia. Ela sobe com pagamentos pontuais, dívidas quitadas e cadastro atualizado, e consultar a sua própria nota é grátis.
Neste artigo (9 partes)
Se um pedido de cartão ou empréstimo já foi negado sem explicação, é bem provável que o score tenha pesado na decisão. Ele é uma nota que resume como você lida com crédito, e quase todo mundo com CPF tem uma, mesmo sem nunca ter pedido. A boa notícia: dá para entender como ela funciona, consultar de graça e melhorar com atitudes simples, sem pagar ninguém por isso.
O que é score de crédito?
Score (ou “pontuação de crédito”) é uma nota de 0 a 1000 que estima a chance de você pagar suas contas em dia nos próximos meses. Quem calcula são os birôs de crédito, empresas que reúnem informações financeiras dos consumidores. Os principais no Brasil são:
- Serasa Experian (o famoso “score Serasa”);
- Boa Vista (Equifax BoaVista), que oferece a consulta pelo Consumidor Positivo;
- SPC Brasil, ligado às Câmaras de Dirigentes Lojistas (CDLs);
- Quod, criado por grandes bancos.
Cada birô tem sua própria fórmula, por isso é normal ter uma nota no Serasa e outra bem diferente na Boa Vista. Se quiser entender quem é quem, veja a diferença entre SPC e Serasa.
O score não é uma aprovação. Bancos, lojas e financeiras usam a nota como um dos ingredientes da decisão, junto com renda, relacionamento com o banco e política interna. Por isso uma mesma pontuação pode ser aprovada num lugar e negada em outro.
Como o score é calculado?
Os birôs não divulgam a fórmula nem o peso de cada item, então desconfie de quem diz saber “a porcentagem exata”. O que eles informam publicamente é o que entra na conta:
| O que pesa | Como afeta a nota |
|---|---|
| Pagamentos em dia (Cadastro Positivo) | Contas pagas no prazo ajudam a subir |
| Dívidas negativadas | Nome sujo derruba a nota com força |
| Consultas recentes ao CPF | Muitos pedidos de crédito em pouco tempo podem baixar |
| Relacionamento com o mercado | Histórico longo de crédito usado com responsabilidade conta a favor |
| Dados cadastrais | Endereço, telefone e renda atualizados ajudam o birô a confiar nas informações |
O Cadastro Positivo é a peça que mais mudou o jogo. Desde a Lei Complementar 166/2019, a inclusão é automática: o histórico de contas pagas em dia (financiamentos, cartão, contas de consumo) passa a contar a seu favor, e não só os atrasos. Explicamos em detalhe, inclusive como sair se você quiser, no guia de como aumentar o score.
Qual é um score bom?
Na escala do Serasa Score, as faixas são estas:
| Faixa | Pontuação |
|---|---|
| Baixo | 0 a 300 |
| Regular | 301 a 500 |
| Bom | 501 a 700 |
| Excelente | 701 a 1000 |
A própria Serasa avisa que nenhuma faixa garante ou impede crédito. A Boa Vista, o SPC e a Quod usam critérios próprios, então não dá para transportar essas faixas para eles. Veja o que cada faixa costuma significar na prática em qual score é bom.
Como consultar o score de graça?
Consultar o próprio score é gratuito nos sites e aplicativos oficiais dos birôs: Serasa, Boa Vista (Consumidor Positivo) e SPC Brasil. Basta criar uma conta com CPF e alguns dados pessoais. O passo a passo de cada um está em como consultar o score de graça.
Dois mitos para tirar da cabeça:
- Consultar o seu próprio score não baixa a nota. O que pode pesar são as consultas feitas por empresas quando você pede crédito.
- Ninguém precisa pagar para ver o score. Site que cobra por isso, ou que pede senha de banco, merece desconfiança.
Por que meu score está baixo?
Os motivos mais comuns são:
- Nome negativado. Uma conta atrasada que virou registro no Serasa, SPC ou Boa Vista. Entenda o que isso significa em nome sujo.
- Pouco histórico. Quem nunca teve cartão, financiamento ou conta no próprio nome tem pouca informação para o birô avaliar.
- Muitos pedidos de crédito seguidos. Pedir cartão em vários bancos na mesma semana sinaliza aperto financeiro.
- Atrasos frequentes, mesmo sem negativação.
- Cadastro desatualizado nos birôs.
Se você não sabe se tem dívida registrada, o primeiro passo é consultar o CPF e ver se tem dívida no seu nome. Para enxergar também empréstimos e contas em bancos, inclusive os que não estão negativados, use o Registrato do Banco Central.
Como subir o score de verdade?
Não existe atalho, mas existe caminho. O que funciona:
- Pagar as contas em dia, todo mês. É o que mais constrói pontuação ao longo do tempo.
- Resolver as dívidas negativadas. Quitar ou fazer acordo e pagar as parcelas. O guia de como limpar o nome mostra o passo a passo, e o de como renegociar dívida ajuda a conseguir condições melhores.
- Manter o Cadastro Positivo ativo. É ele que registra o lado bom do seu histórico.
- Atualizar seus dados no Serasa, Boa Vista e SPC.
- Evitar pedir crédito em vários lugares ao mesmo tempo.
E o que não funciona: pagar empresa para “limpar score”, comprar “pacote de pontos” ou usar “truques” de aplicativo. A nota reflete o comportamento registrado; ninguém de fora consegue editá-la.
O detalhe de cada ação está em como aumentar o score.
Dívida antiga ainda afeta o score?
Pelo Código de Defesa do Consumidor (art. 43, §1º), uma dívida pode ficar registrada como negativação por no máximo 5 anos. Depois disso, o registro sai do cadastro de inadimplentes, mas a dívida pode continuar existindo e sendo cobrada por outros meios. Esse tema é explicado em dívida caduca.
Também vale saber que:
- o credor só pode negativar seu nome depois de você ser avisado (CDC art. 43, §2º, e Súmula 359 do STJ);
- depois que você paga, o credor tem 5 dias úteis para pedir a retirada do registro (Súmula 548 do STJ);
- dívidas registradas em cartório aparecem separadamente; veja protesto em cartório.
Por onde começar se estou endividado?
Se as dívidas estão apertando, o score é consequência, não o problema principal. Comece organizando o orçamento: a calculadora Sair do Vermelho mostra quanto sobra por mês e em quanto tempo dá para quitar. Depois, siga o roteiro de como sair das dívidas.
Se você tem renda baixa ou dívidas com bancos, confira se ainda há condições de programas como o Desenrola. E antes de trocar uma dívida cara por um empréstimo, compare o custo total no simulador de empréstimo pessoal ou no simulador de refinanciamento, sempre olhando o CET, que é o custo de verdade.
Resumo do score em 6 pontos
- Score é uma nota de 0 a 1000 calculada por cada birô (Serasa, Boa Vista, SPC, Quod), com fórmulas diferentes.
- Ele estima a chance de você pagar em dia, mas não decide sozinho se o crédito sai.
- No Serasa, acima de 500 é considerado bom e acima de 700, excelente.
- Consultar a própria nota é grátis e não derruba a pontuação.
- Pagar em dia, resolver negativações e manter o Cadastro Positivo são o que faz subir.
- Ninguém vende aumento de score. Se alguém oferecer, desconfie.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
O que é score Serasa?
É a nota de crédito calculada pela Serasa Experian, de 0 a 1000. Quanto mais alta, maior a chance estimada de você pagar em dia. Bancos e lojas usam essa nota, junto com outros dados, para decidir se aprovam crédito.
Pagar a dívida aumenta o score na hora?
Não necessariamente na hora. Depois do pagamento, o credor tem até 5 dias úteis para pedir a retirada da negativação, e o score é recalculado pelos birôs com o tempo. Em geral ele sobe, mas não existe prazo garantido.
Existe empresa que aumenta o score pagando?
Não. Nenhuma empresa pode vender aumento de score: a nota é calculada pelos birôs com base no seu histórico. Quem cobra para subir sua pontuação está, no mínimo, vendendo algo que você pode fazer de graça.
Score baixo impede de tirar cartão de crédito?
Dificulta, mas não impede automaticamente. Cada banco tem a própria política de aprovação. Com score baixo, as chances caem e os limites oferecidos costumam ser menores.
Todos os artigos deste guia
- Como aumentar o score: o que funciona de verdade →
- Como consultar o CPF e ver se tem dívida no seu nome →
- Como consultar o score de graça: Serasa, Boa Vista e SPC →
- Qual score é bom? As faixas e o que cada uma significa →
- Registrato do Banco Central: como ver empréstimos, contas e Pix no seu CPF →
- SPC e Serasa: qual a diferença e como consultar cada um →
Continue lendo
Fontes oficiais
- Serasa — O que significa cada faixa do score ↗ · verificado em 23 de outubro de 2026
- Planalto — Lei Complementar 166/2019 (Cadastro Positivo) ↗ · verificado em 23 de outubro de 2026
- Planalto — Código de Defesa do Consumidor (Lei 8.078/1990) ↗ · verificado em 23 de outubro de 2026
- Banco Central — Registrato ↗ · verificado em 23 de outubro de 2026