Dívidas e crédito · Artigo
Como sair das dívidas: um plano em 5 passos
Resposta direta: Para sair das dívidas: liste tudo o que deve, descubra quanto sobra por mês, priorize as essenciais e as de juros mais altos (rotativo e cheque especial), negocie só parcelas que cabem e, ao mesmo tempo, comece uma pequena reserva para não precisar de crédito de novo.
Neste artigo (6 partes)
Dívida não é falha de caráter — é, quase sempre, a soma de renda apertada, imprevisto e crédito caro fácil demais. Sair dela também não exige milagre: exige um plano simples que você consegue seguir. Aqui estão os 5 passos. Se o seu nome já está negativado, este plano anda junto com o guia de como limpar o nome.
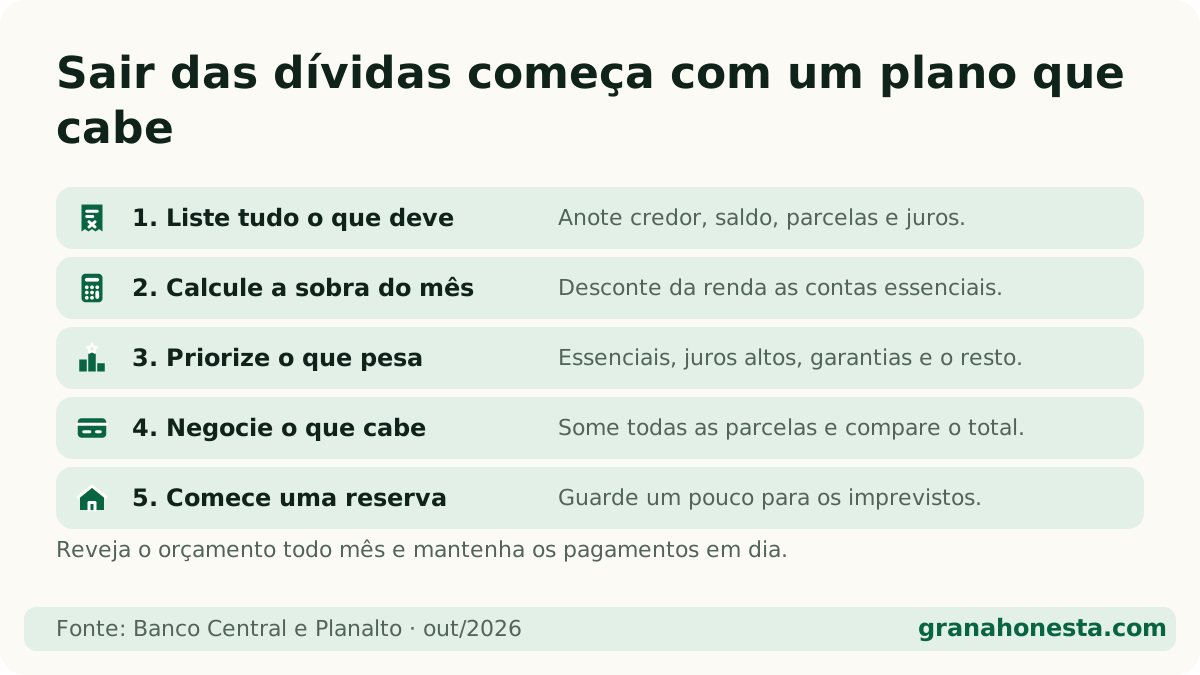
Passo 1: como saber exatamente quanto eu devo?
Não dá para vencer o que você não enxerga. Monte uma lista com todas as dívidas:
| Credor | Tipo | Saldo hoje | Parcela | Juros | Negativada? |
|---|---|---|---|---|---|
| Ex.: Banco A | Cartão (rotativo) | R$ 1.800 | — | altíssimo | sim |
| Ex.: Loja B | Crediário | R$ 400 | R$ 80 | médio | não |
Onde encontrar os dados:
- Faturas, apps de banco e carnês.
- Cadastros de inadimplentes — veja como consultar CPF e dívidas.
- O Registrato, do Banco Central, que mostra tudo o que você deve a bancos.
Depois, jogue os números na calculadora Sair do vermelho: ela mostra quando cada dívida acaba e quanto você vai pagar de juros.
Passo 2: quanto sobra por mês para pagar dívidas?
Anote a renda do mês e tire só o essencial: moradia, comida, luz, água, gás, transporte, remédios. O que sobra é o seu orçamento de dívida.
Se não sobra nada, o primeiro trabalho não é negociar — é abrir espaço: cortar gastos que não são essenciais por alguns meses, vender algo parado, buscar renda extra. Negociar parcela que não cabe só adia o problema.
Passo 3: qual dívida atacar primeiro?
Siga esta ordem:
- Essenciais em atraso (aluguel, luz, água): risco de despejo ou corte.
- Juros mais altos: rotativo do cartão e cheque especial estão entre os mais caros do mercado. Elas crescem mais rápido do que você consegue pagar.
- Dívidas com garantia (carro financiado, por exemplo): risco de perder o bem.
- O resto, do maior juro para o menor.
Dívidas antigas e já negativadas costumam crescer menos e ter descontos maiores — às vezes faz sentido deixá-las por último, ou checar se cabem no Desenrola ou se estão perto de caducar.
Passo 4: como negociar sem se enrolar de novo?
- Negocie em canal oficial: app do credor, Serasa Limpa Nome, Acordo Certo.
- Compare o total do acordo com o saldo. Parcelar tem juros; peça o CET.
- Some todas as parcelas que você vai assumir. O total precisa caber no orçamento do Passo 2.
- Só feche o que consegue cumprir. Acordo quebrado volta pior.
O roteiro detalhado, com as perguntas certas, está em como renegociar dívida.
Trocar dívida cara por uma mais barata pode ajudar — por exemplo, quitar rotativo com um empréstimo de juros menores. Mas só se a parcela couber e você não voltar a usar o cartão no rotativo. Compare no simulador de empréstimo pessoal.
Se houver protesto em cartório, ele tem um passo extra para sair: veja protesto em cartório.
Passo 5: como não voltar para as dívidas?
Sair é metade do trabalho; ficar fora é a outra metade.
- Comece uma reserva de emergência pequena, mesmo durante o pagamento das dívidas. R$ 30 ou R$ 50 por mês já fazem diferença no primeiro imprevisto. Calcule a meta na calculadora de reserva de emergência.
- Fuja do rotativo e do cheque especial. Se a fatura não fecha, negocie o parcelamento antes de cair no rotativo.
- Pague em dia e acompanhe o score. Veja como aumentar o score.
- Reveja o orçamento todo mês. Cinco minutos bastam.
Golpes que miram quem quer sair das dívidas
- Empresas que cobram para “limpar o nome” ou prometem liminar: não apagam a dívida e costumam sumir com o dinheiro.
- Empréstimo que pede depósito antecipado: crédito de verdade não cobra para liberar.
- Boleto falso de acordo: confira se o beneficiário é o credor.
Um passo de cada vez. A lista do Passo 1 já é, sozinha, um avanço enorme.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Pago a dívida menor ou a de juros maior primeiro?
Pela matemática, a de juros maior primeiro economiza mais dinheiro. Começar pela menor dá a sensação de vitória rápida e ajuda algumas pessoas a manter o plano. O importante é escolher um método e segui-lo.
Devo guardar dinheiro enquanto estou endividado?
Uma reserva pequena, sim. Sem ela, qualquer imprevisto vira dívida nova no cartão ou no cheque especial. Comece com pouco e aumente depois que as dívidas caras acabarem.
Quanto tempo leva para sair das dívidas?
Depende do total, dos juros e de quanto sobra por mês. A calculadora Sair do vermelho mostra o prazo e quanto você pagará de juros no seu caso.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como limpar o nome: o passo a passo para sair da negativação →
- Como renegociar dívida: o roteiro antes de aceitar o acordo →
- Desenrola 2026: o que acabou, o que vem em 2027 e o que fazer agora →
- Dívida caduca em 5 anos? O que muda e o que não muda →
- Nome sujo: o que acontece, quanto tempo fica e o que dá para fazer →
- Protesto em cartório: como consultar e como tirar →
Fontes oficiais
- Banco Central — Registrato ↗ · verificado em 23 de outubro de 2026
- Código de Defesa do Consumidor (Lei 8.078/1990) ↗ · verificado em 23 de outubro de 2026