Dívidas e crédito · Artigo
Como aumentar o score: o que funciona de verdade
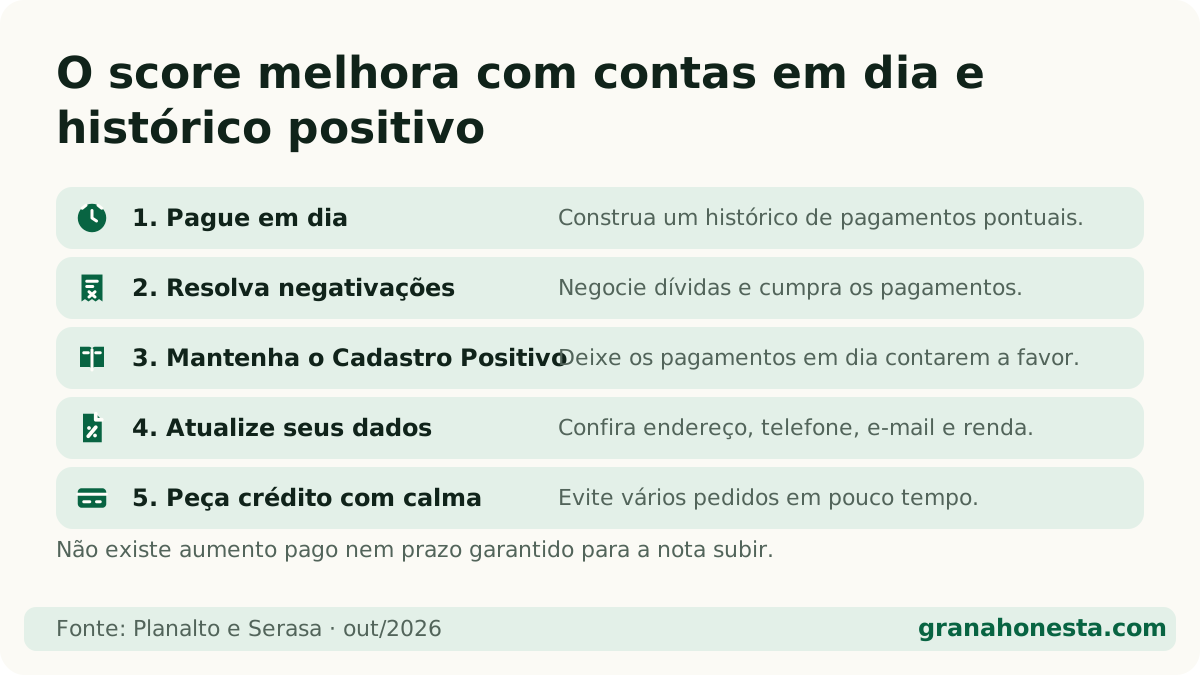
Resposta direta: Para aumentar o score, pague as contas em dia, resolva as dívidas negativadas, mantenha o Cadastro Positivo ativo, atualize seus dados nos birôs e evite pedir crédito em vários lugares ao mesmo tempo. Não existe forma paga nem prazo garantido: a nota sobe conforme o seu histórico melhora.
Neste artigo (8 partes)
Aumentar o score não tem mágica, e é justamente por isso que dá certo. A nota reflete o que você faz com as contas no dia a dia, então mudar o comportamento muda a nota. Abaixo estão as atitudes que funcionam, explicadas sem rodeio, e as promessas que você pode ignorar.
O que faz o score subir de verdade?
Os birôs de crédito não revelam o peso exato de cada fator, mas dizem o que entra no cálculo. Se você ainda não sabe como a nota funciona, vale ler antes o guia completo do score. Na prática, estas são as cinco frentes:
| Atitude | Por que ajuda |
|---|---|
| Pagar tudo em dia | Gera histórico positivo no Cadastro Positivo |
| Resolver dívidas negativadas | Tira o principal fator que derruba a nota |
| Manter o Cadastro Positivo ativo | Sem ele, só os atrasos aparecem |
| Atualizar seus dados | O birô confia mais em informações completas |
| Pedir crédito com calma | Muitas consultas seguidas pesam contra |
Como o Cadastro Positivo ajuda o score?
O Cadastro Positivo é um banco de dados que registra os pagamentos que você faz em dia: parcelas de empréstimo e financiamento, fatura do cartão e contas de consumo como luz, água, gás e telefone. Antes dele, os birôs viam praticamente só o lado ruim (as dívidas atrasadas). Agora, quem paga certinho também é “visto”.
A Lei Complementar 166/2019 tornou a inclusão automática: você não precisa se cadastrar. Mas a participação não é obrigatória. Se preferir, dá para pedir para sair diretamente nos birôs (Serasa, Boa Vista, SPC Brasil e Quod), pelo site ou aplicativo de cada um.
Vale pensar antes de sair: para quem paga as contas em dia, o Cadastro Positivo costuma ajudar a nota. Sair dele significa abrir mão desse histórico.
Pagar a dívida negativada aumenta o score?
Na maioria dos casos, sim. A negativação, quando uma conta atrasada vira registro no Serasa, SPC ou Boa Vista, é um dos fatores que mais derrubam a pontuação. Se você não sabe o que tem no seu nome, comece por consultar o CPF e ver se tem dívida.
Depois de pagar, o credor tem 5 dias úteis para pedir a retirada do registro (Súmula 548 do STJ). A nota é recalculada a partir daí, sem data marcada.
Se a dívida está grande demais para pagar de uma vez, o caminho é negociar. Os guias de como limpar o nome e como renegociar dívida mostram como fazer um acordo que caiba no bolso. Antes de fechar, use a calculadora Sair do Vermelho para ver quanto você consegue pagar por mês sem atrasar de novo, porque acordo quebrado volta a sujar o nome.
Por que pedir muito crédito derruba o score?
Cada vez que você pede cartão, empréstimo ou crediário, a empresa consulta seu CPF. Várias consultas em pouco tempo indicam ao birô que você pode estar precisando de dinheiro com urgência, o que aumenta o risco aos olhos dele.
O que fazer:
- Escolha um ou dois lugares com mais chance de aprovar, em vez de “atirar para todo lado”.
- Espere um tempo entre um pedido negado e outro.
- Lembre que consultar o seu próprio score não pesa. Veja como em consultar score grátis.
Atualizar os dados cadastrais ajuda?
Ajuda. Endereço, telefone, e-mail e renda atualizados no Serasa, na Boa Vista e no SPC dão ao birô mais segurança de que as informações são suas e estão corretas. É uma tarefa de dez minutos, feita no próprio aplicativo de cada um.
Usar cartão de crédito ajuda ou atrapalha?
Depende de como você usa. O cartão gera histórico, e histórico bom ajuda. Algumas regras práticas:
- Pague a fatura inteira, sempre até o vencimento.
- Evite o rotativo e o pagamento mínimo: além de pesar no score, os juros estão entre os mais caros do mercado.
- Não use o limite todo todo mês. Usar uma parte menor mostra controle.
Se o cartão já virou uma bola de neve, trocar essa dívida por um empréstimo mais barato pode fazer sentido. Compare antes no simulador de empréstimo pessoal, olhando o CET.
O que NÃO aumenta o score?
Aqui vai a parte honesta, porque tem muita gente vendendo atalho:
- Pagar empresa para “aumentar score”. Ninguém de fora consegue mudar a nota calculada pelos birôs. Quem cobra por isso está vendendo o que você faz de graça, ou é golpe.
- “Limpar o nome” sem pagar nada por meio de liminar milagrosa. Desconfie de promessas de resultado garantido.
- Consultar o próprio score várias vezes achando que isso “movimenta” a nota. Não muda nada, nem para cima nem para baixo.
- Fazer Pix para si mesmo ou outros “truques” que circulam nas redes. Não há evidência oficial de que funcionem.
Quanto o score pode subir?
Não dá para prometer número nem prazo, e desconfie de quem promete. O que dá para dizer: quem sai de uma negativação e passa a pagar em dia tende a ver a nota melhorar ao longo dos meses. Para saber em que faixa você está e o que ela significa, veja qual score é bom.
O mais importante é que, ao fazer essas mudanças, você não está só “jogando para o score”: está organizando a vida financeira. A nota vem como consequência.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quanto tempo demora para o score subir?
Não há prazo fixo. Os birôs recalculam a nota conforme recebem informações novas. Quitar uma negativação costuma ter efeito mais rápido; construir histórico com pagamentos em dia leva meses.
Cadastro Positivo é obrigatório?
A inclusão é automática desde a Lei Complementar 166/2019, mas não é obrigatória: você pode pedir para sair a qualquer momento nos birôs, como Serasa, Boa Vista, SPC e Quod.
Ter cartão de crédito ajuda a aumentar o score?
Pode ajudar, se a fatura for paga integralmente e em dia, porque isso gera histórico positivo. Atrasar ou pagar só o mínimo tem o efeito contrário.
Pagar conta de luz em dia aumenta o score?
Pode contar a favor. O Cadastro Positivo inclui contas de consumo, como luz, água, gás e telefone, além de empréstimos e financiamentos.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Score: o que é, como funciona e como subir a sua pontuação →
- Como consultar o CPF e ver se tem dívida no seu nome →
- Como consultar o score de graça: Serasa, Boa Vista e SPC →
- Qual score é bom? As faixas e o que cada uma significa →
- Registrato do Banco Central: como ver empréstimos, contas e Pix no seu CPF →
- SPC e Serasa: qual a diferença e como consultar cada um →
Fontes oficiais
- Planalto — Lei Complementar 166/2019 ↗ · verificado em 23 de outubro de 2026
- Serasa — O que significa cada faixa do score ↗ · verificado em 23 de outubro de 2026