Dívidas e crédito · Artigo
Qual score é bom? As faixas e o que cada uma significa
Resposta direta: No Serasa Score, a pontuação de 501 a 700 é considerada boa e de 701 a 1000, excelente. De 0 a 300 é baixa e de 301 a 500, regular. Mas nenhuma faixa garante ou impede crédito: cada banco ou loja tem sua política, e outros birôs usam escalas próprias.
Neste artigo (7 partes)
Você abriu o aplicativo, viu um número e ficou na dúvida: isso é bom ou ruim? A resposta depende de qual birô mostrou a nota, mas o Serasa, o mais consultado, publica faixas claras. Veja o que cada uma significa e por que nenhuma delas é garantia de aprovação.
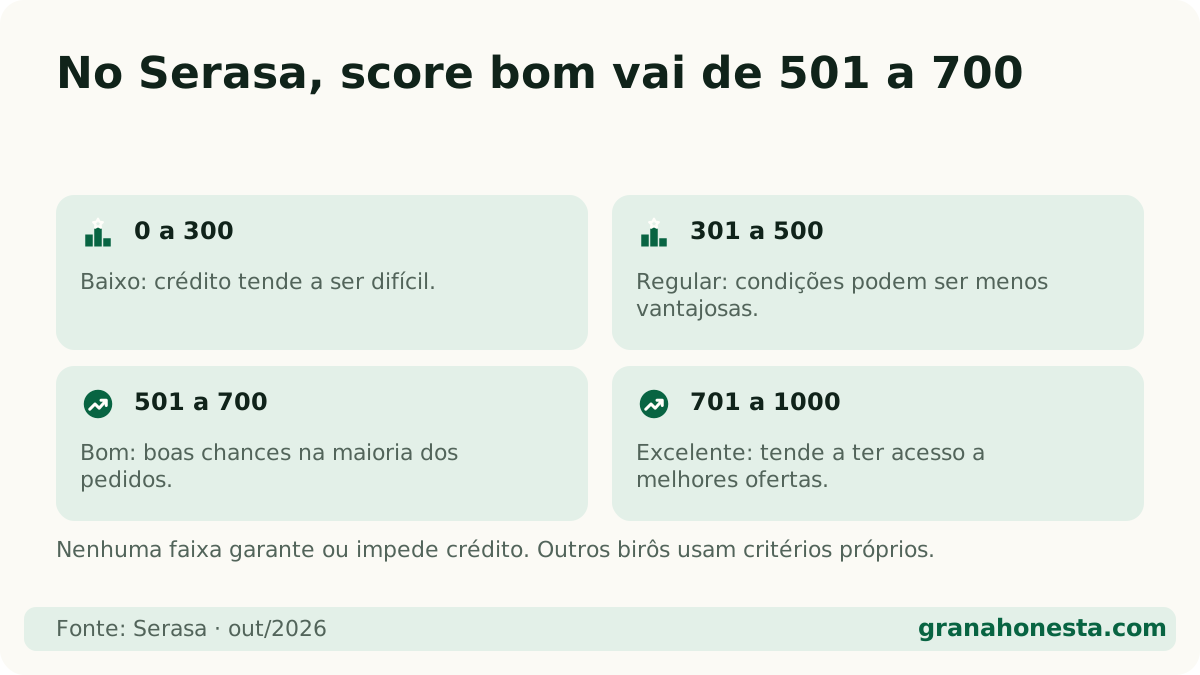
Quais são as faixas do score no Serasa?
O Serasa Score vai de 0 a 1000 e é dividido em quatro faixas, segundo a página de ajuda da própria Serasa:
| Faixa | Pontuação | Leitura prática |
|---|---|---|
| Baixo | 0 a 300 | Risco alto aos olhos do mercado; crédito tende a ser difícil |
| Regular | 301 a 500 | Algumas aprovações, com condições menos vantajosas |
| Bom | 501 a 700 | Boas chances na maioria dos pedidos |
| Excelente | 701 a 1000 | Perfil de menor risco; tende a ter acesso a melhores ofertas |
A coluna “leitura prática” é uma tendência, não uma regra. A Serasa é explícita: a faixa não garante nem impede crédito, porque cada instituição tem sua política. Para entender de onde vem essa nota, veja o guia completo do score.
E nos outros birôs, as faixas são iguais?
Não. A Boa Vista, o SPC Brasil e a Quod calculam scores próprios, com critérios e escalas que não precisam coincidir com as do Serasa. Por isso, um 650 no Serasa e um 650 em outro birô não significam necessariamente a mesma coisa.
O jeito mais seguro de comparar é olhar cada nota dentro do próprio aplicativo de origem, que costuma indicar a faixa. Veja como consultar cada um em consultar score grátis.
Qual score é bom para cartão de crédito?
Não existe um número mínimo oficial. Cada banco decide com base no score e em outros fatores:
- Renda declarada e comprovada;
- Relacionamento com o banco (conta, salário, investimentos);
- Dívidas atuais, inclusive as que não estão negativadas;
- Política interna, que muda conforme o momento do banco.
Na prática, quem está na faixa boa ou excelente costuma ter mais facilidade, mas é comum alguém com score regular conseguir cartão no banco onde recebe o salário e ter o pedido negado em outro.
Uma dica: em vez de pedir cartão em vários bancos de uma vez, o que gera muitas consultas ao seu CPF, comece pelo banco onde você já tem relacionamento.
Score bom garante empréstimo com juros baixos?
Também não garante, mas ajuda. Um score mais alto tende a dar acesso a taxas menores, porque o banco entende que o risco de calote é menor. Antes de aceitar qualquer proposta, compare o custo total no simulador de empréstimo pessoal e preste atenção ao CET, que mostra quanto o empréstimo custa de verdade com juros, tarifas e seguros.
Meu score está baixo. O que isso diz sobre mim?
Diz apenas como o seu histórico de crédito aparece hoje para aquele birô. Não é um julgamento sobre você. As causas mais comuns de score baixo são:
- nome negativado por alguma conta atrasada (veja nome sujo);
- pouco histórico, comum em quem é jovem ou nunca usou crédito;
- muitos pedidos de crédito em pouco tempo;
- atrasos frequentes, mesmo que pagos depois.
Se você suspeita de dívida no seu nome, confira em consultar CPF e ver dívidas.
Como sair de uma faixa para outra?
Não existe prazo garantido nem atalho pago. O que move a nota é o comportamento ao longo do tempo:
- Resolver as negativações, quitando ou fazendo um acordo que caiba no bolso. O guia como limpar o nome ajuda.
- Pagar tudo em dia daqui em diante.
- Manter o Cadastro Positivo ativo, para que os pagamentos em dia contem a seu favor.
- Atualizar seus dados nos birôs.
O detalhe de cada passo está em como aumentar o score.
Preciso chegar a 1000?
Não. Buscar a nota máxima pode virar ansiedade sem necessidade. Para a maioria das pessoas, o objetivo realista é manter o nome limpo e a nota numa faixa boa, o que já abre portas para crédito em condições razoáveis. Mais importante do que o número é ter um orçamento que não dependa de crédito caro para fechar o mês.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Score 600 é bom?
Sim. No Serasa Score, 600 está na faixa boa (501 a 700). Isso aumenta as chances de aprovação, mas a decisão final é de cada instituição, que também avalia renda e outros dados.
Qual score precisa para tirar cartão de crédito?
Não existe um número mínimo oficial. Cada banco define sua política. Em geral, quanto mais alto o score, maiores as chances de aprovação e de limites melhores.
Score 400 é ruim?
No Serasa, 400 está na faixa regular (301 a 500). Não impede crédito, mas as aprovações tendem a ser mais difíceis e com condições menos vantajosas.
Qual o score máximo?
No Serasa Score, a nota vai até 1000. Ter a pontuação máxima não é necessário: o importante é estar numa faixa considerada boa e com o nome limpo.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Score: o que é, como funciona e como subir a sua pontuação →
- Como aumentar o score: o que funciona de verdade →
- Como consultar o CPF e ver se tem dívida no seu nome →
- Como consultar o score de graça: Serasa, Boa Vista e SPC →
- Registrato do Banco Central: como ver empréstimos, contas e Pix no seu CPF →
- SPC e Serasa: qual a diferença e como consultar cada um →
Fontes oficiais
- Serasa — O que significa cada faixa do score ↗ · verificado em 23 de outubro de 2026