Dívidas e crédito · Artigo
SPC e Serasa: qual a diferença e como consultar cada um
Resposta direta: SPC Brasil e Serasa são bancos de dados de proteção ao crédito independentes. O SPC é ligado às CDLs, entidades de lojistas; o Serasa é uma empresa privada. É o credor quem escolhe onde registrar a dívida, por isso ela pode aparecer em um e não no outro. Consultar o próprio CPF nos dois é grátis.
Neste artigo (7 partes)
“Meu nome está no SPC ou no Serasa?” é uma das dúvidas mais comuns de quem tem uma conta atrasada. Os dois parecem a mesma coisa, mas são empresas diferentes, com cadastros separados. Entender isso evita sustos, como pagar uma dívida e ver outra aparecer em outro lugar.
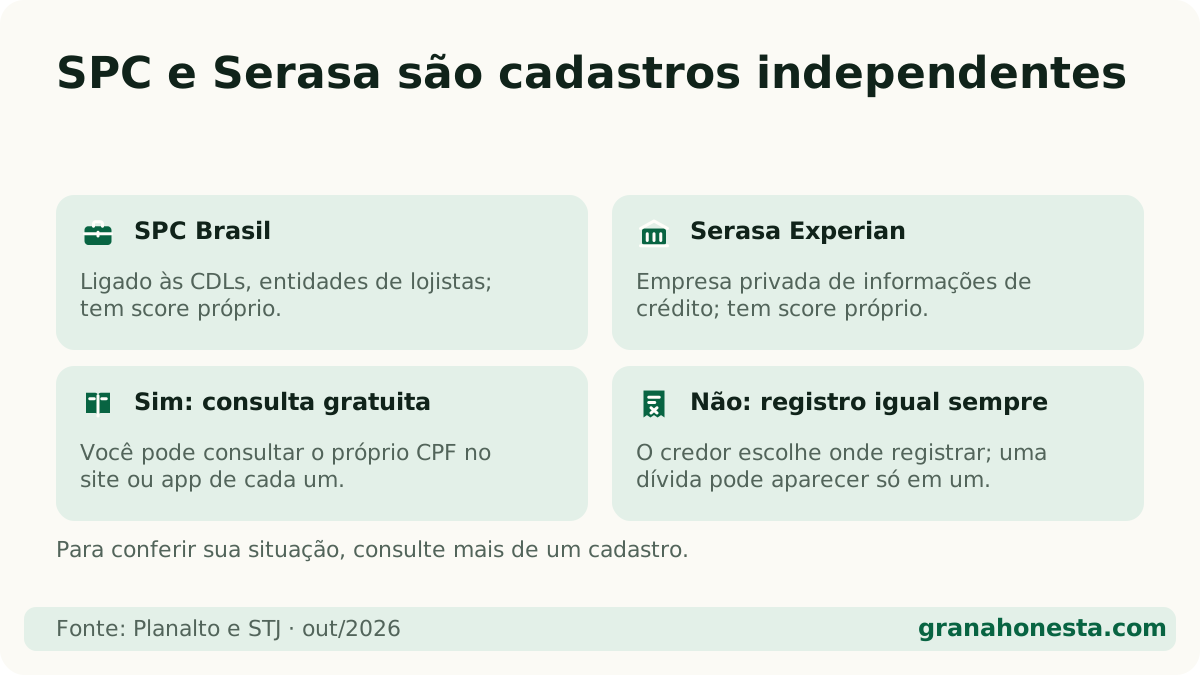
Qual a diferença entre SPC e Serasa?
Os dois são bancos de dados de proteção ao crédito: guardam informações sobre dívidas e pagamentos de consumidores, que empresas consultam antes de vender a prazo ou emprestar dinheiro. A diferença está em quem são:
| SPC Brasil | Serasa Experian | |
|---|---|---|
| O que é | Birô ligado às CDLs (Câmaras de Dirigentes Lojistas) | Empresa privada de informações de crédito |
| Origem dos registros | Muito usado por lojas e comércio, mas não só | Bancos, financeiras, lojas, operadoras e outros |
| Score | Tem score próprio | Serasa Score, de 0 a 1000 |
| Consulta do próprio CPF | Grátis no site e app | Grátis no site e app |
Além deles, existem a Boa Vista (Equifax BoaVista) e a Quod, que funcionam de forma parecida. Cada um calcula seu próprio score; veja como isso funciona no guia completo do score.
Por que a dívida aparece no SPC e não no Serasa?
Porque é o credor quem escolhe onde registrar. Uma loja pode negativar seu nome só no SPC; um banco pode registrar só no Serasa; outra empresa pode usar os dois. Os cadastros são independentes e não “conversam” automaticamente.
Por isso, quem quer saber a situação completa precisa olhar mais de um lugar. O passo a passo está em como consultar o CPF e ver se tem dívida.
O que é ficar com o nome no SPC ou no Serasa?
É o que se chama de negativação, ou nome sujo: uma conta não paga foi registrada como dívida em atraso no seu CPF. Isso costuma derrubar o score e dificultar crédito, crediário e até alguns cadastros.
As regras principais, que valem para todos os birôs:
- Aviso antes: você precisa ser notificado antes de ter o nome incluído (CDC art. 43, §2º). Pela Súmula 359 do STJ, quem deve mandar esse aviso é o órgão que mantém o cadastro.
- Limite de 5 anos: o registro negativo pode ficar no máximo 5 anos (CDC art. 43, §1º). Entenda as nuances em dívida caduca.
- Retirada após pagar: quitada a dívida, o credor tem 5 dias úteis para pedir a exclusão do registro (Súmula 548 do STJ).
Como consultar o SPC?
- Acesse o site oficial do SPC Brasil ou baixe o app oficial.
- Entre na área do consumidor e crie uma conta com CPF e dados pessoais.
- Confirme a identidade e veja se há registros e qual é o seu score no SPC.
A consulta do próprio CPF é gratuita. Algumas CDLs também atendem presencialmente; vale confirmar na da sua cidade.
Como consultar o Serasa?
- Acesse serasa.com.br ou o app Serasa.
- Crie a conta com CPF, e-mail e telefone.
- No painel, veja o score, as dívidas negativadas e eventuais ofertas de acordo do Serasa Limpa Nome.
Para ver também o score da Boa Vista, confira como consultar o score de graça.
E se houver uma dívida que eu não reconheço?
Primeiro, não pague antes de entender. Anote o nome do credor, o valor e a data. Depois:
- Procure o credor pelos canais oficiais e peça a origem da cobrança.
- Confira o Registrato do Banco Central, que mostra empréstimos e contas abertos no seu nome, útil para identificar fraude.
- Se for golpe ou erro, registre reclamação no Procon ou no consumidor.gov.br e, em caso de fraude, faça boletim de ocorrência.
Como tirar o nome do SPC e do Serasa?
O caminho é negociar e pagar a dívida, ou esperar o prazo legal de 5 anos, sabendo que a cobrança pode continuar. Antes de fechar acordo, use a calculadora Sair do Vermelho para ver quanto cabe no seu orçamento por mês, e siga o guia de como limpar o nome. Se a dívida estiver protestada, o processo é outro; veja protesto em cartório.
Acordo bom é o que você consegue cumprir até o fim. Parcela alta demais que vira novo atraso só adia o problema.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Se eu pagar a dívida no Serasa, ela sai do SPC também?
Depois do pagamento, o credor deve pedir a retirada em todos os cadastros onde registrou a dívida, em até 5 dias úteis. Se ela continuar aparecendo depois disso, contate o credor e guarde o comprovante.
Como consultar o SPC de graça pelo CPF?
Pelo site ou aplicativo oficial do SPC Brasil, na área do consumidor. É preciso criar uma conta com CPF e dados pessoais. A consulta do próprio CPF é gratuita.
Quanto tempo o nome fica no SPC e no Serasa?
No máximo 5 anos, pelo Código de Defesa do Consumidor (art. 43, §1º). Depois disso, o registro negativo deve sair, mesmo que a dívida não tenha sido paga.
Posso ser negativado sem aviso?
Não. O consumidor precisa ser notificado antes da negativação (CDC art. 43, §2º). Segundo a Súmula 359 do STJ, essa notificação é responsabilidade do órgão que mantém o cadastro.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Score: o que é, como funciona e como subir a sua pontuação →
- Como aumentar o score: o que funciona de verdade →
- Como consultar o CPF e ver se tem dívida no seu nome →
- Como consultar o score de graça: Serasa, Boa Vista e SPC →
- Qual score é bom? As faixas e o que cada uma significa →
- Registrato do Banco Central: como ver empréstimos, contas e Pix no seu CPF →
Fontes oficiais
- Planalto — Código de Defesa do Consumidor (Lei 8.078/1990) ↗ · verificado em 23 de outubro de 2026
- STJ — Súmulas 359 e 548 ↗ · verificado em 23 de outubro de 2026