Cartões e compras · Guia completo
Cartão de crédito sem anuidade: os melhores de 2026 comparados
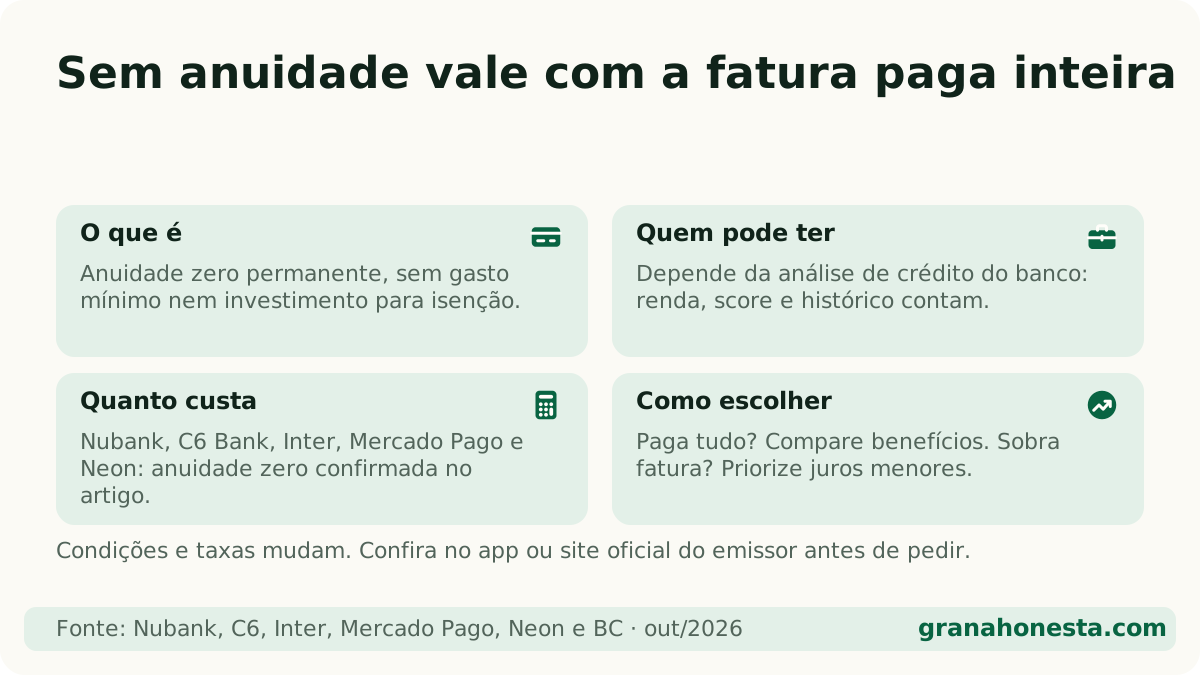
Resposta direta: Em outubro de 2026, confirmamos nos sites oficiais anuidade zero, sem gasto mínimo, nos cartões Nubank, C6 Bank, Inter, Mercado Pago e Neon. Ordenados pela menor taxa média do rotativo no Banco Central, o Nubank aparece primeiro. Anuidade zero só compensa de verdade se você pagar a fatura inteira todo mês.
Neste artigo (8 partes)
- Como este ranking foi feito?
- Quais os melhores cartões de crédito sem anuidade em 2026?
- O que os juros do rotativo têm a ver com cartão sem anuidade?
- Quem ficou de fora e por quê?
- Como escolher o melhor cartão de crédito para você?
- Quais cuidados ter com um cartão sem anuidade?
- O que pesa na aprovação do cartão?
- Resumo: vale a pena um cartão sem anuidade?
Procurar um cartão de crédito sem anuidade é um bom começo: não faz sentido pagar centenas de reais por ano só para ter um plástico na carteira. Mas a anuidade é só um pedaço da conta. Este comparativo junta o que importa de verdade: anuidade confirmada no site oficial, juros que cada banco cobra quando a fatura não é paga inteira, benefícios e exigências.
Antes de escolher, vale ler também sobre cashback e quanto ele devolve de verdade, sobre o cartão de crédito para negativado se o seu nome está sujo, e usar a calculadora à vista ou parcelado antes de dividir qualquer compra.
Como este ranking foi feito?
Data do ranking: outubro de 2026. Os critérios são públicos e você pode conferir cada um:
- Anuidade zero de forma permanente, sem exigir gasto mínimo nem investimento para manter a isenção, confirmada no site oficial do emissor. Cartão que não conseguimos confirmar ficou de fora.
- Taxa média do rotativo e do parcelado da instituição no Banco Central (pessoa física, prefixado, operações de 02 a 08/10/2026, dados abertos).
- Benefício (pontos, cashback, investimento) informado no site oficial.
- Exigências para ter o cartão (conta no banco, análise de crédito, investimento para liberar limite).
Ordem: da menor para a maior taxa média do rotativo no Banco Central. Escolhemos esse critério porque é objetivo e mostra quanto custa o pior cenário: não conseguir pagar a fatura inteira. Não damos nota nem pontuação.
Transparência: o Grana Honesta não tem parceria comercial com as instituições citadas. Se um dia houver, ela será sinalizada no texto.
Quais os melhores cartões de crédito sem anuidade em 2026?
| Posição | Cartão | Anuidade | Rotativo (BC) | Parcelado (BC) | Benefício | Exigência |
|---|---|---|---|---|---|---|
| 1 | Nubank (cartão padrão) | Zero | 12,41% a.m. | 9,06% a.m. | Aumento de limite com dinheiro guardado (Nu Limite Garantido); parcelamento de contas | Conta Nubank e análise de crédito |
| 2 | C6 Bank (cartão padrão) | Zero | 16,11% a.m. | 5,67% a.m. | Pontos que não expiram; benefícios Mastercard Platinum (sujeito a análise) | Conta C6 e análise de crédito |
| 3 | Inter (Gold) | Zero | 16,13% a.m. | 10,71% a.m. | Pontos Inter Loop: 1 ponto a cada R$ 10 no crédito, trocáveis por milhas, cashback e outros | Conta digital Inter e análise de crédito |
| 4 | Mercado Pago | Zero | 18,01% a.m. | 15,47% a.m. | Sem anuidade e sem taxa de emissão; pedido pelo app | Conta Mercado Pago e análise de crédito |
| 5 | Neon | Zero | 21,05% a.m. | 9,83% a.m. | Conta e cartão de crédito sem anuidade | Conta Neon e análise de crédito |
Para comparar: a mediana do mercado na mesma semana foi de 15,71% ao mês no rotativo e 8,41% ao mês no cartão parcelado. Ou seja, mesmo o “mais barato” desta lista cobra juros que, em um ano, passam de 300%.
Como lemos os nomes do BC: o Banco Central lista instituições, não marcas. “NU FINANCEIRA” é o Nubank, “BCO C6 S.A.” é o C6 Bank, “BANCO INTER” é o Inter, “MERCADO CRÉDITO” é a financeira do Mercado Pago e “NEON FINANCEIRA” é a Neon.
Confira no app ou no site do emissor antes de pedir. Condições, programas de pontos e taxas mudam com frequência, e a taxa que você recebe pode ser diferente da média.
O que os juros do rotativo têm a ver com cartão sem anuidade?
Tudo. O rotativo é o crédito que o banco empresta automaticamente quando você paga menos que o total da fatura (por exemplo, só o mínimo). O parcelado aqui é o parcelamento da fatura ou de compras com juros. Os dois estão entre as dívidas mais caras do país.
Veja a diferença na prática. Imagine que sobrou R$ 1.000 sem pagar na fatura:
| Cenário | Juros em 1 mês |
|---|---|
| Rotativo a 12,41% a.m. | cerca de R$ 124 |
| Rotativo a 21,05% a.m. | cerca de R$ 210 |
| Anuidade de um cartão tradicional (R$ 400 por ano) | cerca de R$ 33 por mês |
Um único mês no rotativo pode custar mais que vários meses de anuidade. Por isso, para quem às vezes não consegue pagar a fatura inteira, os juros pesam mais que a anuidade. E para quem paga tudo sempre, os juros não importam e o benefício passa a ser o critério principal.
Duas proteções da lei que vale conhecer:
- Teto dos juros: desde 03/01/2024, os juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida (Lei 14.690/2023, art. 28). Uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000 somando principal e encargos.
- Prazo do rotativo: o rotativo só pode ser usado até o vencimento da fatura seguinte. Depois disso, o banco precisa oferecer um parcelamento, que costuma ter juros menores.
Se você já está nessa situação, o plano para sair do vermelho ajuda a organizar as contas, e o guia como sair das dívidas mostra a ordem de prioridade.
Quem ficou de fora e por quê?
Pesquisamos também Banco Pan, PicPay, Will Bank, Banco do Brasil, Caixa, Itaú, Santander, Bradesco, XP e BTG. Eles ficaram fora deste ranking não porque sejam ruins, mas porque, na data da pesquisa, não conseguimos confirmar no site oficial uma anuidade zero permanente e sem condição. Em alguns casos o site bloqueou a consulta; em outros, a página fala em isenção que “depende de elegibilidade” ou de gasto mínimo, investimento ou categoria do cartão.
Isso inclui cartões premium como Nubank Ultravioleta, C6 Carbon (a versão premium do C6) e similares, que costumam cobrar anuidade ou isentar só mediante condição. Eles podem valer a pena para quem gasta muito e usa os benefícios, mas não são “sem anuidade” no sentido deste ranking.
Se o seu banco não está aqui, não significa que ele cobra anuidade. Confira no app a tabela de tarifas e procure a palavra “isenção”: se vier acompanhada de “gasto mínimo” ou “investimento”, a anuidade é condicionada.
Como escolher o melhor cartão de crédito para você?
O melhor cartão de crédito depende de como você usa. Um roteiro simples:
- Você paga a fatura inteira todo mês? Então os juros quase não importam. Compare benefícios: pontos, cashback, aceitação e app.
- Às vezes sobra fatura para o mês seguinte? Priorize a menor taxa de rotativo e de parcelado. E trate isso como sinal de alerta no orçamento.
- Já tem conta em algum banco desta lista? Pedir o cartão onde você já tem relacionamento costuma facilitar a análise.
- Precisa de limite e tem pouco histórico? Alguns bancos permitem aumentar o limite guardando dinheiro como garantia. Isso é explicado no guia de cartão para negativado.
- Quer cashback? Faça a conta antes. Um retorno de 1% sobre R$ 2.000 por mês dá R$ 240 por ano. É bom, mas some se você gastar a mais para “ganhar” o cashback. Use a calculadora de porcentagem para simular.
Quais cuidados ter com um cartão sem anuidade?
Sem anuidade não é sem custo. Os custos que continuam existindo:
- Juros do rotativo e do parcelamento da fatura (os maiores de todos).
- Multa e juros de atraso se a fatura vencer sem pagamento.
- IOF, o imposto sobre operações financeiras, cobrado em compras internacionais e no rotativo.
- Tarifas avulsas, como saque no crédito, pagamento de contas com o cartão ou segunda via, conforme a tabela de cada banco.
Antes de parcelar a fatura ou qualquer compra com juros, peça o CET (Custo Efetivo Total), que soma juros, tarifas e impostos. O banco é obrigado a informar. Entenda melhor em o que é CET.
Pix no cartão e parcelamento de boletos também são crédito com juros, mesmo em cartão sem anuidade. Veja como funciona em Pix parcelado.
Compras de fim de ano: com a Black Friday em 27/11/2026, é comum dividir em muitas vezes “sem juros”. Antes, leia à vista ou parcelado na Black Friday.
O que pesa na aprovação do cartão?
A aprovação depende sempre da análise de crédito do banco. Nenhum site, nem este, pode garantir que você será aprovado. Em geral, os bancos olham:
- Score e histórico de pagamento (entenda o score e qual score é bom);
- Renda informada e movimentação na conta;
- Dívidas em aberto e negativações (veja nome sujo);
- Relacionamento com o banco.
Para ver todas as suas dívidas e limites registrados no sistema financeiro, consulte grátis o Registrato, do Banco Central.
Desconfie de quem promete “cartão aprovado na hora” mediante pagamento antecipado de taxa. Bancos sérios não cobram para analisar o pedido de cartão.
Resumo: vale a pena um cartão sem anuidade?
Vale, para quase todo mundo. Pagar anuidade só faz sentido se os benefícios do cartão premium superarem o custo, e isso é raro para quem gasta pouco. Entre os cartões que confirmamos sem anuidade em outubro de 2026, as diferenças estão nos juros (para quem às vezes atrasa) e nos benefícios (para quem paga tudo).
A regra de ouro não muda: o cartão é ótimo para quem paga a fatura inteira e caro para quem não paga. Se o limite está virando renda extra, pare, faça as contas e procure uma alternativa mais barata antes de entrar no rotativo.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual é o melhor cartão de crédito sem anuidade?
Não existe um melhor para todo mundo. Entre os cartões que confirmamos sem anuidade em outubro de 2026, o Nubank teve a menor taxa média de rotativo no Banco Central (12,41% ao mês). Se você paga a fatura inteira, o benefício (pontos ou cashback) pesa mais que os juros.
Cartão sem anuidade tem algum custo?
Pode ter. Sem anuidade não quer dizer sem juros: atrasar ou pagar só parte da fatura gera juros do rotativo, multa e IOF. Compras no exterior também têm IOF. Leia a tabela de tarifas do emissor.
Cartão sem anuidade é mais difícil de aprovar?
Não necessariamente. A aprovação depende da análise de crédito de cada banco, que olha renda, score e histórico. A ausência de anuidade não muda isso. Ninguém pode garantir aprovação antes da análise.
O que é anuidade condicionada?
É quando o banco anuncia "anuidade grátis" mas exige algo em troca, como gastar um valor mínimo por mês ou manter investimentos. Se você não cumprir a condição, a anuidade é cobrada. Neste ranking só entram cartões sem essa exigência.
Todos os artigos deste guia
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Continue lendo
Fontes oficiais
- Nubank — Cartão de crédito ↗ · verificado em 23 de outubro de 2026
- C6 Bank — Cartão de crédito ↗ · verificado em 23 de outubro de 2026
- Inter — Cartões ↗ · verificado em 23 de outubro de 2026
- Inter — Ajuda: o Inter cobra anuidade no cartão? ↗ · verificado em 23 de outubro de 2026
- Mercado Pago — Cartão de crédito tem anuidade? ↗ · verificado em 23 de outubro de 2026
- Neon — Cartão de crédito ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026
- Planalto — Lei 14.690/2023 ↗ · verificado em 23 de outubro de 2026