Cartões e compras · Artigo
Pix parcelado: como funciona, quanto custa e quando evitar
Resposta direta: Pix parcelado é um empréstimo: o banco paga o Pix à vista para quem recebe e você devolve em parcelas, com juros e IOF. O Banco Central não criou regras próprias e vetou o nome "Pix Parcelado", então cada banco usa um nome. Antes de usar, compare o CET com outras opções.
Neste artigo (7 partes)
O Pix parcelado parece mágica: você paga alguém à vista e divide a conta em várias vezes. Só que não tem mágica nenhuma ali. Alguém está emprestando esse dinheiro, e esse alguém é o seu banco, que cobra por isso.
Se você usa cartão, compare sempre com o que o seu cartão cobra (veja o ranking de cartão de crédito sem anuidade com as taxas do Banco Central), entenda o CET e simule o custo no simulador de empréstimo pessoal.
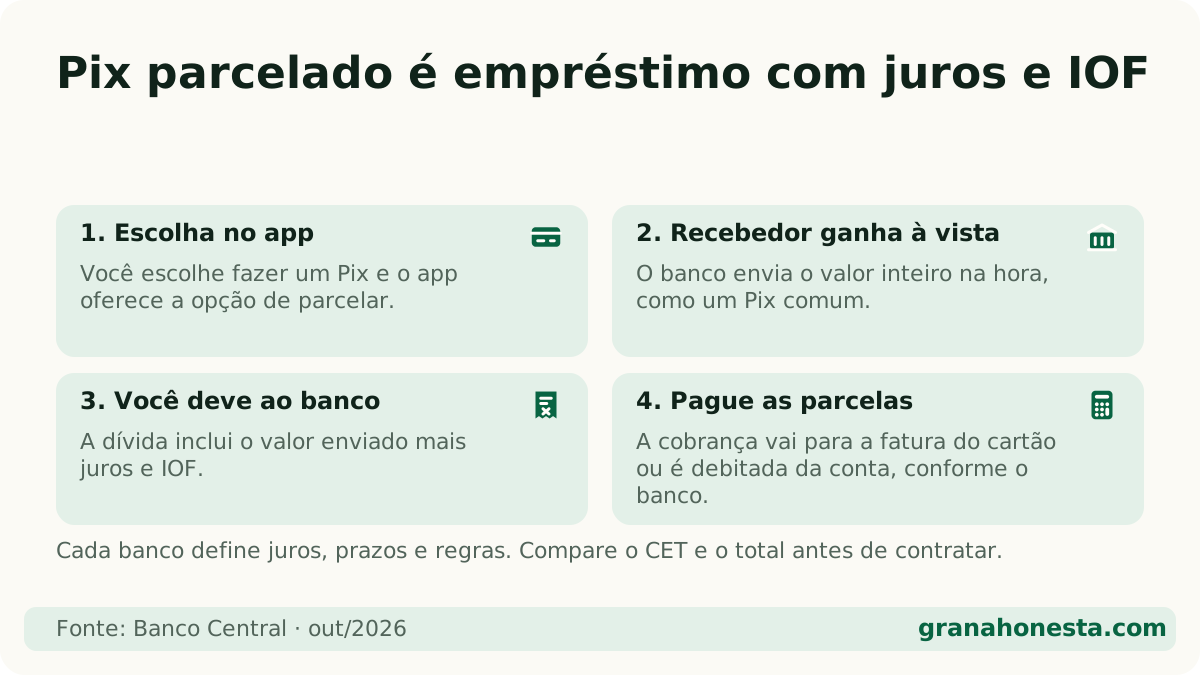
Como funciona o Pix parcelado?
O passo a passo costuma ser assim:
- Você escolhe fazer um Pix e o app oferece a opção de parcelar.
- O banco envia o valor inteiro para quem vai receber, na hora, como um Pix comum.
- Você fica devendo ao banco esse valor mais juros e IOF (o imposto sobre operações de crédito).
- As parcelas são cobradas na fatura do cartão ou debitadas da conta, conforme o banco.
Ou seja: para quem recebe, é Pix. Para quem paga, é empréstimo.
O Pix parcelado é regulamentado pelo Banco Central?
Não do jeito que muita gente imagina. O Banco Central chegou a estudar regras próprias, mas desistiu de regulamentar o produto. No Fórum Pix de 04/12/2025, o BC também proibiu as instituições de usar o nome “Pix Parcelado”, segundo apuração do Finsiders Brasil e do Seu Dinheiro.
Na prática:
- Cada banco oferece a sua versão, com nome próprio: “Pix no crédito”, “parcele no Pix”, “Pix com cartão” e parecidos.
- Cada banco define juros, prazos e regras.
- Por ser uma operação de crédito, vale a regra geral: o banco precisa mostrar o CET antes da contratação (Resolução CMN 3.517/2007).
Quanto custa o Pix parcelado?
Não existe uma taxa média oficial do Pix parcelado. O Banco Central não divulga esse número separado. O que dá para fazer é comparar com produtos parecidos, cujas taxas o BC publica (pessoa física, prefixado, operações de 02 a 08/10/2026):
| Tipo de crédito | Mediana das taxas médias |
|---|---|
| Cartão de crédito parcelado | 8,41% ao mês |
| Crédito pessoal não consignado | 5,95% ao mês |
| Rotativo do cartão | 15,71% ao mês |
Se o seu banco oferece o Pix parcelado com juros perto do cartão parcelado, um empréstimo pessoal pode sair mais barato. Se você não paga a fatura inteira, o custo pode virar rotativo, o mais caro de todos.
Exemplo com número pequeno: um Pix de R$ 300 em 6 parcelas a 8% ao mês dá parcelas de cerca de R$ 65, ou R$ 390 no total. São R$ 90 de juros, sem contar o IOF. Antes de confirmar, olhe o valor total na tela, não só a parcela.
Quando o Pix parcelado faz sentido?
Com muito cuidado, em poucas situações:
- Emergência real (remédio, conserto que impede trabalhar) e não há opção mais barata.
- Quando o banco oferece uma condição comprovadamente menor que o seu empréstimo pessoal ou o parcelado do cartão, olhando o CET.
- Quando a parcela cabe com folga no orçamento dos próximos meses.
Quando evitar o Pix parcelado?
- Para compras por impulso ou que poderiam esperar. Juntar por dois ou três meses sai de graça.
- Quando o vendedor aceita cartão parcelado sem juros. Aí não faz sentido pagar juros ao banco.
- Para pagar outra dívida sem fazer a conta. Trocar dívida cara por outra igualmente cara só empurra o problema. Veja como sair das dívidas.
- Se você já está no rotativo ou atrasando a fatura. Nesse caso, o plano para sair do vermelho é o primeiro passo.
- Se pediram para você fazer o Pix parcelado para receber um prêmio, liberar um empréstimo ou “desbloquear” algo. Isso é golpe.
Como comparar antes de parcelar um Pix?
- Peça o CET e o valor total da operação.
- Compare com o parcelado do cartão e com uma proposta de crédito pessoal (o ranking de melhores empréstimos pessoais ajuda).
- Confira se a parcela entra na fatura do cartão. Se entrar, ela ocupa o seu limite e se soma às outras compras.
- Pergunte se pode antecipar as parcelas com desconto dos juros.
Resumo
O Pix parcelado é crédito com outro nome. Ele é rápido e cômodo, e exatamente por isso pode sair caro. Use só depois de comparar o custo total com as alternativas, e nunca como extensão do salário.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Pix parcelado cobra juros?
Sim, na grande maioria dos casos. É uma operação de crédito: o banco adianta o dinheiro e cobra juros e IOF nas parcelas. O valor total precisa aparecer antes da confirmação.
Pix parcelado afeta o limite do cartão?
Depende do banco. Muitas versões usam o limite do cartão de crédito, e as parcelas entram na fatura. Outras funcionam como crédito pessoal separado. Veja no app antes de confirmar.
Quem recebe o Pix parcelado recebe parcelado?
Não. Quem recebe ganha o valor à vista, como um Pix comum. Quem paga é que fica devendo ao banco em parcelas.
Posso desistir de um Pix parcelado?
O Pix enviado não volta por arrependimento. A dívida com o banco continua. Em alguns casos é possível quitar antes com desconto dos juros futuros; pergunte ao banco.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Rotativo do cartão: quanto custa de verdade e como sair →
Fontes oficiais
- Finsiders Brasil — BC desiste de regulamentar Pix parcelado e veta uso do nome ↗ · verificado em 23 de outubro de 2026
- Seu Dinheiro — Banco Central desiste de criar regras para o Pix parcelado ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026