Cartões e compras · Artigo
Cartão de crédito para negativado: as opções que existem de verdade
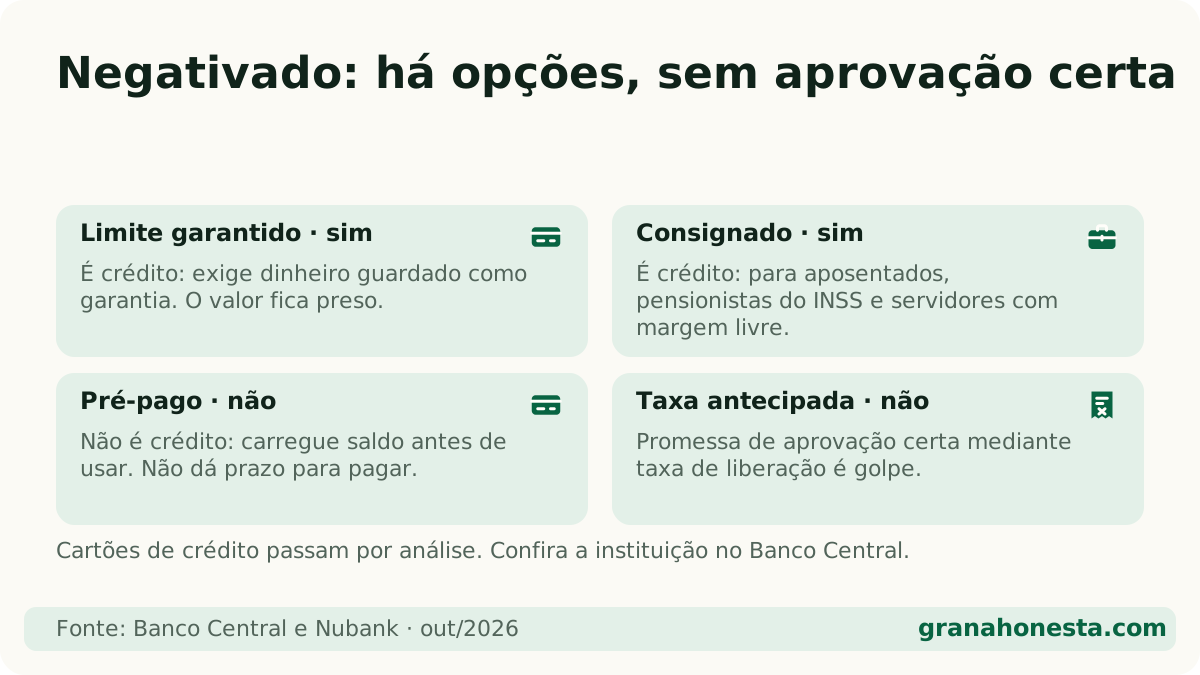
Resposta direta: Com o nome sujo, as opções mais realistas são o cartão com limite garantido por um investimento, o cartão consignado para aposentados e servidores, e o pré-pago, que não é crédito. Nenhum banco sério garante aprovação antes da análise, e quem cobra taxa para liberar cartão está aplicando golpe.
Neste artigo (5 partes)
Procurar cartão de crédito para negativado é cair num mar de anúncios prometendo “aprovação garantida”. A verdade é menos animadora, mas mais útil: existem opções reais, e nenhuma delas é mágica. Aqui estão as que funcionam, o que cada uma exige e onde mora o golpe.
Antes de tudo, entenda o que é estar com nome sujo e veja como limpar o nome, porque essa é a saída que abre todas as portas. Quando chegar a hora de escolher, o ranking de cartão de crédito sem anuidade mostra as taxas de cada banco no Banco Central.
Por que é difícil conseguir cartão estando negativado?
O cartão de crédito é um empréstimo sem garantia: o banco paga suas compras e confia que você vai pagar a fatura. Com o nome negativado, o score cai e o banco enxerga mais risco. Cada banco tem sua política, então ser recusado em um não significa ser recusado em todos, mas as chances caem.
Quais as opções de cartão para negativado?
| Opção | É crédito? | Chance de aprovação | O que exige |
|---|---|---|---|
| Cartão com limite garantido | Sim | Maior | Guardar dinheiro (ex.: CDB) como garantia |
| Cartão consignado | Sim | Maior | Ser aposentado/pensionista do INSS ou servidor com margem livre |
| Cartão pré-pago | Não | Quase certa | Carregar saldo antes de usar |
| Cartão de loja | Sim | Varia | Análise da financeira da loja |
| Conta digital sem consulta | Não (é a conta) | Alta para abrir a conta | Documentos; o cartão de crédito ainda passa por análise |
Cartão com limite garantido por investimento
Você aplica um valor (geralmente num CDB, um investimento de renda fixa do banco) e ele vira o limite do cartão. Se não pagar a fatura, o banco usa esse dinheiro. Vários bancos digitais oferecem; o Nubank, por exemplo, informa no site oficial que permite aumentar o limite com dinheiro guardado (Nu Limite Garantido).
Vantagens: é a opção com mais chance de aprovação, o dinheiro continua rendendo e, pagando em dia, você constrói histórico. Cuidado: o dinheiro aplicado fica preso enquanto for garantia. E se você atrasar, paga juros como em qualquer cartão.
Cartão consignado
Para aposentados e pensionistas do INSS e servidores públicos. O valor mínimo da fatura é descontado direto do benefício ou salário, usando até 5% da margem consignável (a parte da renda que pode ir para descontos). Para o INSS existe ainda o cartão consignado de benefício, com outros 5%.
Vantagens: juros menores que o cartão comum e aprovação mais fácil, mesmo com nome sujo. Cuidado: o desconto é automático, e pagar só o mínimo descontado faz a dívida crescer. Entenda o funcionamento em empréstimo consignado.
Cartão pré-pago
Funciona como um cartão de débito com recarga: você coloca R$ 100 e gasta até R$ 100. Não é crédito, então não há análise nem juros. Serve para compras online, assinaturas e viagens.
Vantagem: controle total, impossível se endividar. Limitação: não dá prazo para pagar e, em geral, não ajuda a construir histórico. Leia a tabela de tarifas: alguns cobram por recarga ou saque.
Cartão de loja
Redes de varejo têm cartões com financeiras próprias, que às vezes aprovam perfis recusados por grandes bancos. Mas atenção: várias financeiras de loja estão entre as taxas de rotativo mais altas do Banco Central, acima de 20% ao mês. Só faz sentido se você pagar a fatura inteira sempre.
Conta digital sem consulta
Muitos bancos digitais abrem a conta sem consultar o SPC/Serasa. Isso não garante o cartão de crédito, mas é o primeiro passo: com a conta movimentada, o banco passa a conhecer você e pode oferecer limite depois.
Como identificar o golpe do cartão para negativado?
O golpe mais comum: “cartão aprovado na hora para negativado, é só pagar uma taxa de liberação”. Você paga e o cartão nunca chega.
Sinais de golpe:
- Pedido de pagamento antecipado (taxa de cadastro, de liberação, de seguro, de frete do cartão).
- Aprovação garantida antes de qualquer análise.
- Contato por WhatsApp, redes sociais ou ligação que você não pediu.
- Empresa que não aparece na lista de instituições autorizadas. Confira em Encontre uma instituição, do BC.
Banco sério não cobra para analisar pedido de cartão. O mesmo vale para quem promete empréstimo para negativado com depósito antecipado.
O que fazer para voltar a ter cartão de crédito comum?
- Veja tudo o que você deve no Registrato, do Banco Central, de graça.
- Negocie as dívidas e priorize as mais caras. O plano para sair do vermelho ajuda a montar a ordem.
- Pague as contas em dia: elas alimentam o Cadastro Positivo e ajudam o score. Veja qual score é bom.
- Use um cartão com garantia por alguns meses, pagando a fatura inteira.
- Peça cartão comum depois, de preferência sem anuidade.
Resumo
Para quem está negativado, o caminho mais seguro é um cartão com garantia (investimento ou consignado) ou o pré-pago para quem só precisa pagar online. Nenhuma opção dispensa análise, e nenhuma vale a pena se virar mais dívida. O cartão é ótimo para quem paga a fatura inteira; para quem não paga, o rotativo é a dívida mais cara do país.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Existe cartão de crédito aprovado na hora para negativado?
Nenhum banco sério garante aprovação sem análise. O que existe são cartões com limite garantido por investimento e o consignado, que têm mais chance de aprovação. Promessa de aprovação certa mediante taxa é golpe.
Cartão pré-pago ajuda a aumentar o score?
Em geral, não diretamente, porque não é crédito: você só gasta o que carregou. O que ajuda o score é pagar contas em dia e resolver as dívidas negativadas.
Qual o cartão de crédito mais fácil de aprovar?
Os que têm garantia: o cartão com limite garantido por investimento (o limite é o seu próprio dinheiro guardado) e o cartão consignado, descontado do benefício ou salário. Ainda assim, há análise.
Posso ter cartão consignado estando negativado?
Muitas vezes sim, porque o pagamento é descontado direto do benefício ou salário. A aprovação depende da margem consignável livre e da análise do banco.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Limite do cartão: como o banco decide e como pedir aumento →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Continue lendo
Fontes oficiais
- Banco Central — Registrato ↗ · verificado em 23 de outubro de 2026
- Banco Central — Encontre uma instituição ↗ · verificado em 23 de outubro de 2026
- Nubank — Cartão de crédito (Nu Limite Garantido) ↗ · verificado em 23 de outubro de 2026
- Planalto — Lei 14.690/2023 ↗ · verificado em 23 de outubro de 2026