Dívidas e crédito · Artigo
Empréstimo consignado: como funciona e quem pode pedir
Resposta direta: Empréstimo consignado é o crédito cuja parcela é descontada direto do salário, aposentadoria ou pensão. Podem pedir aposentados e pensionistas do INSS, servidores públicos e trabalhadores com carteira assinada. Como o risco de calote é menor, os juros costumam ser os mais baixos do crédito pessoal, mesmo para quem está negativado.
Neste artigo (5 partes)
O empréstimo consignado é, na maioria das vezes, o crédito pessoal mais barato que existe no Brasil. O motivo é simples: a parcela sai da sua renda antes de o dinheiro cair na conta. Isso reduz o risco do banco e, por tabela, os juros. Mas também significa que, por anos, uma parte do seu salário ou benefício já tem dono.
Se você está negativado e procurando saídas, leia também o guia de empréstimo para negativado. Para ver quanto a parcela pesa, use o simulador de empréstimo pessoal, e entenda o custo real em o que é CET.
O que é empréstimo consignado?
“Consignado” quer dizer que a parcela é descontada automaticamente do contracheque ou do benefício. Você não paga boleto: o empregador, o órgão público ou o INSS repassa o valor direto ao banco.
Esse desconto tem um limite, a margem consignável: o pedaço máximo da renda que pode ficar comprometido com parcelas. Ela existe para que você não fique sem dinheiro para viver.
Quem pode pedir empréstimo consignado?
| Público | Como funciona | Margem para empréstimo |
|---|---|---|
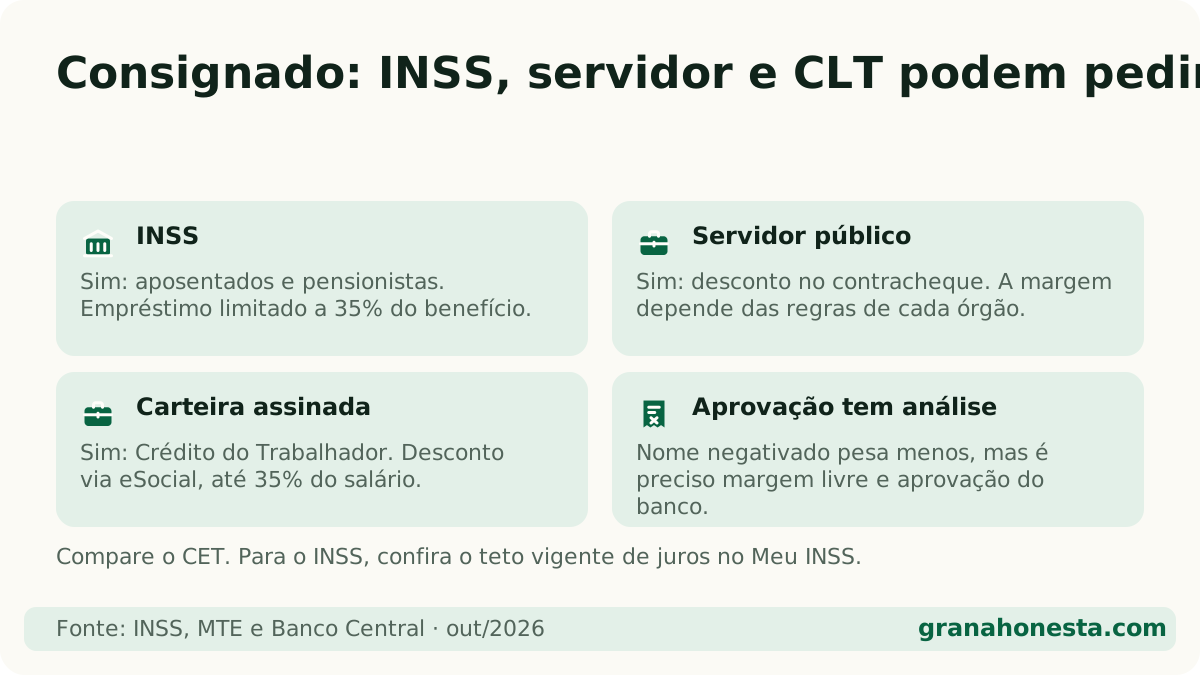
| Aposentados e pensionistas do INSS | Desconto no benefício | 35% (mais 5% + 5% para cartões consignados) |
| Servidores públicos | Desconto no contracheque | Definida pelas regras de cada órgão |
| Trabalhadores CLT (Crédito do Trabalhador) | Desconto em folha via eSocial | Até 35% do salário |
Consignado INSS
Para quem recebe aposentadoria ou pensão, a margem total é de até 45% do benefício: 35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício. O prazo máximo é de 96 meses desde 2025, e existe um teto de juros fixado pelo Conselho Nacional de Previdência Social. Detalhes, inclusive como conferir tudo no Meu INSS, em consignado INSS.
Consignado CLT: o Crédito do Trabalhador
Criado pela MP 1.292/2025 e convertido na Lei 15.179/2025, o Crédito do Trabalhador abriu o consignado para quem tem carteira assinada, incluindo empregados domésticos e rurais. A contratação é feita pela Carteira de Trabalho Digital ou pelos canais dos bancos habilitados, e a parcela é descontada na folha pelo eSocial, até 35% do salário.
Desde 26/06/2026, dá para oferecer garantias:
- até 10% do saldo do FGTS (para quem está no saque-rescisão);
- até 100% da multa rescisória do FGTS;
- até 35% das verbas rescisórias.
Com garantia, os juros ficam limitados a 1,99% ao mês. Importante: a garantia não é um saque. O dinheiro continua na sua conta do FGTS e só é usado se você for demitido. Veja seu saldo na calculadora do FGTS.
Quanto custam os juros do consignado?
Pelas taxas médias que as instituições informaram ao Banco Central na semana de 02 a 08/10/2026 (pessoa física, prefixado), as medianas foram:
| Tipo de crédito | Mediana ao mês |
|---|---|
| Consignado INSS | 1,78% |
| Consignado servidor público | 1,82% |
| Consignado privado (CLT) | 3,28% |
| Crédito pessoal não consignado | 5,95% |
| Cheque especial | 8,12% |
O consignado CLT ainda sai mais caro que o do INSS, porque o vínculo de emprego pode acabar. Mesmo assim, fica bem abaixo do pessoal comum. A taxa que você recebe depende do seu perfil, então compare propostas pelo CET. Veja o ranking por banco em empréstimo pessoal mais barato.
Quando o consignado vale a pena?
Vale quando ele substitui uma dívida mais cara. Trocar rotativo do cartão (mediana de 15,71% ao mês) ou cheque especial por consignado a menos de 2% é economia real, desde que você não volte a usar o limite.
Não vale quando:
- é para consumo que poderia esperar;
- a parcela vai deixar o orçamento sem folga para o básico;
- é para pagar uma dívida mais barata que o próprio consignado;
- você já renegociaria a dívida direto com o credor por menos. Compare antes em como renegociar dívida.
Lembre que o desconto é automático e longo. Antes de assinar, faça o plano do sair do vermelho para ver se a renda que sobra cobre os gastos fixos.
Como pedir com segurança?
- Procure você o banco, pelo app, site ou agência. Para CLT, use a Carteira de Trabalho Digital.
- Compare o CET de pelo menos três propostas.
- Confira se a instituição é autorizada em Encontre uma instituição, do Banco Central.
- Recuse seguros embutidos que você não pediu.
- Nunca pague nada para liberar o crédito. Ninguém sério cobra taxa antecipada.
E atenção máxima com mensagens de WhatsApp oferecendo consignado: esse é um dos golpes mais comuns contra aposentados e trabalhadores. Na dúvida, desligue e ligue você para o número oficial do banco.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Negativado pode fazer empréstimo consignado?
Pode. Como a parcela é descontada na fonte, o banco olha menos para o score. Ainda assim, a aprovação não é automática: depende da margem livre e da política de cada instituição.
O que acontece com o consignado CLT se eu for demitido?
O desconto em folha para, mas a dívida continua. Se houver garantia do FGTS ou das verbas rescisórias, ela pode ser usada para abater o saldo. O restante você paga direto ao banco, conforme o contrato.
Posso quitar o consignado antes do prazo?
Sim. Na quitação antecipada, os juros futuros devem ser descontados proporcionalmente. Peça ao banco o saldo devedor atualizado antes de pagar.
Banco pode me ligar ou mandar WhatsApp oferecendo consignado?
Desconfie sempre. Ofertas de consignado por WhatsApp e ligações estão entre os golpes mais comuns. Procure você mesmo o banco pelos canais oficiais e nunca pague nada para liberar o crédito.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Cartão consignado: o que é e quando ele vira armadilha →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo com garantia: imóvel, veículo e outros →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
- Simulador de empréstimo: como comparar propostas pelo CET →
Fontes oficiais
- INSS — Margem do empréstimo consignado ↗ · verificado em 23 de outubro de 2026
- MTE — Crédito do Trabalhador: perguntas frequentes ↗ · verificado em 23 de outubro de 2026
- Ministério da Fazenda — Governo cria o Crédito do Trabalhador ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026