Dívidas e crédito · Artigo
Empréstimo com garantia: imóvel, veículo e outros
Resposta direta: Empréstimo com garantia é o crédito em que você oferece um bem, como imóvel ou carro quitado, para cobrir a dívida. Os juros são menores porque o banco corre menos risco. Em troca, o bem fica em nome do credor até a quitação, e você pode perdê-lo se não pagar.
Neste artigo (7 partes)
O empréstimo com garantia é uma das formas mais baratas de conseguir crédito alto, e uma das poucas portas abertas para quem está negativado e não tem acesso a consignado. A troca é clara: você paga juros menores porque coloca um bem seu na mesa. Se as parcelas pararem, é esse bem que vai embora.
Para ver todas as opções, leia o guia de empréstimo para negativado. Simule parcelas no simulador de refinanciamento e entenda o conceito em o que é refinanciamento.
O que é empréstimo com garantia?
É o crédito em que você oferece um bem como segurança de pagamento. Os mais comuns:
| Garantia | Nome que costuma aparecer | Como funciona |
|---|---|---|
| Imóvel quitado | Home equity, crédito com garantia de imóvel | Casa ou apartamento garante a dívida |
| Veículo quitado | Refinanciamento de veículo, crédito com garantia de veículo | Carro ou moto garante a dívida |
| FGTS (para CLT) | Crédito do Trabalhador com garantia | Parte do FGTS fica reservada, sem saque |
| Benefício ou salário | Consignado | A parcela sai direto da fonte |
O último caso não usa um bem, mas segue a mesma lógica de garantir o pagamento. Veja em empréstimo consignado.
Por que os juros são menores?
Porque o risco do banco é menor. Se você não pagar, ele tem como recuperar o dinheiro vendendo o bem. Esse risco menor vira taxa menor.
Uma referência: na semana de 02 a 08/10/2026, a mediana das taxas médias de aquisição de veículos informadas ao Banco Central foi de 1,74% ao mês, contra 5,95% do crédito pessoal não consignado. O financiamento de veículo não é igual ao refinanciamento, mas mostra o efeito da garantia no preço. As condições de cada linha você confere na proposta, pelo CET, explicado em o que é CET.
O que é alienação fiduciária?
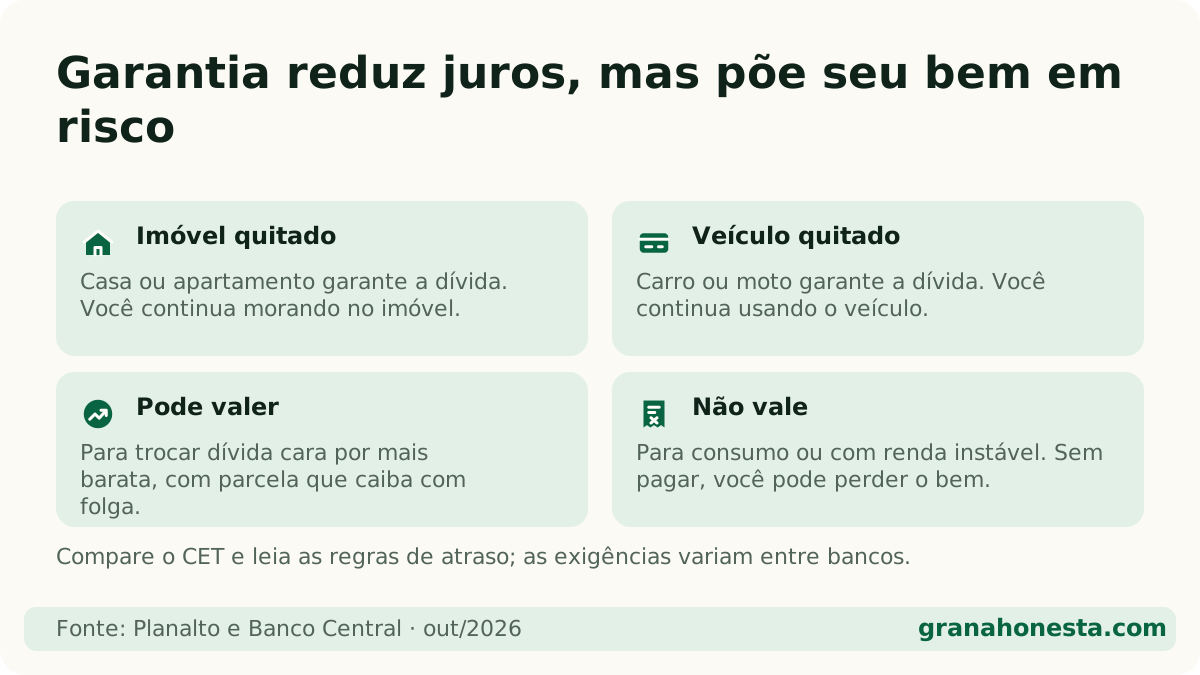
É o nome jurídico do mecanismo que garante essa operação. Traduzindo: o bem fica em nome do credor até a última parcela. Você continua usando o carro ou morando no imóvel, mas a propriedade plena só volta para você quando quita tudo.
- No veículo: a restrição aparece no documento do carro. Você não consegue vender livremente até quitar.
- No imóvel: o registro é feito na matrícula, no cartório. Pela Lei 9.514/1997, se a dívida não for paga, o credor pode retomar o imóvel sem processo judicial, por um procedimento feito no cartório.
É por isso que o empréstimo com garantia exige mais cuidado do que qualquer outro: o risco não é só o nome sujo, é perder a casa ou o carro.
Como funciona o empréstimo com garantia de imóvel?
O chamado home equity costuma permitir valores mais altos e prazos longos, de anos. O processo leva mais tempo que um pessoal: avaliação do imóvel, análise de documentos e registro em cartório, com custos que entram no CET.
Faz sentido para objetivos grandes e planejados, como trocar dívidas caras por uma só, mais barata. Não faz sentido para consumo, nem para cobrir um orçamento que não fecha todo mês.
Como funciona o refinanciamento de veículo?
No refinanciamento de carro quitado, você usa o próprio veículo como garantia e recebe dinheiro. O valor depende da avaliação do carro, e o prazo costuma ser menor que o do imóvel. É mais rápido, mas o risco é parecido: atrasou, pode perder o carro, inclusive o que você usa para trabalhar.
Simule cenários no simulador de refinanciamento e compare com um pessoal no simulador de empréstimo pessoal.
Quando o empréstimo com garantia vale a pena?
Pode valer:
- para quitar dívidas muito mais caras, como rotativo do cartão ou cheque especial, e não voltar a usá-las;
- quando a parcela cabe no orçamento com folga, mesmo num mês ruim;
- quando você comparou o CET com outras opções.
Não vale:
- para consumo ou para emprestar a outra pessoa;
- se sua renda é instável e um atraso é provável;
- se o bem é essencial (sua única casa, o carro de trabalho) e não há reserva para emergências;
- se a dívida pode ser renegociada direto com desconto. Veja como renegociar dívida.
Como contratar com segurança?
- Confira se a instituição é autorizada em Encontre uma instituição, do Banco Central.
- Não pague nada antecipado. Custos de avaliação e registro, quando existem, aparecem no contrato e no CET, não num Pix para um desconhecido.
- Leia as cláusulas de atraso: multa, juros e prazo até a retomada do bem.
- Desconfie de ofertas por WhatsApp e de “liberação no mesmo dia” para imóvel.
Se a parcela já está apertando, procure o banco antes de atrasar. Renegociar cedo é sempre mais fácil do que tentar recuperar um bem retomado. E se o problema é o orçamento como um todo, comece pelo sair do vermelho.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Negativado consegue empréstimo com garantia?
Tem mais chance do que no empréstimo pessoal comum, porque o bem reduz o risco do banco. Mas a aprovação não é automática: renda, documentação do bem e política da instituição também contam.
Posso continuar usando o carro ou morando no imóvel?
Sim. Você segue usando o bem normalmente. Ele só fica registrado em nome do credor como garantia até a última parcela ser paga.
O que acontece se eu atrasar as parcelas?
O credor pode cobrar e, se a dívida não for regularizada, retomar o bem. No imóvel, a Lei 9.514/1997 permite que isso seja feito sem processo judicial. Procure o banco para renegociar antes de chegar a esse ponto.
Imóvel financiado pode ser dado em garantia?
Em geral, as instituições exigem o imóvel quitado ou com pouco saldo devedor, e a regra varia entre bancos. Pergunte diretamente à instituição.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Empréstimo para negativado: onde existe e quanto custa de verdade →
- Antecipação do saque-aniversário do FGTS: vale a pena? →
- Cartão consignado: o que é e quando ele vira armadilha →
- Consignado INSS: margem, juros e como contratar com segurança →
- Empréstimo consignado: como funciona e quem pode pedir →
- Empréstimo online: como pedir e como não cair em golpe →
- Empréstimo pessoal mais barato: as menores taxas do Banco Central →
- Simulador de empréstimo: como comparar propostas pelo CET →
Fontes oficiais
- Planalto — Lei 9.514/1997 (alienação fiduciária de imóvel) ↗ · verificado em 23 de outubro de 2026
- Banco Central — Taxas de juros por instituição ↗ · verificado em 23 de outubro de 2026
- Banco Central — Encontre uma instituição ↗ · verificado em 23 de outubro de 2026