Cartões e compras · Artigo
Limite do cartão: como o banco decide e como pedir aumento
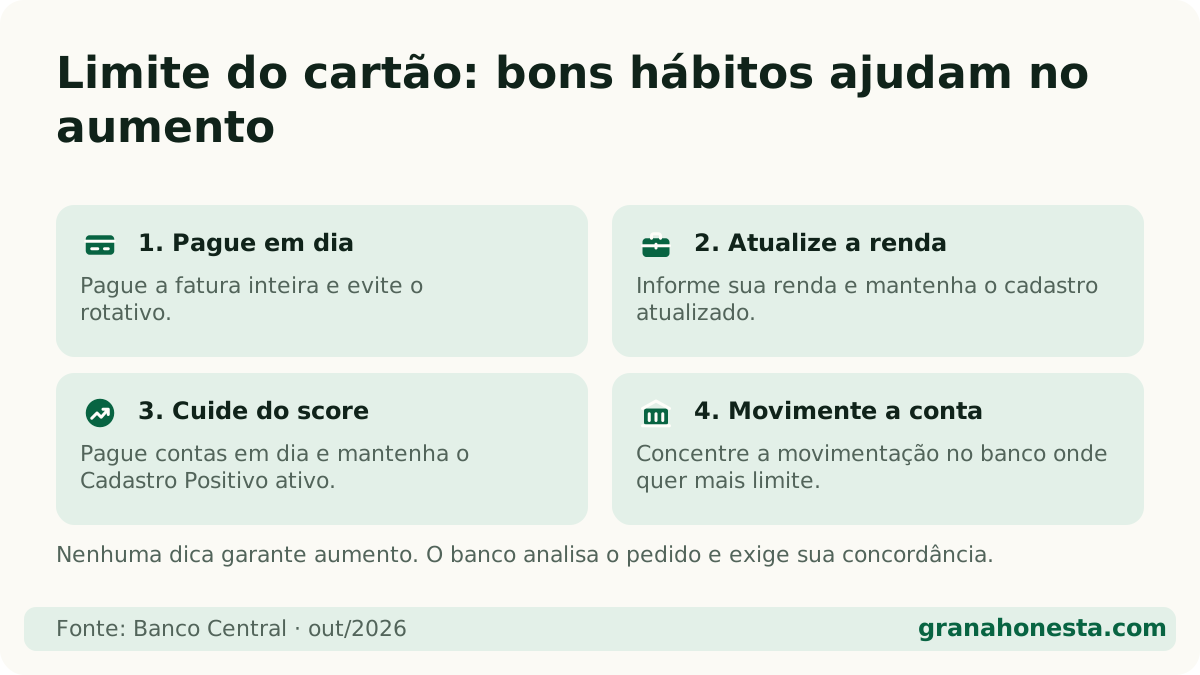
Resposta direta: O banco define o limite do cartão pelo seu perfil de risco, sua renda e as dívidas que você já tem. Pagar a fatura em dia, manter a renda atualizada, cuidar do score e concentrar a movimentação no banco costumam ajudar. Ninguém pode garantir aumento, e o banco só sobe o limite com o seu consentimento.
Neste artigo (5 partes)
O limite do cartão é o valor máximo que o banco aceita emprestar a você no crédito. Ele não é dinheiro seu: é um empréstimo que precisa caber na fatura do mês seguinte. Dito isso, um limite baixo demais atrapalha mesmo, e há coisas que você pode fazer para o banco confiar mais em você.
Um aviso honesto antes: nenhuma dica garante aumento. A decisão é sempre do banco, depois da análise de crédito. Desconfie de quem cobra para “liberar limite”.
Como o banco define o limite do cartão?
A regra vem do Banco Central. Pela Resolução BCB 96/2021 (art. 10), o limite precisa ser compatível, no mínimo, com:
- o seu perfil de risco (a chance, na visão do banco, de você atrasar);
- a sua capacidade financeira, como renda e patrimônio;
- eventuais vulnerabilidades (por exemplo, sinais de superendividamento);
- os outros créditos que você já tem, inclusive em outros bancos.
E o banco deve reavaliar essa compatibilidade de tempos em tempos. Ou seja: o limite pode subir ou descer conforme a sua vida financeira muda.
Para ver as dívidas e limites que aparecem no seu nome no sistema financeiro, consulte grátis o Registrato, do Banco Central.
O que ajuda a aumentar o limite?
Não há fórmula secreta, mas estes hábitos mostram ao banco que você é um bom pagador:
- Pague a fatura inteira e em dia. É o sinal mais forte. Atrasos e rotativo pesam contra. Entenda as datas em fatura do cartão.
- Use o cartão com regularidade, sem estourar. Gastar sempre perto de 100% do limite pode passar a imagem de aperto.
- Mantenha renda e cadastro atualizados no app. Se a sua renda subiu, informe.
- Concentre a movimentação (salário, Pix, contas) no banco do cartão, quando fizer sentido para você.
- Cuide do score. Pagar contas em dia e manter o Cadastro Positivo ativo ajudam. Veja o passo a passo em como aumentar o score.
- Evite pedir crédito em muitos lugares ao mesmo tempo.
Uma ferramenta que pode ajudar é o Open Finance: o sistema em que você autoriza um banco a ver seus dados de outra instituição, como salário e histórico de pagamentos. Com mais informação, o banco pode avaliar melhor seu perfil. O compartilhamento só acontece com o seu consentimento e pode ser cancelado no app, mas, de novo, não garante aumento.
Dá para conseguir limite guardando dinheiro?
Dá, em alguns bancos. Funciona como uma garantia: você guarda um valor, e ele vira limite no cartão. Confirmamos no site oficial, em 24/10/2026:
| Banco | Nome da opção | Como funciona, segundo o site |
|---|---|---|
| Nubank | Nu Limite Garantido | Você deposita um valor na Caixinha Nu Limite Garantido, que vira limite e garantia da fatura (até R$ 5 mil) |
| Inter | CDB Mais Limite | O valor aplicado continua investido e vira limite no cartão |
| Neon | Viracrédito | O dinheiro guardado no CDB Neon pode virar limite no cartão |
Os pontos de atenção: o dinheiro fica preso enquanto for garantia, e se a fatura não for paga ele pode ser usado para cobrir a dívida. Confira as condições no app antes de contratar. Para quem tem o nome sujo, o guia cartão de crédito para negativado compara essa e outras saídas.
O banco pode mexer no meu limite sem pedir?
As regras do Banco Central (Resolução BCB 96/2021) são claras:
- Aumento: só com a sua concordância, a cada vez. E o banco precisa avisar até o momento do reajuste.
- Redução: o banco deve avisar com pelo menos 30 dias de antecedência.
- Exceção: se o seu perfil de risco piorar, a redução pode ser imediata, com aviso até o momento da mudança.
- Você pede para reduzir: o banco tem até 2 dias úteis para atender.
Outro detalhe: pela Resolução CMN 4.549/2017, quando você financia a fatura (rotativo ou parcelamento), esse valor entra na avaliação de risco, inclusive na definição do limite. Dívida no cartão costuma travar o aumento.
Limite maior é sempre bom?
Nem sempre. Um limite alto é útil para emergências e compras planejadas, mas também facilita gastar mais do que a renda aguenta. Uma conta simples para se proteger:
- Some seus gastos fixos e veja quanto sobra por mês.
- O total da fatura deveria caber nessa sobra.
- Exemplo hipotético: se sobram R$ 500 por mês, um limite de R$ 3.000 pode virar uma fatura que você não consegue pagar.
Se o limite está maior que o seu orçamento, pedir para reduzir é uma atitude madura, não um fracasso. E se a fatura já virou dívida, comece pelo plano para sair do vermelho.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Como o banco define o limite do cartão?
Pela Resolução BCB 96/2021, o limite deve ser compatível com o seu perfil de risco, sua capacidade financeira, eventuais vulnerabilidades e os outros créditos que você tem, inclusive em outros bancos. Cada banco aplica esses critérios do seu jeito.
O banco pode aumentar meu limite sem eu pedir?
Não sem o seu consentimento. A regra do Banco Central exige a sua concordância a cada aumento que não foi pedido por você, e o banco precisa avisar até o momento do reajuste.
O banco pode baixar meu limite?
Pode, mas deve avisar com pelo menos 30 dias de antecedência. A exceção é quando o seu perfil de risco piora: aí a redução pode ser imediata, com aviso até o momento da mudança.
Posso pedir para diminuir o limite?
Sim, a qualquer momento. O banco tem até 2 dias úteis para atender. Baixar o limite é uma boa forma de controlar os gastos.
Guardar dinheiro no banco aumenta o limite?
Em alguns bancos, sim, como garantia: o valor guardado vira limite. Nubank, Inter e Neon informam opções assim no site oficial. O dinheiro fica preso enquanto serve de garantia.
Leia também sobre o assunto
- Cartão de crédito sem anuidade: os melhores de 2026 comparados →
- À vista ou parcelado na Black Friday? A conta antes de comprar →
- Cartão de crédito para negativado: as opções que existem de verdade →
- Cashback: o que é, como funciona e quanto volta de verdade →
- Fatura do cartão: como ler, quando pagar e como evitar juros →
- Melhor cartão de crédito em 2026: ranking por perfil, com critérios →
- Pix parcelado: como funciona, quanto custa e quando evitar →
- Rotativo do cartão: quanto custa de verdade e como sair →
Continue lendo
Fontes oficiais
- Banco Central — Resolução BCB 96/2021, art. 10 (concessão e alteração de limites) ↗ · verificado em 24 de outubro de 2026
- Banco Central — Resolução CMN 4.549/2017, art. 3º ↗ · verificado em 24 de outubro de 2026
- Nubank — Cartão de crédito (Nu Limite Garantido) ↗ · verificado em 24 de outubro de 2026
- Inter — Cartões (CDB Mais Limite) ↗ · verificado em 24 de outubro de 2026
- Neon — Cartão de crédito (Viracrédito) ↗ · verificado em 24 de outubro de 2026