Casa e carro · Artigo
Tabela SAC: como funciona a amortização constante
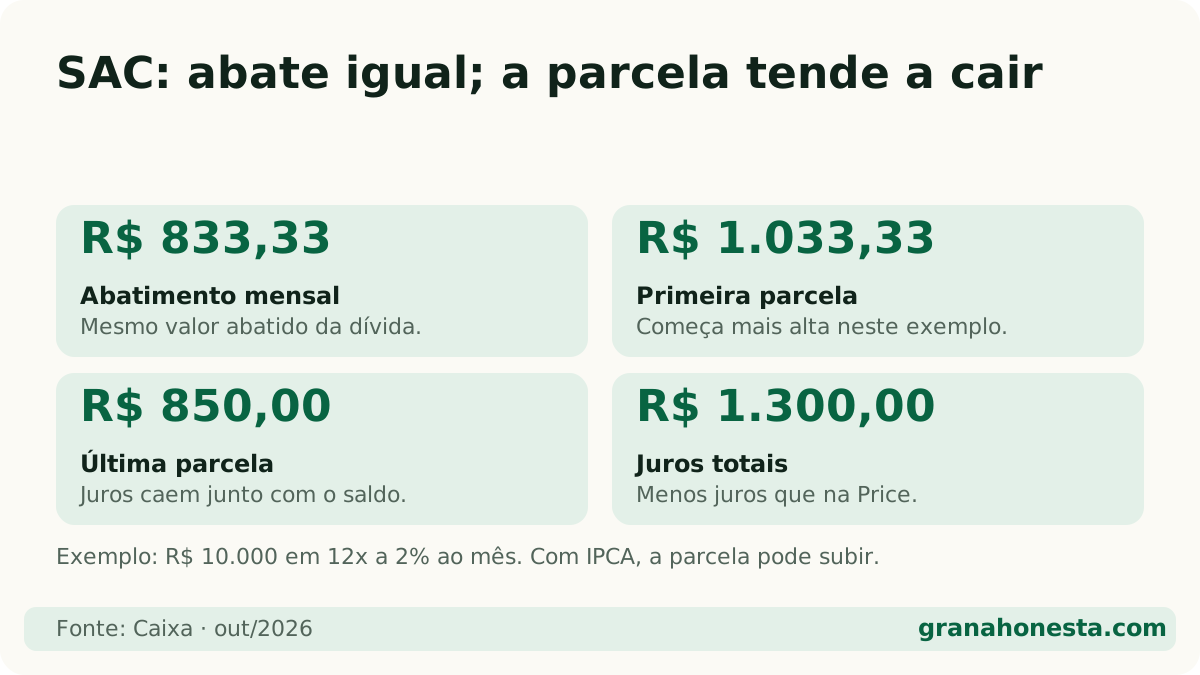
Resposta direta: No SAC (Sistema de Amortização Constante), você abate o mesmo pedaço da dívida todo mês e os juros caem junto com o saldo, então a parcela começa alta e vai diminuindo. Exemplo: R$ 10.000 em 12x a 2% ao mês começa em R$ 1.033,33 e termina em R$ 850,00; o total é R$ 11.300, contra R$ 11.347,15 na Price.
Neste artigo (6 partes)
A Tabela SAC (Sistema de Amortização Constante) é o sistema mais usado no financiamento de imóveis. A regra é: você abate o mesmo pedaço da dívida todo mês. Como os juros são cobrados sobre o que ainda falta pagar, eles caem mês a mês, e a parcela cai junto.
Resultado: parcela mais pesada no começo, mais leve no fim, e menos juros no total que a Tabela Price.
Como funciona a Tabela SAC?
Cada parcela tem duas partes:
- Amortização: a parte que abate a dívida. No SAC, é sempre igual: valor emprestado ÷ número de parcelas.
- Juros: taxa do mês × saldo que ainda falta pagar. Esse valor diminui todo mês.
Parcela = amortização + juros.
Exemplo: R$ 10.000 em 12 parcelas a 2% ao mês.
- Amortização: 10.000 ÷ 12 = R$ 833,33 por mês.
- Juros do mês 1: 2% de R$ 10.000 = R$ 200,00.
- Parcela 1: 833,33 + 200,00 = R$ 1.033,33.
- Mês 2: saldo de R$ 9.166,67; juros de R$ 183,33; parcela de R$ 1.016,67.
Como fica a tabela das 12 parcelas?
| Mês | Parcela | Juros | Amortização | Saldo devedor |
|---|---|---|---|---|
| 1 | R$ 1.033,33 | R$ 200,00 | R$ 833,33 | R$ 9.166,67 |
| 2 | R$ 1.016,67 | R$ 183,33 | R$ 833,33 | R$ 8.333,33 |
| 3 | R$ 1.000,00 | R$ 166,67 | R$ 833,33 | R$ 7.500,00 |
| 4 | R$ 983,33 | R$ 150,00 | R$ 833,33 | R$ 6.666,67 |
| 5 | R$ 966,67 | R$ 133,33 | R$ 833,33 | R$ 5.833,33 |
| 6 | R$ 950,00 | R$ 116,67 | R$ 833,33 | R$ 5.000,00 |
| 7 | R$ 933,33 | R$ 100,00 | R$ 833,33 | R$ 4.166,67 |
| 8 | R$ 916,67 | R$ 83,33 | R$ 833,33 | R$ 3.333,33 |
| 9 | R$ 900,00 | R$ 66,67 | R$ 833,33 | R$ 2.500,00 |
| 10 | R$ 883,33 | R$ 50,00 | R$ 833,33 | R$ 1.666,67 |
| 11 | R$ 866,67 | R$ 33,33 | R$ 833,33 | R$ 833,33 |
| 12 | R$ 850,00 | R$ 16,67 | R$ 833,33 | R$ 0,00 |
A parcela cai R$ 16,67 por mês (2% de R$ 833,33).
Juros totais: R$ 1.300,00. Total pago: R$ 11.300,00.
SAC ou Price: quanto se paga a menos?
Mesmo empréstimo, mesma taxa, mesmo prazo:
| SAC | Price | |
|---|---|---|
| 1ª parcela | R$ 1.033,33 | R$ 945,60 |
| Última parcela | R$ 850,00 | R$ 945,60 |
| Juros totais | R$ 1.300,00 | R$ 1.347,15 |
| Total pago | R$ 11.300,00 | R$ 11.347,15 |
O SAC sai R$ 47,15 mais barato neste exemplo pequeno. A diferença cresce muito com valores maiores e prazos longos, como os 30 ou 35 anos de um imóvel. Em troca, a primeira parcela do SAC é R$ 87,73 mais alta. Veja a mesma conta na Tabela Price.
Quando o SAC é a melhor escolha?
- Quando a primeira parcela cabe no orçamento com folga. Na Caixa, a prestação pode ser de até 30% da renda familiar bruta, e no SAC a primeira é a maior.
- Quando você quer pagar menos juros e ver a dívida cair mais rápido.
- Quando pensa em amortizar ou quitar antes: o saldo já estará menor. Teste na calculadora de amortização.
Se a primeira parcela do SAC aperta demais, a Price pode ser o que cabe hoje, mas sabendo que custa mais no total.
A parcela do SAC sempre cai?
Na conta pura, sim. No financiamento de verdade, depende do indexador. A Caixa mostra que, no SAC, com TR ou taxa fixa a prestação diminui com o tempo; com IPCA, ela tende a subir, porque o saldo é corrigido pela inflação. Seguros e tarifa também entram na parcela; veja em Simulador Caixa: como ler o resultado.
Para comparar com os seus números, use a calculadora de financiamento SAC × Price.
Resumo
- SAC = amortização igual todo mês; juros e parcela caem.
- R$ 10.000 em 12x a 2%: de R$ 1.033,33 a R$ 850,00; R$ 1.300 de juros.
- Paga menos juros que a Price (R$ 1.347,15 no mesmo exemplo), mas começa mais alto.
- Com IPCA, a parcela pode subir mesmo no SAC.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
O que significa SAC?
Sistema de Amortização Constante. Amortizar é abater a dívida; no SAC, o valor abatido é o mesmo todos os meses.
Como calcular a parcela do SAC?
Amortização = valor ÷ número de parcelas. Juros do mês = taxa × saldo que ainda falta. Parcela = amortização + juros. Em R$ 10.000 em 12x a 2%, a amortização é R$ 833,33 e a primeira parcela, R$ 1.033,33.
SAC ou Price: qual paga menos juros?
Com a mesma taxa e o mesmo prazo, o SAC paga menos juros, porque a dívida cai mais rápido no começo. No exemplo de R$ 10.000 em 12x a 2%, são R$ 1.300 de juros no SAC e R$ 1.347,15 na Price.
Por que a parcela do SAC diminui?
A amortização é fixa, mas os juros são calculados sobre o saldo, que cai todo mês. Juros menores, parcela menor.
No financiamento com IPCA a parcela do SAC também cai?
Não necessariamente. A Caixa avisa que, com IPCA, a prestação tende a subir porque o saldo é corrigido pela inflação. Com TR ou taxa fixa, no SAC, ela tende a cair.
Leia também sobre o assunto
- Consórcio ou financiamento: qual sai mais barato? →
- Consórcio: como funciona a contemplação →
- Financiamento de carro: como funciona e quanto custa →
- Financiamento de moto: como funciona e quanto custa →
- Minha Casa Minha Vida 2026: faixas, renda e subsídio →
- Simulador Caixa: como simular o financiamento e ler o resultado →
- Tabela Price: como funciona, com exemplo mês a mês →
Continue lendo
Fontes oficiais
- Caixa — Perguntas frequentes sobre financiamento habitacional (SAC e Price) ↗ · verificado em 24 de outubro de 2026
- Caixa — Financiamento de imóveis (comportamento da prestação no SAC com TR, IPCA e taxa fixa) ↗ · verificado em 24 de outubro de 2026