Casa e carro · Artigo
Tabela Price: como funciona, com exemplo mês a mês
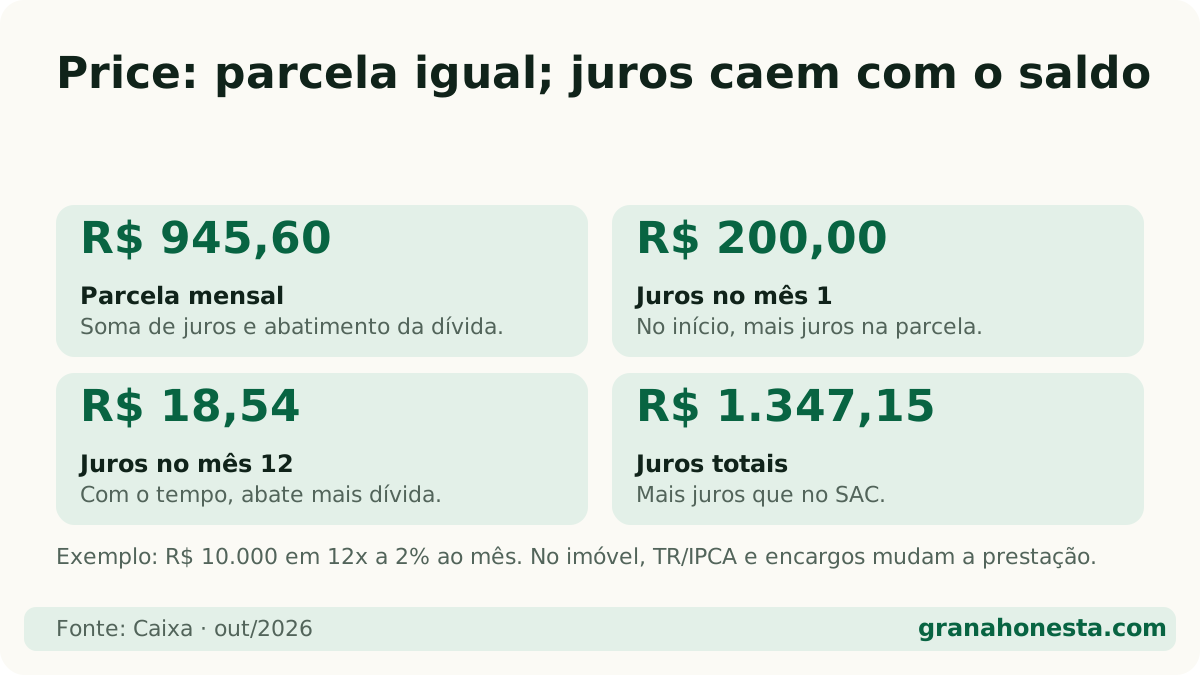
Resposta direta: Na Tabela Price, todas as parcelas têm o mesmo valor. No começo, a maior parte da parcela é juros; com o tempo, os juros caem e a parte que abate a dívida (amortização) sobe. Exemplo: R$ 10.000 em 12x a 2% ao mês dão 12 parcelas de R$ 945,60, total de R$ 11.347,15, sendo R$ 1.347,15 de juros.
Neste artigo (7 partes)
A Tabela Price é o jeito mais comum de parcelar dívidas no Brasil: empréstimo, carro, crediário e também financiamento de imóvel. A ideia é simples: todas as parcelas têm o mesmo valor. O que muda por dentro de cada parcela é quanto vai para os juros e quanto vai para abater a dívida.
Ela também é chamada de Sistema Francês de Amortização. A Caixa, por exemplo, oferece esse sistema e o SAC nos financiamentos habitacionais.
Como funciona a Tabela Price?
Toda parcela é formada por duas partes:
- Juros: o “aluguel” do dinheiro, calculado sobre o que você ainda deve.
- Amortização: a parte que abate a dívida de verdade.
Na Price, a soma das duas é sempre igual. Então:
- No começo você deve muito, os juros são altos e sobra pouco para amortizar.
- Com o tempo a dívida diminui, os juros caem e a amortização sobe.
Como calcular a parcela da Price?
A fórmula é:
Parcela = Valor × taxa ÷ [1 − (1 + taxa)^−n]
- Valor: quanto você pegou emprestado.
- taxa: juros ao mês, em decimal (2% = 0,02).
- n: número de parcelas.
Exemplo: R$ 10.000 em 12 parcelas a 2% ao mês.
- (1 + 0,02)^−12 = 0,78849
- 1 − 0,78849 = 0,21151
- 10.000 × 0,02 = 200
- 200 ÷ 0,21151 = R$ 945,60 por mês
Como fica a tabela das 12 parcelas?
Mesmo exemplo: R$ 10.000, 12x, 2% ao mês. Os juros de cada mês são 2% do saldo do mês anterior.
| Mês | Parcela | Juros | Amortização | Saldo devedor |
|---|---|---|---|---|
| 1 | R$ 945,60 | R$ 200,00 | R$ 745,60 | R$ 9.254,40 |
| 2 | R$ 945,60 | R$ 185,09 | R$ 760,51 | R$ 8.493,90 |
| 3 | R$ 945,60 | R$ 169,88 | R$ 775,72 | R$ 7.718,18 |
| 4 | R$ 945,60 | R$ 154,36 | R$ 791,23 | R$ 6.926,95 |
| 5 | R$ 945,60 | R$ 138,54 | R$ 807,06 | R$ 6.119,89 |
| 6 | R$ 945,60 | R$ 122,40 | R$ 823,20 | R$ 5.296,69 |
| 7 | R$ 945,60 | R$ 105,93 | R$ 839,66 | R$ 4.457,03 |
| 8 | R$ 945,60 | R$ 89,14 | R$ 856,46 | R$ 3.600,57 |
| 9 | R$ 945,60 | R$ 72,01 | R$ 873,58 | R$ 2.726,99 |
| 10 | R$ 945,60 | R$ 54,54 | R$ 891,06 | R$ 1.835,93 |
| 11 | R$ 945,60 | R$ 36,72 | R$ 908,88 | R$ 927,05 |
| 12 | R$ 945,60 | R$ 18,54 | R$ 927,05 | R$ 0,00 |
(Diferenças de centavos são arredondamento.)
Total pago: 12 × R$ 945,60 = R$ 11.347,15. Juros: R$ 11.347,15 − R$ 10.000 = R$ 1.347,15.
Repare: no mês 1, R$ 200 dos R$ 945,60 são juros (21%). No mês 12, só R$ 18,54.
Quais as vantagens e desvantagens da Price?
A favor:
- Parcela igual do começo ao fim: fácil de planejar.
- A primeira parcela é menor que a do SAC com a mesma taxa e prazo.
Contra:
- Paga mais juros no total que o SAC, porque a dívida cai mais devagar no começo. No mesmo exemplo, o SAC sai R$ 47,15 mais barato (veja a Tabela SAC). Em 30 anos de financiamento imobiliário, essa diferença vira muito dinheiro.
- Se você quitar ou vender cedo, terá abatido pouca dívida.
A parcela Price no financiamento imobiliário é mesmo fixa?
Nem sempre. A Caixa explica que o saldo devedor pode ser atualizado todo mês pela TR ou pelo IPCA. Quando isso acontece, a parcela de juros e amortização é recalculada. Além disso, entram na prestação seguros (MIP e DFI) e, no SFH, uma tarifa de administração. Entenda esses itens em Simulador Caixa: como ler o resultado.
Como comparar Price e SAC com os meus números?
Use a nossa calculadora de financiamento SAC × Price: coloque o valor, a taxa e o prazo e veja a primeira parcela, a última e os juros totais dos dois sistemas lado a lado.
Resumo
- Price = parcelas iguais; juros caem e amortização sobe a cada mês.
- R$ 10.000 em 12x a 2% ao mês: parcela de R$ 945,60 e R$ 1.347,15 de juros.
- Paga mais juros que o SAC, mas começa com parcela menor.
- No imóvel, correção por TR/IPCA, seguros e tarifas mudam o valor final.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
O que é a Tabela Price?
É um sistema de pagamento de dívida em que todas as parcelas têm o mesmo valor. Também é chamado de Sistema Francês de Amortização.
Qual é a fórmula da Tabela Price?
Parcela = Valor × taxa ÷ [1 − (1 + taxa)^−n], em que n é o número de parcelas e a taxa é mensal, em decimal. Para R$ 10.000 a 2% em 12 meses, a parcela é R$ 945,60.
Por que na Price os juros caem e a amortização sobe?
Os juros de cada mês são calculados sobre o que ainda falta pagar. Como a dívida diminui, os juros diminuem; como a parcela é fixa, a sobra que vai para abater a dívida aumenta.
A Price é pior que a SAC?
No total, a Price cobra mais juros que a SAC com a mesma taxa e prazo, porque a dívida cai mais devagar. Em troca, a primeira parcela é menor e o valor é previsível.
No financiamento imobiliário a parcela Price fica mesmo fixa?
Só a parte de juros e amortização segue a lógica da Price. Se o saldo for corrigido por TR ou IPCA, e com os seguros e tarifas somados, o valor pago pode mudar ao longo do contrato.
Leia também sobre o assunto
- Consórcio ou financiamento: qual sai mais barato? →
- Consórcio: como funciona a contemplação →
- Financiamento de carro: como funciona e quanto custa →
- Financiamento de moto: como funciona e quanto custa →
- Minha Casa Minha Vida 2026: faixas, renda e subsídio →
- Simulador Caixa: como simular o financiamento e ler o resultado →
- Tabela SAC: como funciona a amortização constante →
Continue lendo
Fontes oficiais
- Caixa — Perguntas frequentes sobre financiamento habitacional (SAC e Sistema Francês/Price) ↗ · verificado em 24 de outubro de 2026
- Caixa — Financiamento de imóveis (atualização do saldo devedor) ↗ · verificado em 24 de outubro de 2026