Investir · Artigo
Tesouro Selic: como funciona, quanto rende e quando usar
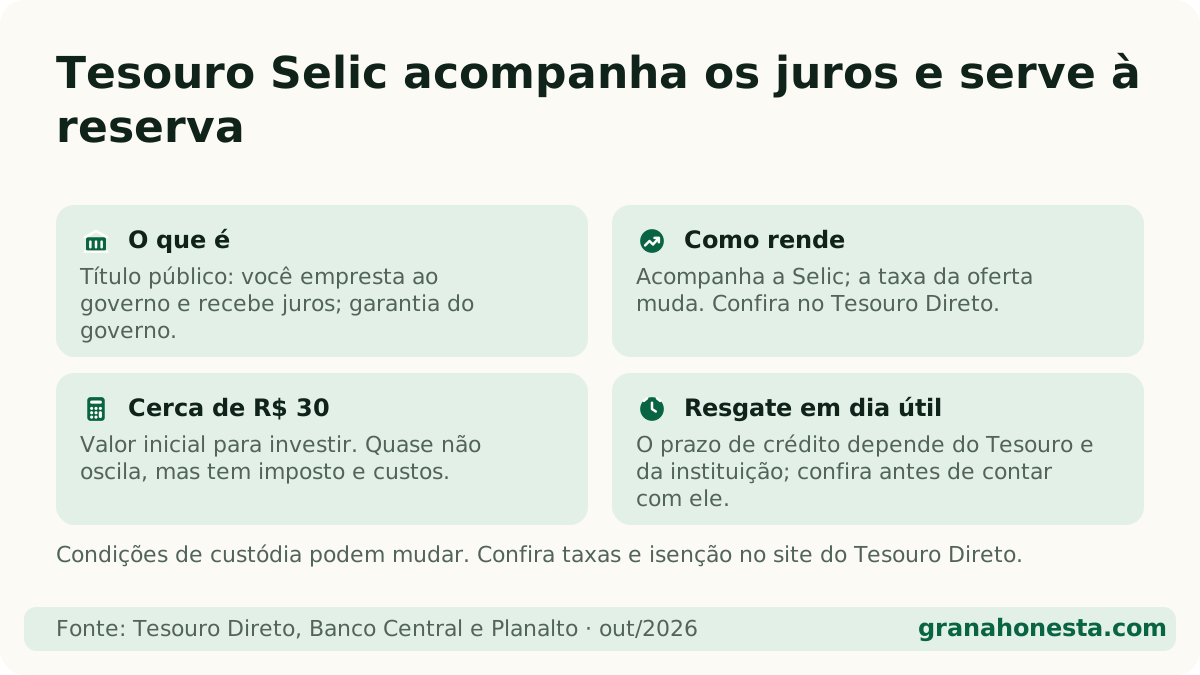
Resposta direta: O Tesouro Selic é um título público do Tesouro Direto que rende de acordo com a taxa Selic, de 13,75% ao ano em outubro de 2026. Ele quase não oscila, pode ser resgatado em qualquer dia útil, começa com cerca de R$ 30 e é a opção mais usada para a reserva de emergência.
Neste artigo (7 partes)
Se você está montando a primeira reserva ou quer tirar o dinheiro da poupança sem correr risco, o Tesouro Selic é provavelmente o primeiro nome que vai ouvir. Ele é simples, barato e garantido pelo governo. Veja como funciona, quanto rende e quando ele faz (e quando não faz) sentido.
O que é o Tesouro Selic?
É um título público: ao comprá-lo, você empresta dinheiro ao governo federal, que devolve com juros. Ele é vendido pelo Tesouro Direto, o programa do Tesouro Nacional com a B3 para pessoas físicas. Se o nome ainda é novo, veja o que é Tesouro Direto.
O Tesouro Selic é pós-fixado: o rendimento não é definido no dia da compra, mas acompanha a taxa Selic, a taxa básica de juros da economia. Se a Selic sobe, ele passa a render mais; se cai, rende menos. Entenda a taxa em o que é Selic e acompanhe o valor em Selic hoje.
Ele é o ponto de partida recomendado no nosso guia de como começar a investir, junto com o CDB de liquidez diária.
Quanto rende o Tesouro Selic?
Em outubro de 2026, a Selic está em 13,75% ao ano. O Tesouro Selic rende próximo disso, mais ou menos uma pequena taxa que muda com o mercado e aparece no site do Tesouro na hora da compra. Não citamos a taxa do dia porque ela muda; confira no Tesouro Direto.
Como a Selic e o CDI andam muito perto (o CDI está em 13,65% ao ano), o rendimento do Tesouro Selic fica parecido com o de um CDB que pague 100% do CDI. Como referência, o exemplo oficial do site: R$ 1.000 por 12 meses a 100% do CDI rendem cerca de R$ 112,61 líquidos. Para simular o seu valor e prazo, use o simulador de CDI. Rendimento passado não garante rendimento futuro.
Quanto custa investir no Tesouro Selic?
| Custo | Valor |
|---|---|
| Aplicação mínima | Cerca de R$ 30 (1% do título, mínimo de R$ 30) |
| Taxa de custódia da B3 | 0,20% ao ano, com isenção no Tesouro Selic para até R$ 10 mil investidos por investidor |
| Imposto de renda | Tabela regressiva: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias, só sobre o rendimento |
| IOF | Só em resgates nos primeiros 29 dias; zera a partir do 30º dia |
As condições da isenção de custódia podem mudar; confira no site do Tesouro antes de investir. Muitas corretoras não cobram taxa própria para Tesouro Direto. Detalhes do IR em imposto de renda sobre investimentos.
Por que o Tesouro Selic quase não oscila?
Todo título do Tesouro tem marcação a mercado: o preço muda todo dia conforme as expectativas de juros. Se você vender antes do vencimento, recebe o preço daquele dia, que pode ser maior ou menor do que o esperado.
No Tesouro Prefixado e no Tesouro IPCA+, essa oscilação pode ser grande e gerar perda em quem vende antes da hora. No Tesouro Selic, como o rendimento já acompanha os juros do momento, o preço quase não varia. Por isso ele serve para dinheiro que pode ser necessário a qualquer momento.
| Título | Como rende | Oscilação se vender antes |
|---|---|---|
| Tesouro Selic | Acompanha a Selic | Muito pequena |
| Tesouro Prefixado | Taxa fixa | Pode ser grande |
| Tesouro IPCA+ | Inflação + taxa fixa | Pode ser grande |
Quando usar o Tesouro Selic?
Ele funciona bem para:
- Reserva de emergência: liquidez diária (resgate em dia útil), baixo risco e garantia do governo. Calcule a sua na calculadora de reserva.
- Objetivos de curto prazo: dinheiro que você vai usar em meses ou poucos anos.
- Primeiro investimento: para sair da poupança sem complicação.
Ele faz menos sentido quando você quer travar uma taxa por muitos anos (aí entram o Prefixado e o IPCA+) ou quando uma LCI ou LCA isenta de IR rende mais no mesmo prazo. Compare em LCI e LCA e no comparador de renda fixa.
Tesouro Selic ou CDB de liquidez diária?
Os dois são as escolhas mais comuns para a reserva. A diferença está nos detalhes:
| Ponto | Tesouro Selic | CDB de liquidez diária |
|---|---|---|
| Garantia | Governo federal | FGC, até R$ 250 mil por CPF por instituição |
| Rendimento | Próximo da Selic | Percentual do CDI (busque 100% ou mais) |
| Imposto de renda | Tabela regressiva | Tabela regressiva |
| Custos | Custódia de 0,20% ao ano acima da faixa isenta | Em geral, sem taxa |
| Resgate | Dias úteis | Varia por banco; muitos permitem a qualquer hora |
Se o CDB paga pelo menos 100% do CDI num banco coberto pelo FGC, os dois ficam muito parecidos. Veja também o que é CDB e renda fixa.
Como investir no Tesouro Selic?
- Abra conta numa corretora ou banco habilitado no Tesouro Direto (muitos são; compare em melhores corretoras).
- Transfira o dinheiro para a conta da corretora.
- Escolha o Tesouro Selic na área de Tesouro Direto e o vencimento disponível.
- Digite o valor (a partir de cerca de R$ 30) e confirme.
Pronto: o título fica registrado no seu CPF na B3, e você pode acompanhar pelo app da corretora ou pelo site do Tesouro Direto.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Tesouro Selic pode dar prejuízo?
É raro. Por acompanhar a Selic, o preço do título quase não oscila. Nos primeiros dias, porém, o IOF e o imposto de renda podem fazer o valor líquido ficar muito próximo do aplicado.
Tesouro Selic tem FGC?
Não, e não precisa: a garantia é do próprio governo federal, que emite o título. O FGC cobre produtos de bancos, como CDB e poupança.
Quanto tempo leva para o dinheiro cair na conta?
O resgate pode ser pedido em qualquer dia útil. O prazo de crédito depende das regras do Tesouro Direto e da sua instituição; confira no site do Tesouro antes de contar com o dinheiro.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
Fontes oficiais
- Tesouro Direto ↗ · verificado em 24 de outubro de 2026
- Banco Central — Histórico das taxas de juros ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 11.033/2004 ↗ · verificado em 24 de outubro de 2026