Investir · Artigo
LCI e LCA: o que são, quanto rendem e quando valem a pena
Resposta direta: LCI e LCA são títulos emitidos por bancos para financiar os setores imobiliário e agrícola. Para pessoa física, são isentas de imposto de renda e têm garantia do FGC até R$ 250 mil. Valem a pena quando a taxa, já sem IR, supera a de um CDB equivalente no mesmo prazo.
Neste artigo (6 partes)
Uma LCI que paga “90% do CDI” parece pior do que um CDB de “100% do CDI”, certo? Nem sempre. Como a LCI não paga imposto de renda, a comparação justa precisa descontar o IR do CDB primeiro. Veja o que são esses títulos, quanto rendem e a conta que mostra quando valem a pena.
O que são LCI e LCA?
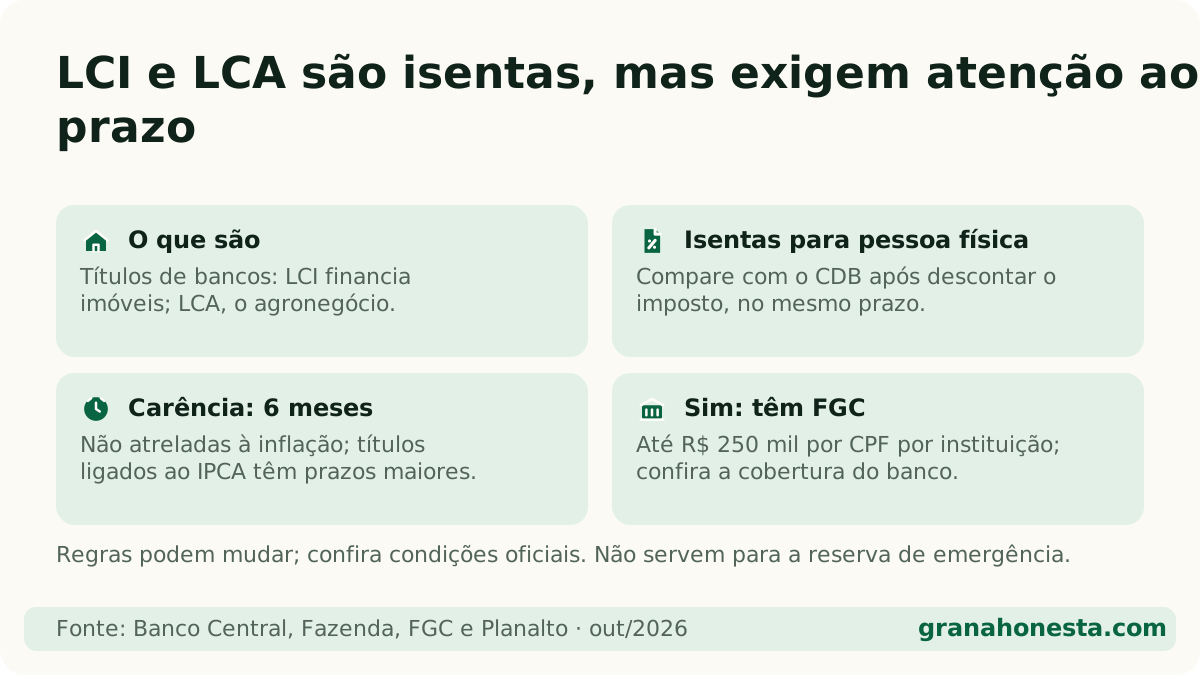
LCI (Letra de Crédito Imobiliário) e LCA (Letra de Crédito do Agronegócio) são títulos de renda fixa emitidos por bancos. Ao comprar, você empresta dinheiro ao banco, que usa esse recurso para financiar imóveis (LCI) ou o agronegócio (LCA) e devolve com juros.
Para quem investe, elas funcionam quase como um CDB, com duas diferenças importantes: são isentas de imposto de renda para pessoa física e costumam ter prazo mínimo antes do resgate. Elas fazem parte da etapa de renda fixa do nosso guia de como começar a investir; veja todos os tipos em renda fixa.
| Ponto | LCI e LCA |
|---|---|
| Quem emite | Bancos |
| Imposto de renda | Isento para pessoa física |
| FGC | Sim, até R$ 250 mil por CPF por instituição |
| Prazo mínimo | 6 meses para as não atreladas à inflação; as atreladas ao IPCA têm prazos maiores |
| Rendimento | Em geral, um percentual do CDI, taxa prefixada ou IPCA + taxa |
Qual o prazo mínimo de LCI e LCA?
A Resolução CMN 5.215, de 22 de maio de 2025, reduziu a carência (o tempo mínimo até poder resgatar) de 12 meses na LCI e 9 meses na LCA para 6 meses, nos títulos não atualizados por índice de preços. A regra vale para aplicações a partir de 1º de agosto de 2025; as antigas mantêm as condições originais.
Títulos atrelados à inflação (IPCA) têm prazos maiores. Por isso, LCI e LCA não servem para a reserva de emergência, que precisa de resgate a qualquer dia. Para a reserva, prefira o Tesouro Selic ou um CDB de liquidez diária.
Como comparar LCI com CDB?
Como a LCI não paga IR e o CDB paga, a comparação certa é: quanto o CDB precisaria render, antes do imposto, para empatar com a LCI? A fórmula:
CDB equivalente = taxa da LCI ÷ (1 − alíquota de IR)
Exemplo com prazo de 1 ano (cerca de 365 dias, faixa de 361 a 720 dias, IR de 17,5%):
- LCI a 90% do CDI
- CDB equivalente = 90 ÷ (1 − 0,175) = 90 ÷ 0,825 = 109,1% do CDI
Ou seja, essa LCI rende o mesmo que um CDB de 109,1% do CDI no mesmo prazo. Se o CDB disponível paga menos que isso, a LCI ganha; se paga mais, o CDB ganha.
A alíquota muda com o prazo, e o equivalente também:
| Prazo da aplicação | IR do CDB | LCI a 90% do CDI equivale a um CDB de |
|---|---|---|
| Até 180 dias | 22,5% | cerca de 116,1% do CDI |
| 181 a 360 dias | 20% | 112,5% do CDI |
| 361 a 720 dias | 17,5% | cerca de 109,1% do CDI |
| Acima de 720 dias | 15% | cerca de 105,9% do CDI |
Quanto mais longo o prazo, menor o IR do CDB e menor a vantagem da isenção. Para testar com as suas taxas, use o comparador de renda fixa.
Quanto rende uma LCI ou LCA hoje?
Depende da taxa que o banco oferece, que varia por instituição, prazo e valor. Em outubro de 2026, o CDI está em 13,65% ao ano (confira em CDI hoje). Uma LCI a 90% do CDI renderia, então, cerca de 90% dessa taxa, sem IR.
Não citamos taxas de produtos específicos porque elas mudam com frequência: confira no app do banco ou da corretora. Para ver quanto um percentual do CDI rende em reais, use o simulador de CDI. Rendimento passado não garante rendimento futuro.
Quando LCI e LCA valem a pena?
Valem a pena quando:
- o dinheiro pode ficar parado pelo menos até o fim da carência (ou até o vencimento, se não houver resgate antecipado);
- a taxa equivalente supera a do CDB no mesmo prazo, pela conta acima;
- o banco é coberto pelo FGC e o valor fica dentro do limite de R$ 250 mil por CPF por instituição.
Fazem menos sentido para a reserva de emergência, para dinheiro com data incerta e em prazos longos em que um CDB com taxa bem maior compensa o imposto.
Quais são os riscos?
São baixos, mas existem:
- Liquidez: você pode não conseguir resgatar antes do vencimento.
- Risco do banco: se a instituição quebrar, o FGC (Fundo Garantidor de Créditos) devolve até R$ 250 mil por CPF por instituição, com limite global de R$ 1 milhão a cada 4 anos. Acima disso, há risco.
- Regras podem mudar: a isenção é definida em lei. Em 2025, uma MP tentou taxar esses títulos e caducou; vale acompanhar.
Entenda como ficam os impostos dos outros investimentos em imposto de renda sobre investimentos.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
LCI e LCA continuam isentas de imposto em 2026?
Sim. Uma medida provisória de 2025 que cobraria 5% de IR sobre esses títulos caducou em outubro de 2025, e a isenção para pessoa física segue valendo em 2026.
Posso resgatar uma LCI antes do prazo?
Em geral, não antes da carência. Depois dela, depende do título: alguns permitem resgate diário, outros só no vencimento. Confira as condições antes de aplicar.
Qual a diferença entre LCI e LCA?
Só o destino do dinheiro: a LCI financia o setor imobiliário e a LCA, o agronegócio. Para quem investe, as regras de imposto e de FGC são as mesmas.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Como começar a investir: o guia para quem tem pouco dinheiro →
- CDB ou poupança: a conta lado a lado em 2026 →
- Como investir em ações: o passo a passo da primeira compra →
- Contas e caixinhas que rendem: quanto paga cada banco →
- Dividendos: o que são, como receber e o que mudou em 2026 →
- ETF: o que é e como funciona o fundo de índice →
- Fundos imobiliários: como funcionam e como começar a investir →
- Imposto de renda sobre investimentos: quanto paga cada um →
Continue lendo
Fontes oficiais
- Banco Central — Normativos (Resolução CMN 5.215/2025) ↗ · verificado em 24 de outubro de 2026
- Ministério da Fazenda — CMN ajusta lastros e prazos dos títulos incentivados ↗ · verificado em 24 de outubro de 2026
- FGC — Fundo Garantidor de Créditos ↗ · verificado em 24 de outubro de 2026
- Planalto — Lei 11.033/2004 ↗ · verificado em 24 de outubro de 2026