Impostos · Artigo
Tabela do Imposto de Renda 2026: faixas, alíquotas e a nova isenção
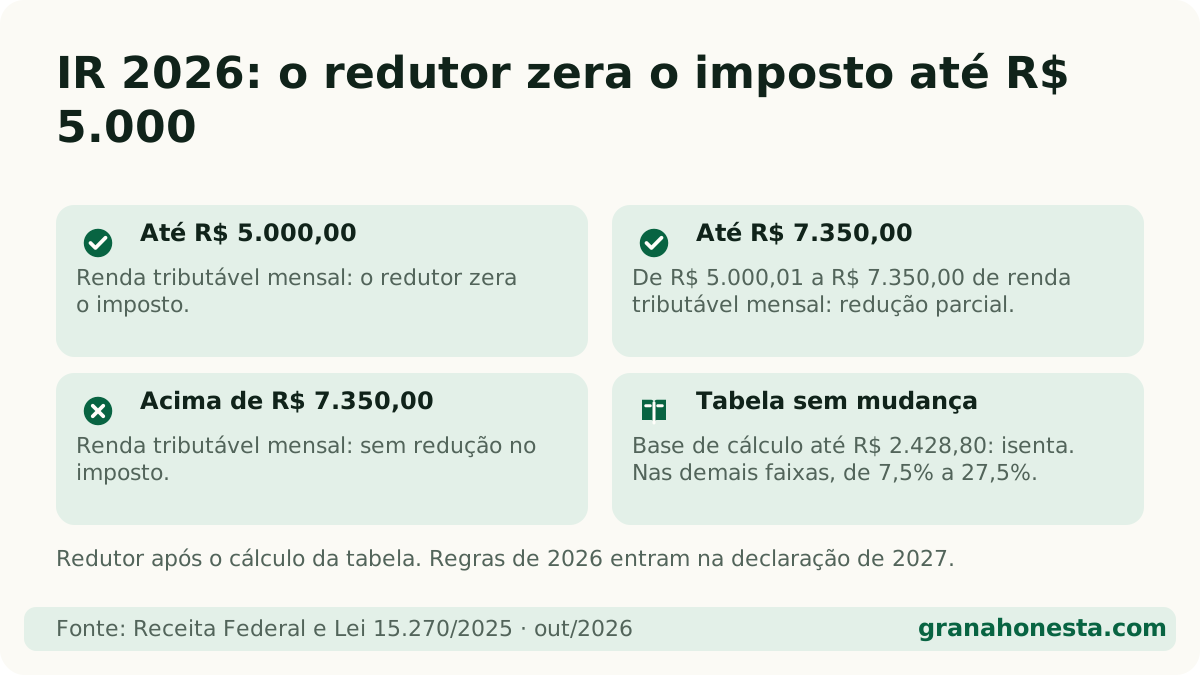
Resposta direta: A tabela mensal do IR em 2026 continua a mesma: isenção até R$ 2.428,80 de base de cálculo e alíquotas de 7,5% a 27,5%. A novidade é um redutor, criado pela Lei 15.270/2025, que zera o imposto de quem ganha até R$ 5.000 por mês e diminui o de quem ganha até R$ 7.350.
Neste artigo (8 partes)
- Qual é a tabela mensal do IRRF em 2026?
- O que é a “parcela a deduzir”?
- Como funciona o redutor de 2026?
- O que é alíquota efetiva e por que ela importa?
- Qual regra anual vale na declaração de 2027?
- A tabela de 2026 muda alguma coisa na minha restituição?
- E se eu sou autônomo ou recebo aluguel?
- Como simular o meu caso?
Procurando a tabela do Imposto de Renda 2026? Aqui está ela, com uma explicação que quase ninguém dá direito: as faixas continuam iguais, mas um redutor mudou o resultado para quem ganha até R$ 7.350 por mês. Veja como ler a tabela, como o redutor funciona e o que muda quando chegar a declaração de 2027.
Qual é a tabela mensal do IRRF em 2026?
O IRRF é o imposto que a empresa desconta do seu salário todo mês e repassa à Receita. Ele é calculado sobre a base de cálculo, que é o valor que sobra do salário depois de tirar o INSS, os dependentes e outras deduções permitidas (ou o desconto simplificado).
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Outros valores mensais que entram na conta:
| Item | Valor por mês |
|---|---|
| Dedução por dependente | R$ 189,59 |
| Desconto simplificado mensal | R$ 607,20 |
Sobre o desconto simplificado: a empresa usa o que for mais vantajoso para você entre as deduções legais (INSS, dependentes, pensão) e o desconto fixo de R$ 607,20. Para conferir o desconto de INSS, veja a tabela do INSS 2026. E para ver o efeito no seu salário de verdade, use a calculadora de salário líquido.
O que é a “parcela a deduzir”?
É um atalho de cálculo. A tabela é progressiva: cada pedaço da sua renda paga uma alíquota diferente. Em vez de calcular faixa por faixa, você multiplica a base inteira pela alíquota da sua faixa e tira a parcela a deduzir. O resultado é o mesmo.
Exemplo: base de cálculo de R$ 3.392,80 (salário de R$ 4.000 menos o desconto simplificado de R$ 607,20).
- 15% de R$ 3.392,80 = R$ 508,92
- Menos a parcela a deduzir de R$ 394,16 = R$ 114,76 de imposto pela tabela
Esse ainda não é o valor final em 2026. Falta o redutor.
Como funciona o redutor de 2026?
A Lei nº 15.270/2025 criou, a partir de janeiro de 2026, uma redução aplicada depois que o imposto é calculado pela tabela. Ela é medida pela renda tributável mensal (o salário bruto que entra na conta do imposto), não pela base de cálculo.
| Renda tributável mensal | Redução no imposto |
|---|---|
| Até R$ 5.000,00 | Até R$ 312,89 (na prática, zera o imposto) |
| De R$ 5.000,01 a R$ 7.350,00 | R$ 978,62 − 0,133145 × renda |
| Acima de R$ 7.350,00 | Sem redução |
Voltando ao exemplo de quem ganha R$ 4.000: o imposto pela tabela seria R$ 114,76, e a redução de até R$ 312,89 cobre tudo. Imposto final: zero.
Agora alguém que ganha R$ 6.000:
- Redução = R$ 978,62 − (0,133145 × 6.000) = R$ 978,62 − R$ 798,87 = R$ 179,75
- Esse valor sai do imposto calculado pela tabela. A pessoa continua pagando, só que menos.
Acima de R$ 7.350, a conta é a de sempre. Para entender a história completa dessa mudança, leia a nova isenção do Imposto de Renda.
O que é alíquota efetiva e por que ela importa?
Muita gente se assusta com os 27,5%, mas ninguém paga 27,5% do salário inteiro. A alíquota efetiva é quanto o imposto representa de verdade sobre a sua renda: imposto pago dividido pelo salário.
Por causa das faixas, da parcela a deduzir e agora do redutor, a alíquota efetiva fica sempre bem abaixo da alíquota da faixa. Quem ganha R$ 4.000 tem alíquota efetiva zero em 2026, mesmo estando “na faixa de 15%”.
Qual regra anual vale na declaração de 2027?
A declaração que você entrega em 2027 vai fazer o acerto do ano de 2026. Nela, o redutor também existe, mas com valores anuais:
| Rendimentos tributáveis no ano (2026) | Redução no imposto anual |
|---|---|
| Até R$ 60.000,00 | Imposto zero |
| De R$ 60.000,01 a R$ 88.200,00 | R$ 8.429,73 − 0,095575 × rendimentos |
| Acima de R$ 88.200,00 | Sem redução |
Um ponto importante: essa redução é um desconto direto no imposto, não uma dedução. Dedução (como saúde ou educação) diminui a base de cálculo; o redutor tira um valor do imposto já calculado.
Exemplo: rendimentos tributáveis de R$ 70.000 em 2026.
- Redução = R$ 8.429,73 − (0,095575 × 70.000) = R$ 8.429,73 − R$ 6.690,25 = R$ 1.739,48 a menos de imposto.
As demais regras da declaração de 2027 (prazo, limite de obrigatoriedade, valor do desconto simplificado) ainda não foram publicadas pela Receita. Assim que saírem, a gente atualiza o artigo sobre o Imposto de Renda 2027.
A tabela de 2026 muda alguma coisa na minha restituição?
Na restituição paga em 2026, não: aquela declaração cobriu 2025, com regras antigas. Já na de 2027 pode mudar, e nem sempre para mais. Quem ganha até R$ 5.000 por mês e teve o imposto zerado no salário o ano todo tende a ter pouco ou nada a restituir, simplesmente porque pouco foi descontado. Não é perda: o dinheiro já ficou no seu bolso mês a mês.
Para entender como funciona a devolução, veja a restituição do Imposto de Renda. E se você tem gastos com saúde, escola ou dependentes, confira as deduções do Imposto de Renda, que continuam valendo.
E se eu sou autônomo ou recebo aluguel?
A mesma tabela mensal e o mesmo redutor valem para o carnê-leão, o imposto mensal de quem recebe de pessoa física ou do exterior sem desconto na fonte. O cálculo é parecido, só que é você quem gera a guia e paga. Veja o passo a passo em carnê-leão.
Se você trabalha como PJ, a lógica é outra (impostos da empresa, não a tabela do IRPF). A calculadora PJ ajuda a comparar.
Como simular o meu caso?
Tabela é bom para entender; para decidir, o melhor é o número do seu caso:
- No mês a mês: salário líquido.
- No ano: a calculadora de Imposto de Renda, que compara modelo completo e simplificado. Atenção: ela usa as regras do ano-calendário 2025, então ainda não aplica o redutor anual de 2026.
Para o quadro geral, o Imposto de Renda: o guia reúne prazos, obrigatoriedade e deduções num só lugar.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
A tabela do Imposto de Renda mudou em 2026?
As faixas e alíquotas da tabela progressiva mensal não mudaram. O que mudou foi a criação de um redutor, aplicado depois do cálculo, que zera o imposto de quem tem renda tributável de até R$ 5.000 por mês e reduz parcialmente até R$ 7.350.
Quem ganha R$ 5.000 paga Imposto de Renda em 2026?
No desconto mensal, não. Com o redutor de até R$ 312,89, o imposto de quem tem renda tributável de até R$ 5.000 por mês fica zerado desde janeiro de 2026.
Qual é a faixa de 27,5% em 2026?
A alíquota de 27,5% vale para a base de cálculo mensal acima de R$ 4.664,68, com parcela a deduzir de R$ 908,73. Para quem ganha acima de R$ 7.350 por mês, não há redutor.
A tabela de 2026 vale para a declaração de 2026?
Não. A declaração entregue em 2026 cobriu o ano de 2025, com as regras antigas. A tabela e o redutor de 2026 aparecem na declaração de 2027.
Faz parte do guia
Ver o guia completo →Leia também sobre o assunto
- Imposto de Renda: o guia sem jargão →
- Carnê-leão: quem paga, como calcular e como emitir o DARF →
- Como declarar o Imposto de Renda: o passo a passo para iniciantes →
- Declaração completa ou simplificada: qual escolher →
- Deduções do Imposto de Renda: saúde, educação, dependentes e PGBL →
- Imposto de Renda 2027: o que muda e quando começa →
- Informe de rendimentos: o que é, onde pegar e como usar na declaração →
- Malha fina: como consultar, por que cai e como sair →
Continue lendo
Fontes oficiais
- Lei nº 15.270/2025 ↗ · verificado em 23 de outubro de 2026
- Receita Federal — Meu Imposto de Renda ↗ · verificado em 23 de outubro de 2026