Dívidas e crédito · Artigo
Como economizar dinheiro
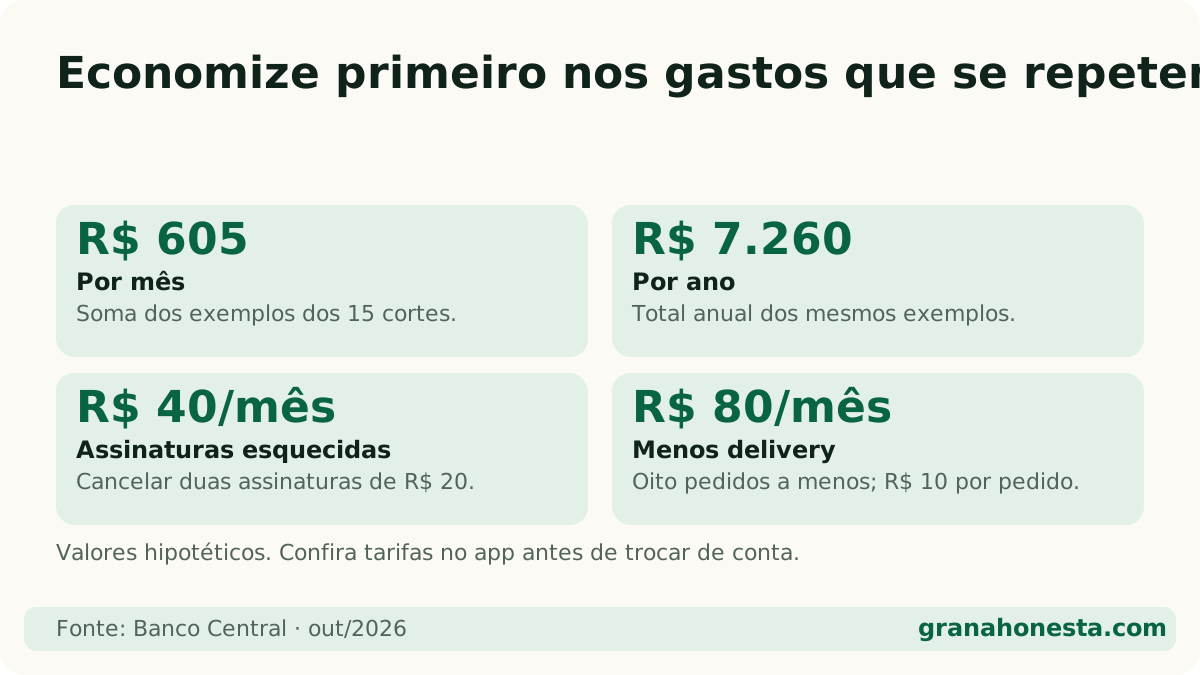
Resposta direta: Para economizar dinheiro de verdade, ataque primeiro os gastos que se repetem todo mês: assinaturas esquecidas, plano de celular caro, tarifas do banco, juros do cartão e compras de mercado sem lista. Nos 15 cortes deste guia, os valores de exemplo somam R$ 605 por mês, cerca de R$ 7.260 por ano.
Neste artigo (6 partes)
Economizar não é parar de tomar café nem viver sem lazer. Os cortes que mais rendem são os que se repetem todo mês e que, uma vez feitos, continuam economizando sozinhos. Abaixo estão 15 deles, com valores de exemplo (hipotéticos: os seus podem ser maiores ou menores).
Antes de cortar, vale um mês de anotações numa planilha de gastos: você só corta bem o que enxerga.
Quais cortes rendem mais e dão menos trabalho?
- Assinaturas esquecidas. Abra a fatura e procure streaming, app e clube que você não usa. Cancelar duas de R$ 20: R$ 40/mês.
- Plano de celular maior que o uso. Veja quantos gigas você consome de fato. Trocar um plano de R$ 80 por um de R$ 55: R$ 25/mês.
- Tarifa de pacote do banco. Muitas contas digitais não cobram mensalidade. Sair de um pacote de R$ 30: R$ 30/mês. Confira as tarifas no app antes de trocar.
- Juros do cartão e do cheque especial. Pagar o mínimo da fatura sai caro. Trocar essa dívida por uma mais barata ou quitá-la pode cortar, por exemplo, R$ 60/mês de juros. Veja como sair das dívidas.
- Seguro e garantia estendida que não usa. Seguro de cartão, de celular antigo, “proteção de fatura”: R$ 30/mês.
Onde economizar no mercado e na cozinha?
- Ir ao mercado com lista e de barriga cheia. Evita a compra por impulso: R$ 50/mês.
- Comparar o preço por quilo ou por litro. A embalagem maior nem sempre é a mais barata; a etiqueta da prateleira costuma mostrar o preço por unidade: R$ 35/mês.
- Trocar delivery por marmita duas vezes por semana. Oito pedidos a menos, economizando R$ 10 em cada: R$ 80/mês.
- Planejar o cardápio da semana. Menos comida estragada no lixo: R$ 20/mês.
Como reduzir contas da casa?
- Luz: banho mais curto e aparelhos fora da tomada. O chuveiro elétrico costuma ser um dos maiores consumos da casa: R$ 25/mês.
- Água: consertar vazamento e torneira pingando. R$ 15/mês.
- Internet: renegociar ou trocar de plano. Ligue pedindo desconto ou uma oferta de retenção: R$ 40/mês.
Que hábitos evitam o gasto antes de ele acontecer?
- Esperar 48 horas antes de comprar o que não é essencial. Muita vontade passa. Em compras de impulso evitadas: R$ 60/mês.
- Desconfiar do “parcelado sem juros”. À vista com desconto pode sair mais barato. Teste na calculadora à vista ou parcelado. Exemplo: R$ 50/mês.
- Transporte: juntar trajetos e comparar ônibus, carona e aplicativo. R$ 45/mês.
Quanto dá tudo isso somado?
Somando os valores de exemplo:
40 + 25 + 30 + 60 + 30 + 50 + 35 + 80 + 20 + 25 + 15 + 40 + 60 + 50 + 45 = R$ 605 por mês
R$ 605 × 12 = R$ 7.260 por ano
Você não precisa fazer os 15. Escolha três que combinam com a sua vida e comece por eles.
O que fazer com o dinheiro que sobrar?
Se não der destino, ele some. A ordem que costuma funcionar:
- Dívida cara primeiro (cartão, cheque especial).
- Reserva de emergência, num lugar que rende e deixa sacar rápido. Veja quanto e onde guardar.
- Metas e investimentos, depois da reserva pronta.
O Banco Central dá uma dica que ajuda muito: separe o valor a guardar assim que receber, com uma transferência automática para a reserva. Assim o corte vira poupança de verdade.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual o primeiro gasto que devo cortar?
O que se repete todo mês sem você perceber: assinaturas, tarifas de pacote do banco e juros do cartão. Cortar uma vez já economiza para sempre, sem exigir força de vontade diária.
Quanto dá para economizar por mês?
Depende dos seus gastos. Nos exemplos deste guia, os 15 cortes somam R$ 605 por mês. Mesmo aplicando só três ou quatro, é comum liberar algo entre R$ 100 e R$ 200.
Onde coloco o dinheiro economizado?
Primeiro, em dívidas caras, se houver. Depois, na reserva de emergência, num lugar com resgate rápido, como Tesouro Selic ou CDB de liquidez diária.
Economizar é parar de comprar o que gosto?
Não. A ideia é cortar o que não faz falta para manter o que importa para você. Um gasto que te faz bem e cabe no orçamento não é desperdício.
Leia também sobre o assunto
Continue lendo
Fontes oficiais
- Banco Central do Brasil — Caderno de Educação Financeira (versão 2026), módulo 2: orçamento ↗ · verificado em 24 de outubro de 2026