Investir · Artigo
Controle financeiro: como começar
Resposta direta: Controle financeiro é saber quanto entra, quanto sai e para onde vai. Comece em 3 passos: anote todos os gastos por um mês, agrupe em poucas categorias e revise toda semana. A ferramenta (app, planilha ou caderno) importa menos do que a constância: escolha a que você vai usar de verdade.
Neste artigo (4 partes)
Controle financeiro é, no fundo, uma coisa só: saber quanto entra, quanto sai e para onde vai. Não exige saber de investimentos nem gostar de números. Exige um hábito pequeno repetido toda semana.
Aqui você vê como começar em 3 passos e qual ferramenta escolher. Para o passo seguinte (definir metas e prioridades), veja o roteiro de como fazer planejamento financeiro.
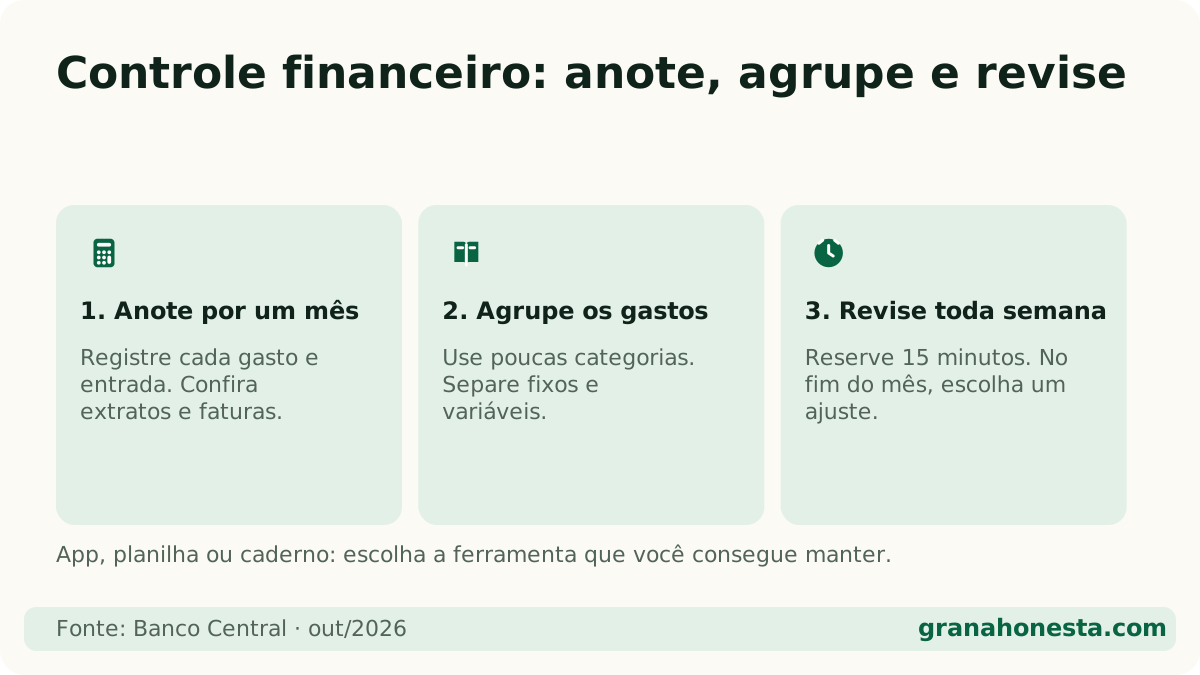
Quais são os 3 passos para começar?
1. Anote tudo por um mês. Cada gasto, do aluguel ao chiclete, e cada entrada de dinheiro. O Banco Central sugere anotar de preferência todo dia, para não esquecer, e conferir extratos e faturas do cartão.
2. Agrupe em poucas categorias. Moradia, alimentação, transporte, saúde, dívidas, lazer e “guardar” já bastam. Marque o que é fixo (quase não muda, como aluguel) e o que é variável (muda, como mercado e luz).
3. Revise toda semana. Reserve 15 minutos para conferir se o mês está dentro do combinado. No fim do mês, escolha um ajuste para o mês seguinte, não dez.
A conta que guia tudo:
receitas − despesas = sobra (se for negativa, é sinal de alerta)App, planilha ou caderno: qual escolher?
O próprio Caderno de Educação Financeira do Banco Central diz que qualquer ferramenta serve, do papel e lápis aos aplicativos. Use a que te deixa mais confortável. Uma comparação honesta:
| Aplicativo | Planilha | Caderno | |
|---|---|---|---|
| Custo | Grátis ou assinatura | Grátis | Quase zero |
| Esforço para anotar | Baixo (alguns puxam do banco) | Médio | Médio |
| Soma automática | Sim | Sim (com fórmulas) | Não, conta na mão |
| Pega gasto em dinheiro? | Só se você digitar | Sim | Sim |
| Melhor para | Quem vive no celular | Quem quer tudo do seu jeito | Quem não se dá com telas |
Se não souber qual escolher, comece pela planilha grátis de organização financeira: ela já vem com as abas prontas. Detalhes de colunas e categorias estão em planilha de gastos: como montar.
O que fazer com os números do primeiro mês?
Compare cada categoria com a sua renda. Uma referência simples é a regra 50-30-20: metade para o essencial, 30% para o resto e 20% para guardar ou quitar dívida. Se a sua realidade não cabe nela, tudo bem: o artigo mostra versões para renda baixa.
Três sinais que pedem atenção:
- Sobra negativa por dois meses seguidos.
- Fatura do cartão crescendo mês a mês.
- Nenhum real indo para a reserva.
Por que o controle costuma falhar e como evitar?
- Começar complicado demais. Trinta categorias cansam. Comece com oito.
- Anotar só no fim do mês. A memória falha. Anote na hora.
- Culpa. O objetivo é enxergar, não se punir. Um mês ruim é informação, não fracasso.
- Esquecer quem divide a casa. Se a renda é da família, conversem e combinem juntos, como recomenda o Banco Central. Veja orçamento familiar: como organizar.
Quando a sobra aparecer, ela tem destino certo: primeiro a reserva de emergência. Se estiver apertado, veja 15 cortes que funcionam.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual a diferença entre controle e planejamento financeiro?
Controle é olhar para trás: registrar o que você ganhou e gastou. Planejamento é olhar para frente: decidir quanto vai gastar e guardar no próximo mês. Um depende do outro, e o controle vem primeiro.
Quanto tempo leva para ver resultado?
Em um mês de anotações você já tem a primeira foto de para onde o dinheiro vai. Em dois ou três meses dá para comparar e ver se os ajustes funcionaram.
Aplicativo de banco serve para controle financeiro?
Ajuda, porque muitos já separam os gastos por categoria. O limite é que ele só enxerga aquela conta: gastos em dinheiro e em outros bancos ficam de fora. Por isso vale juntar tudo num só lugar.
Estou endividado. Começo pelo controle ou pela dívida?
Pelo controle. Sem saber quanto sobra por mês, não dá para saber que parcela de renegociação cabe no bolso. Depois, siga o passo a passo de como sair das dívidas.
Leia também sobre o assunto
Continue lendo
Fontes oficiais
- Banco Central do Brasil — Caderno de Educação Financeira (versão 2026), módulo 2: orçamento ↗ · verificado em 24 de outubro de 2026