Dívidas e crédito · Artigo
Reserva de emergência: quanto e onde guardar
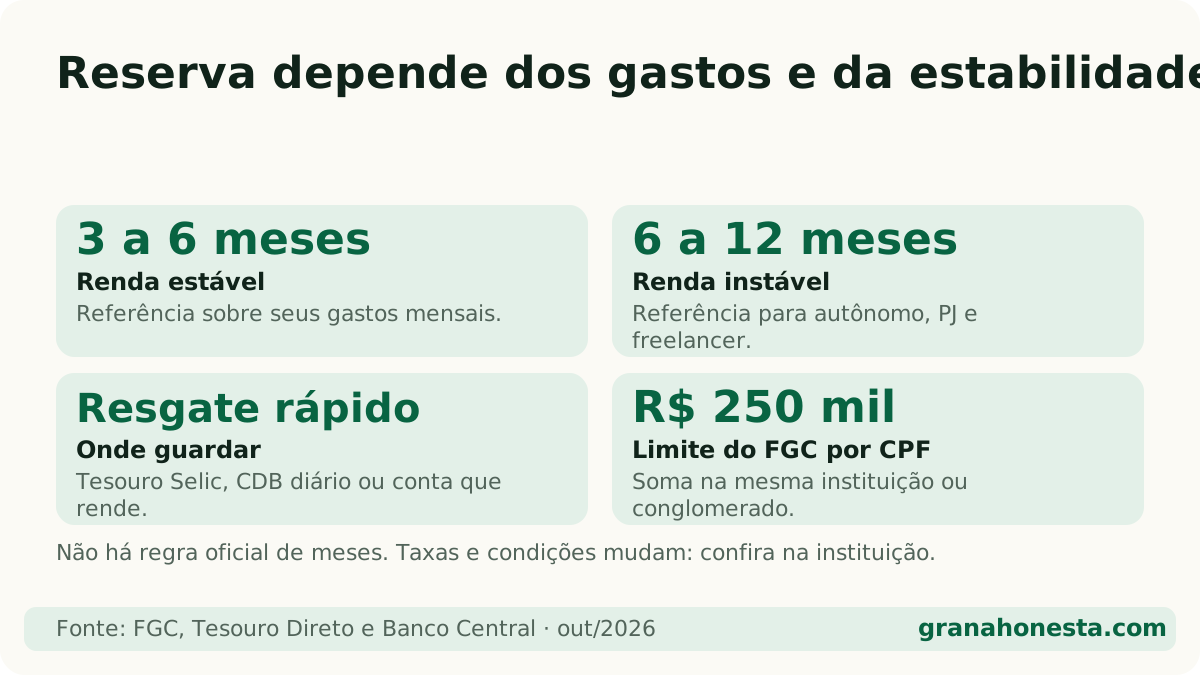
Resposta direta: A reserva de emergência é o dinheiro para imprevistos, como perda de renda ou conserto urgente. Uma referência comum é guardar de 3 a 6 meses dos seus gastos se a renda é estável, e de 6 a 12 meses se você é autônomo. Deixe num lugar seguro e com resgate rápido: Tesouro Selic, CDB de liquidez diária ou conta que rende. CDB e conta têm garantia do FGC de até R$ 250 mil por CPF e por instituição.
Neste artigo (5 partes)
A reserva de emergência é o dinheiro que segura você quando a vida aperta: demissão, doença, conserto do carro, geladeira que queimou. Com ela, o imprevisto não vira dívida no cartão. Para saber o seu número em segundos, use a calculadora de reserva de emergência.
Quanto guardar de reserva de emergência?
Não há regra oficial, mas a referência mais usada é multiplicar o seu gasto mensal (não a renda) por um número de meses que depende da estabilidade da renda:
| Situação | Meses de gasto |
|---|---|
| Renda estável (CLT, servidor, aposentado) | 3 a 6 meses |
| Renda instável (autônomo, PJ, freelancer, comissionado) | 6 a 12 meses |
Exemplo hipotético com gasto de R$ 2.000 por mês:
- 3 meses: R$ 2.000 × 3 = R$ 6.000
- 6 meses: R$ 2.000 × 6 = R$ 12.000
- 12 meses (autônomo): R$ 2.000 × 12 = R$ 24.000
Ainda não sabe quanto gasta? Anote um mês numa planilha de gastos antes de definir a meta.
Onde guardar a reserva?
A reserva precisa de três coisas, nessa ordem: segurança, resgate rápido (liquidez, ou seja, poder sacar quando precisar) e, só então, rendimento. As opções mais comuns:
- Tesouro Selic: título público que acompanha a taxa Selic. O próprio Tesouro Direto o apresenta como ideal para reserva de emergência. A garantia é do governo federal. Veja tudo em Tesouro Selic.
- CDB de liquidez diária: um empréstimo que você faz ao banco, com saque em qualquer dia. Procure os que pagam perto de 100% do CDI (a taxa de referência entre bancos). Coberto pelo FGC.
- Conta que rende ou “caixinha”: saldo remunerado direto no app, geralmente um CDB ou RDB por trás. Também coberto pelo FGC. Compare taxas e carências em contas que rendem.
- Poupança: segura e simples, mas costuma render menos. Veja CDB ou poupança.
Taxas e condições mudam: confira sempre no app ou no site da instituição antes de aplicar.
O que é o FGC e quanto ele cobre?
O FGC (Fundo Garantidor de Créditos) devolve o seu dinheiro se o banco quebrar. Segundo o site do FGC, a garantia é de até R$ 250 mil por CPF, contando tudo o que você tem na mesma instituição ou no mesmo conglomerado. Entram conta corrente, poupança, CDB, RDB, LCI e LCA.
Na prática, para quase toda reserva de emergência, isso basta. Se você tiver mais que isso num só banco, divida entre instituições de grupos diferentes.
Como montar a reserva aos poucos?
- Defina a meta com a calculadora de reserva.
- Comece com o primeiro mês de gastos. Já tira você do sufoco na maioria dos imprevistos.
- Guarde assim que o salário cair. O Banco Central recomenda “pagar-se primeiro”, até com transferência automática.
- Use só para emergência de verdade. Viagem e promoção não contam. Se usar, volte a repor.
Exemplo: para chegar a R$ 6.000 guardando R$ 200 por mês, são 6.000 ÷ 200 = 30 meses, sem contar o rendimento (que encurta um pouco o prazo). Se a sobra estiver curta, os 15 cortes que funcionam ajudam a acelerar.
Quando a reserva está pronta, o que vem depois?
Com a reserva montada, o dinheiro que sobra pode ir para metas de médio e longo prazo. Um bom próximo passo é ver como começar a investir.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Quanto devo ter de reserva de emergência?
Uma referência comum é de 3 a 6 meses dos seus gastos mensais com renda estável (CLT, servidor) e de 6 a 12 meses com renda instável (autônomo, PJ). Quem gasta R$ 2.000 por mês mira de R$ 6.000 a R$ 12.000, ou até R$ 24.000 se for autônomo.
Posso deixar a reserva na poupança?
Pode, é segura e tem resgate imediato, mas costuma render menos que o Tesouro Selic e CDBs de liquidez diária que pagam perto de 100% do CDI. Compare na calculadora CDB vs poupança.
O FGC cobre a reserva de emergência?
Cobre conta, poupança, CDB e RDB até R$ 250 mil por CPF, somando tudo na mesma instituição ou no mesmo conglomerado, segundo o site do FGC. O Tesouro Selic não tem FGC: a garantia é do governo federal.
Reserva de emergência pode ficar em ações?
Não é indicado. Ações oscilam e você pode precisar sacar justamente num momento de queda. A reserva precisa de segurança e resgate rápido, não de rentabilidade alta.
Quanto tempo leva para montar a reserva?
Depende de quanto você guarda. Para uma reserva de R$ 6.000 guardando R$ 200 por mês, são 30 meses, sem contar o rendimento. A calculadora de reserva mostra o prazo com juros.
Leia também sobre o assunto
Continue lendo
Fontes oficiais
- FGC — Garantia de até R$ 250 mil por CPF e por instituição; produtos cobertos ↗ · verificado em 24 de outubro de 2026
- Tesouro Direto — Tipos de título (Tesouro Selic, ideal para reserva de emergência) ↗ · verificado em 24 de outubro de 2026
- Banco Central do Brasil — Caderno de Educação Financeira (versão 2026), módulo 2: orçamento ↗ · verificado em 24 de outubro de 2026