Investir · Artigo
Finanças pessoais para iniciantes
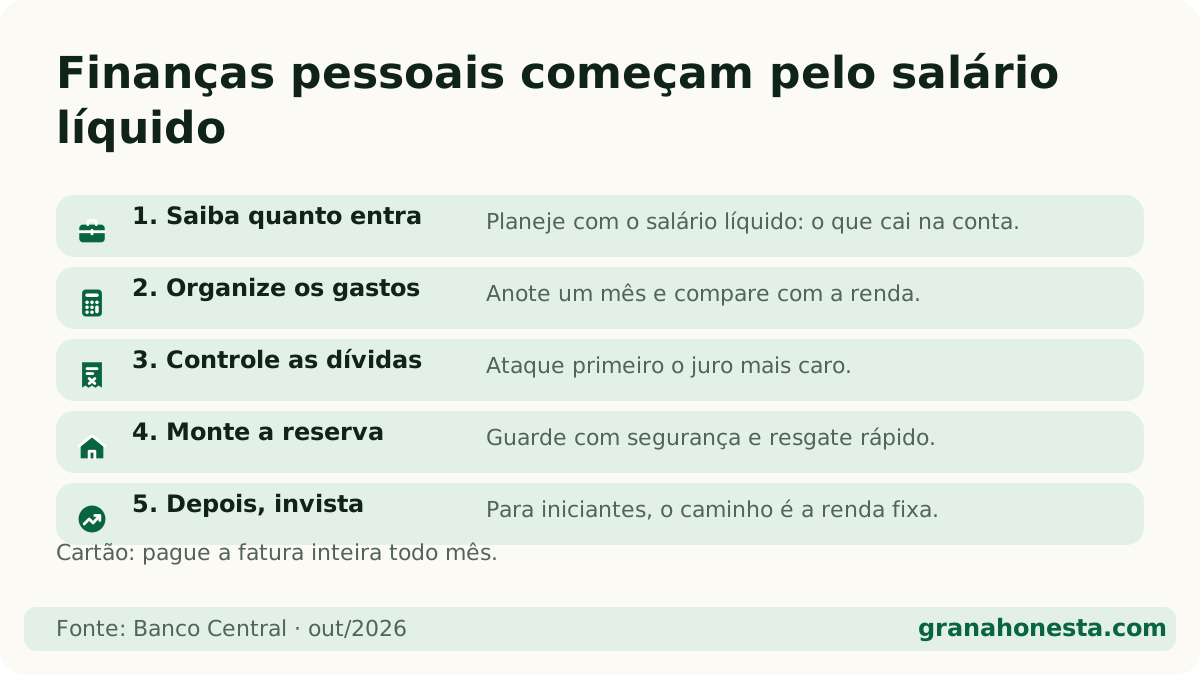
Resposta direta: Finanças pessoais é cuidar do dinheiro da sua vida: o que entra (salário, renda extra), o que sai (contas, dívidas) e o que fica (reserva e investimentos). Para iniciantes, a ordem é: entender o salário líquido, montar um orçamento, controlar dívidas, juntar uma reserva de emergência e só então investir. Este guia resume cada parte e aponta o artigo certo para aprofundar.
Neste artigo (7 partes)
Se você sente que “o dinheiro some”, não está sozinho, e isso tem conserto. Finanças pessoais é cuidar de três coisas: o que entra, o que sai e o que fica. Este é o mapa do site para quem está começando do zero: cada parte tem um resumo e o link para aprofundar.
Quanto dinheiro eu realmente tenho por mês?
O valor da carteira (salário bruto) não é o que cai na conta. Saem INSS e, conforme a faixa, Imposto de Renda. O que sobra é o salário líquido, e é com ele que você planeja.
- Salário bruto e líquido explica a diferença.
- Calculadora de salário líquido faz a sua conta.
- Quer complementar? Veja renda extra: ideias reais.
Como organizar os gastos?
Anote os gastos de um mês, agrupe por tipo e compare com o que entra. Esse é o seu orçamento. Comece com a planilha de organização financeira e o guia como fazer planejamento financeiro.
Antes de parcelar uma compra, faça a conta em à vista ou parcelado.
O que fazer se eu estiver endividado?
Primeiro, respire: dívida tem saída. Liste tudo e ataque primeiro o juro mais caro.
- Como sair das dívidas e o plano Sair do vermelho.
- Como renegociar dívida e como limpar o nome.
- Para entender o que bancos olham antes de dar crédito: score.
Por que eu preciso de uma reserva de emergência?
Porque imprevisto acontece, e sem reserva ele vira dívida. A reserva é o primeiro dinheiro a guardar, num lugar seguro e com resgate rápido. A calculadora de reserva de emergência diz quanto juntar.
Como começar a investir com pouco?
Investir é deixar o dinheiro trabalhar e render mais que a inflação (a alta geral dos preços, explicada em inflação). Para iniciantes, o caminho é a renda fixa:
- Como começar a investir.
- O que é CDI, o que é CDB e Tesouro Selic.
- Quanto rende a poupança e o comparador CDB vs poupança.
- Simulador de CDI para ver o rendimento já com imposto.
E o Imposto de Renda?
Muita gente que tem carteira assinada não precisa declarar, mas vale conferir. Veja quem precisa declarar imposto de renda e como declarar.
Qual a ordem certa de tudo isso?
- Saber o seu salário líquido.
- Montar o orçamento.
- Controlar as dívidas caras.
- Juntar a reserva de emergência.
- Investir.
O roteiro detalhado, passo a passo, está em educação financeira: por onde começar. Vá no seu ritmo: um passo bem feito vale mais que cinco pela metade.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
Qual a diferença entre finanças pessoais e educação financeira?
Educação financeira é o aprendizado; finanças pessoais é a prática do dia a dia: o seu orçamento, as suas dívidas, os seus investimentos. Uma alimenta a outra.
Por onde um iniciante deve começar?
Por saber quanto realmente cai na conta (o salário líquido) e para onde ele vai. Depois, dívidas caras, reserva de emergência e investimentos, nessa ordem.
Cartão de crédito é vilão?
Não, se você paga a fatura inteira todo mês. O problema é o rotativo e o parcelamento da fatura, que estão entre os juros mais caros do mercado. Use o cartão como meio de pagamento, não como extensão do salário.
Poupança é um bom lugar para guardar dinheiro?
É segura, mas costuma render menos que alternativas igualmente seguras, como Tesouro Selic e CDBs de grandes bancos com liquidez diária. Compare no simulador de CDB vs poupança.
Leia também sobre o assunto
Continue lendo
Fontes oficiais
- Banco Central — Cursos online gratuitos de educação financeira ↗ · verificado em 24 de outubro de 2026