Investir · Artigo
Regra 50-30-20
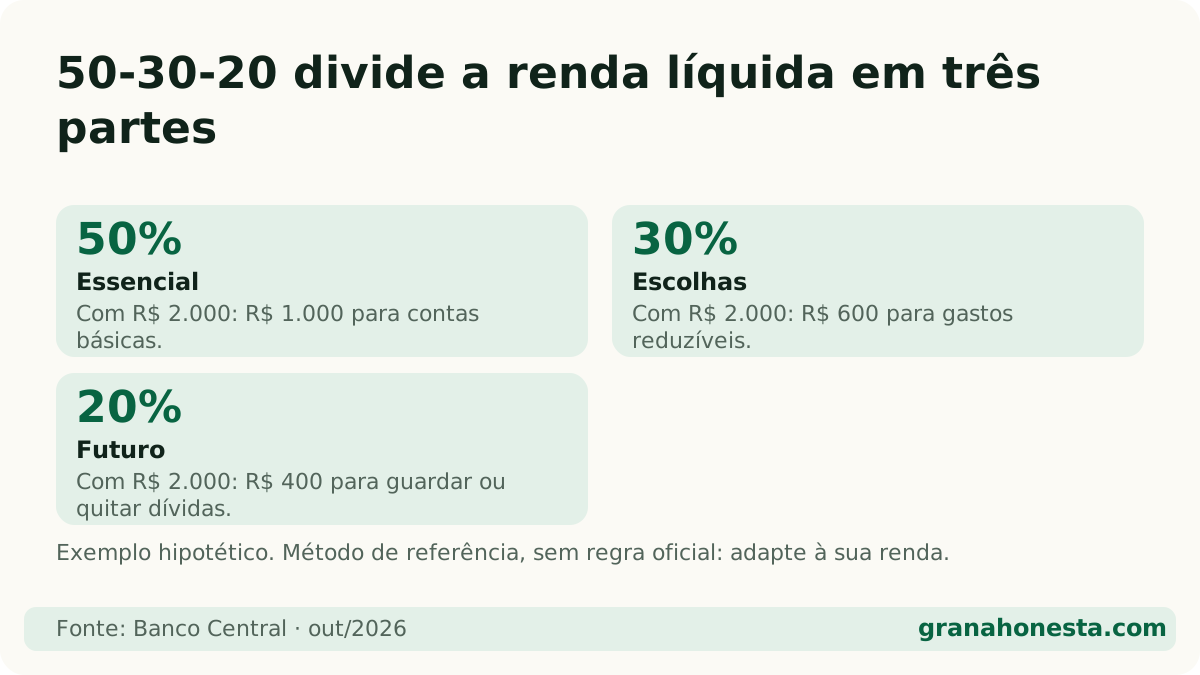
Resposta direta: A regra 50-30-20 divide a renda líquida em três partes: 50% para gastos essenciais (moradia, comida, contas), 30% para o resto (lazer, compras) e 20% para guardar ou quitar dívidas. Com R$ 2.000, ficam R$ 1.000, R$ 600 e R$ 400. É um método de referência, não uma regra oficial: com renda baixa, versões como 70-20-10 ou 80-15-5 costumam caber melhor.
Neste artigo (5 partes)
A regra 50-30-20 é um jeito simples de decidir para onde vai cada real do mês: metade para o essencial, 30% para o resto e 20% para o seu futuro. Ela não é uma lei nem uma recomendação oficial, é um método de bolso. Funciona bem como ponto de partida e precisa de ajuste quando a renda é apertada.
O que significa cada parte?
- 50% — Essencial: o que você não consegue deixar de pagar. Aluguel ou prestação, luz, água, gás, mercado, transporte para o trabalho, remédios.
- 30% — Escolhas: o que melhora a vida, mas dá para reduzir. Delivery, saídas, streaming, roupas além do necessário, presentes.
- 20% — Futuro: guardar para a reserva de emergência, quitar dívidas caras ou investir.
A conta sempre parte da renda líquida, o que cai de verdade na conta.
Como fica com R$ 2.000?
Exemplo hipotético com renda líquida de R$ 2.000:
- Essencial: R$ 2.000 × 50% = R$ 1.000
- Escolhas: R$ 2.000 × 30% = R$ 600
- Futuro: R$ 2.000 × 20% = R$ 400
Guardando R$ 400 por mês, em 6 meses você junta R$ 2.400, sem contar o rendimento. Para ver quanto isso vira com juros, use a calculadora de juros compostos.
E quando o essencial não cabe em 50%?
Com R$ 2.000, R$ 1.000 para aluguel, contas e comida é pouco em muitas cidades. Se é o seu caso, não é falha sua: é a regra que não foi feita para essa renda. Versões adaptadas, com o mesmo exemplo de R$ 2.000:
| Versão | Essencial | Escolhas | Futuro |
|---|---|---|---|
| 50-30-20 (original) | R$ 1.000 | R$ 600 | R$ 400 |
| 70-20-10 | R$ 1.400 | R$ 400 | R$ 200 |
| 80-15-5 | R$ 1.600 | R$ 300 | R$ 100 |
Mesmo R$ 100 por mês importa: cria o hábito e, em um ano, vira R$ 1.200 guardados. A ideia é ir subindo a fatia do futuro aos poucos, conforme a renda cresce ou um gasto fixo cai.
Quando adaptar a regra?
- Renda baixa: use 70-20-10 ou 80-15-5.
- Dívida cara (cartão, cheque especial): jogue o máximo possível nos 20% para a dívida, mesmo que isso aperte as escolhas. Veja como sair das dívidas.
- Renda variável (autônomo): calcule as fatias sobre a renda de um mês fraco, não de um mês bom.
- Sobra folgada: dá para inverter e guardar mais de 20%.
Como aplicar na prática?
- Anote seus gastos de um mês numa planilha de gastos.
- Marque cada gasto como essencial, escolha ou futuro.
- Compare as somas com as fatias da sua versão.
- Separe a parte do futuro assim que o dinheiro entrar, como sugere o Banco Central no Caderno de Educação Financeira: pague-se primeiro, de preferência com transferência automática.
A planilha grátis de organização financeira ajuda a fazer essa separação. Se a casa tem mais de uma renda, veja também orçamento familiar: como organizar.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
A regra 50-30-20 usa o salário bruto ou o líquido?
O líquido, ou seja, o que cai de fato na conta depois de INSS e Imposto de Renda. Se você recebe R$ 2.000 líquidos, as fatias são calculadas sobre R$ 2.000.
Pagar dívida entra nos 20%?
Sim. Os 20% servem para melhorar sua vida financeira daqui para frente: formar reserva, quitar dívidas caras ou investir. Se você tem dívida no cartão ou no cheque especial, quitá-la costuma vir antes de investir.
E se o essencial passar de 50%?
É comum, principalmente com renda baixa ou aluguel caro. Use uma versão adaptada, como 70-20-10 ou 80-15-5, e tente reduzir o essencial aos poucos. O importante é guardar alguma coisa todo mês.
A regra 50-30-20 é oficial?
Não. É um método popular de organização, não uma norma do Banco Central ou do governo. Serve como ponto de partida para você ajustar à sua realidade.
Leia também sobre o assunto
Continue lendo
Fontes oficiais
- Banco Central do Brasil — Caderno de Educação Financeira (versão 2026), módulo 2: orçamento ↗ · verificado em 24 de outubro de 2026